§34c vs. §34i vs. §34k GewO: Die Unterschiede einfach erklärt
Drei Paragrafen, drei Erlaubnisse: Wir zeigen dir, was § 34c, § 34i und § 34k GewO regeln, wo die Unterschiede liegen und welche Erlaubnis du für deine Tätigkeit brauchst.
Inhaltsverzeichnis
§ 34c, § 34i, § 34k – für Kreditvermittler klingen die drei Paragrafen der Gewerbeordnung zum Verwechseln ähnlich. Mit dem Start des § 34k GewO am 20.11.2026 verschiebt sich die Zuständigkeit für die Darlehensvermittlung. In diesem Vergleich erfährst du, worin der Unterschied zwischen §34c, §34i und §34k besteht und welche Erlaubnis du für deine Tätigkeit brauchst. Stand: Oktober 2026.
Kurz gesagt: § 34c GewO regelt unter anderem Immobilienmakler und bis 19.11.2026 auch Darlehensvermittler – ohne gesetzlichen Sachkundenachweis. § 34i GewO gilt für Immobiliar-Verbraucherdarlehen wie Baufinanzierungen. § 34k GewO ist ab 20.11.2026 die neue Erlaubnis für Allgemein-Verbraucherdarlehen, also etwa Ratenkredite, mit Sachkundepflicht und Registrierung.
Das Wichtigste in Kürze
- Die Darlehensvermittlung wechselt am 20.11.2026 von § 34c in den neuen § 34k GewO.
- § 34i bleibt für Immobiliar-Verbraucherdarlehen zuständig – daran ändert sich nichts.
- § 34k verlangt erstmals einen Sachkundenachweis für Verbraucherkreditvermittler.
- Eine § 34i-Erlaubnis oder -Prüfung gilt als gleichgestellte Qualifikation für § 34k.
- Alte § 34c-Erlaubnisse für Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027.
Worum geht es bei § 34c, § 34i und § 34k?
Alle drei Vorschriften stehen in der Gewerbeordnung und regeln Erlaubnispflichten für Vermittler. Der Unterschied liegt vor allem darin, was vermittelt wird. Damit du die Begriffe sicher einordnest, hier eine kurze Erklärung:
- Allgemein-Verbraucherdarlehen
- Verbraucherkredite ohne Immobilienbezug, zum Beispiel Ratenkredit, Autofinanzierung, Rahmenkredit oder Finanzierungen im Handel.
- Immobiliar-Verbraucherdarlehen
- Verbraucherkredite, die durch eine Immobilie besichert sind oder dem Erwerb bzw. Erhalt von Grundeigentum dienen, etwa eine Baufinanzierung.
- Sachkundenachweis
- Beleg darüber, dass du das nötige Fachwissen hast – meist durch eine IHK-Prüfung oder eine anerkannte Berufsqualifikation.
§ 34c GewO: Der bisherige Rahmen für Darlehensvermittler
Der § 34c GewO ist eine Sammelvorschrift für verschiedene Tätigkeiten rund um Immobilien und Darlehen. Darunter fallen zum Beispiel Immobilienmakler. Bis einschließlich 19.11.2026 regelt § 34c Abs. 1 Satz 1 Nr. 2 GewO auch die Vermittlung von Darlehen – und zwar ohne gesetzlichen Sachkundenachweis für Darlehensvermittler.
Mit dem 20.11.2026 ändert sich das: Die Vermittlung von Verbraucherdarlehen wandert in den neuen § 34k GewO. Die Vermittlung von Darlehen zwischen Unternehmern ist ab diesem Tag grundsätzlich gar nicht mehr erlaubnispflichtig. Für Darlehensvermittler verliert der § 34c damit seine Bedeutung.
Bestehende § 34c-Erlaubnisse für die Darlehensvermittlung gelten nicht unbegrenzt weiter: Sie erlöschen spätestens mit Ablauf des 19.11.2027. Für andere § 34c-Tätigkeiten wie die Immobilienmaklertätigkeit bleibt die Vorschrift dagegen relevant.
§ 34i GewO: Erlaubnis für Immobiliardarlehensvermittler
Der § 34i GewO gilt für die Vermittlung von und Beratung zu Immobiliar-Verbraucherdarlehen. Typisch sind Baufinanzierungen, Anschlussfinanzierungen oder grundpfandrechtlich besicherte Kredite. Daran ändert die Reform nichts – Immobiliar-Verbraucherdarlehen bleiben bei § 34i.
Für § 34i gelten seit Langem strengere Anforderungen als bisher für Darlehensvermittler unter § 34c: Es gibt eine Sachkundeprüfung, eine Registrierung im Vermittlerregister, eine Weiterbildungspflicht und eine Pflicht zur Berufshaftpflichtversicherung. Wer schon eine § 34i-Erlaubnis oder die bestandene § 34i-Sachkundeprüfung hat, profitiert jetzt: Beides gilt nach § 4 DarlVermV als gleichgestellte Qualifikation für § 34k.
§ 34k GewO: Die neue Erlaubnis für Verbraucherkredite
Der § 34k GewO gilt ab dem 20.11.2026 für die gewerbsmäßige Vermittlung von und Beratung zu Allgemein-Verbraucherdarlehen und vergleichbaren entgeltlichen Finanzierungshilfen. Er setzt die EU-Verbraucherkreditrichtlinie 2023/2225 (CCD2) um. Erlaubnispflichtig ist nur, wer dafür eine Vergütung erhält – Geld oder eine andere vereinbarte wirtschaftliche Gegenleistung.
Voraussetzungen sind persönliche Zuverlässigkeit, geordnete Vermögensverhältnisse und Sachkunde, danach folgt die Registrierung. Die Sachkunde weist du per IHK-Prüfung, über die Alte-Hasen-Regelung oder eine gleichgestellte Qualifikation nach. Erlaubnisinhaber und mitwirkende Beschäftigte unterliegen außerdem einer Weiterbildungspflicht ohne gesetzlich feste Stundenzahl. Alle Details stehen in unserem Leitfaden zum §34k GewO.
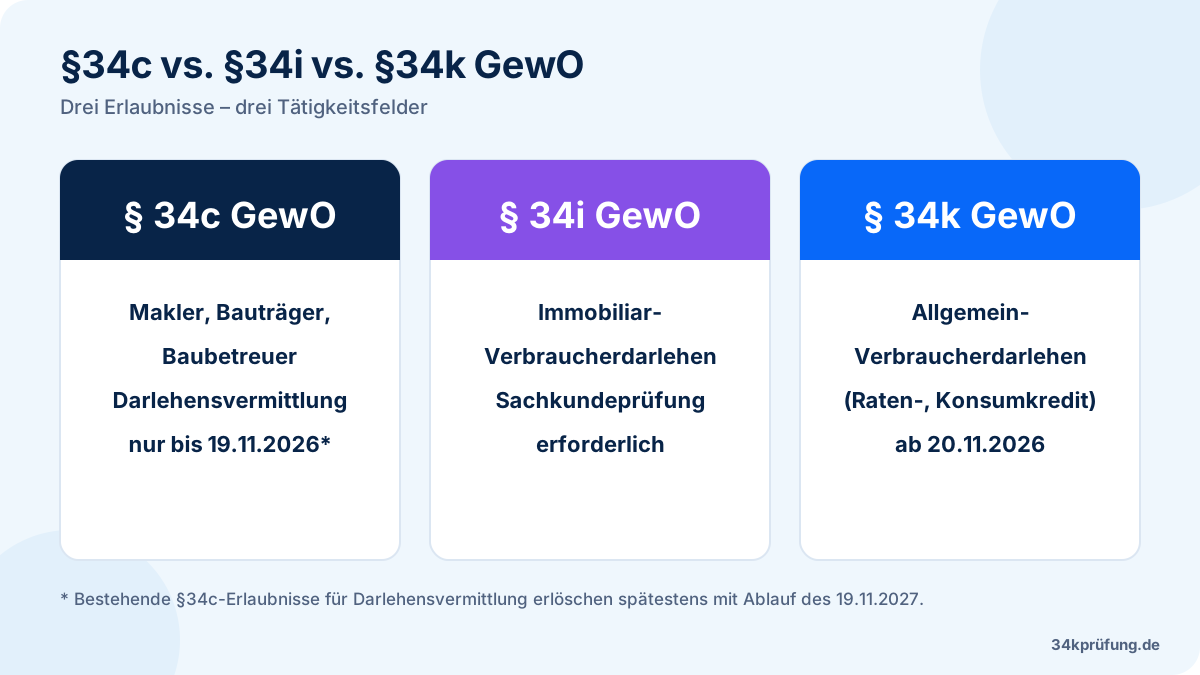
§34c vs. §34i vs. §34k: Der Unterschied in der Vergleichstabelle
Die folgende Tabelle fasst die wichtigsten Unterschiede zusammen – mit Blick auf die Darlehensvermittlung:
| Merkmal | § 34c GewO (Darlehensvermittlung) | § 34i GewO | § 34k GewO |
|---|---|---|---|
| Was wird vermittelt? | Darlehen (bis 19.11.2026) | Immobiliar-Verbraucherdarlehen | Allgemein-Verbraucherdarlehen und vergleichbare entgeltliche Finanzierungshilfen |
| Typische Produkte | Ratenkredite, Darlehen allgemein | Baufinanzierung, Anschlussfinanzierung | Ratenkredit, Autofinanzierung, Rahmenkredit, Finanzierungen im Handel |
| Gültigkeit | bis 19.11.2026 für Neuvermittlung maßgeblich; alte Erlaubnisse erlöschen spätestens mit Ablauf des 19.11.2027 | gilt unverändert weiter | ab 20.11.2026 |
| Gesetzlicher Sachkundenachweis | nein | ja | ja (Prüfung, Alte-Hasen-Regelung oder gleichgestellte Qualifikation) |
| Abschluss der IHK-Prüfung | – | eigene § 34i-Sachkundeprüfung | Geprüfte/r Fachfrau/Fachmann für Darlehensvermittlung IHK |
| Registrierung im Vermittlerregister | nein | ja | ja (§ 11a GewO) |
| Weiterbildungspflicht | nein | ja | ja, ohne gesetzlich feste Stundenzahl |
| Berufshaftpflicht-Pflicht | nein | ja | in den bisherigen IHK-Informationen nicht genannt |
| Honorarberatung | – | Honorar-Immobiliardarlehensberater möglich | Honorar-Darlehensberater möglich (schließt Vermittlerrolle aus) |
| Darlehen zwischen Unternehmern | bisher erfasst | nicht erfasst | grundsätzlich nicht erlaubnispflichtig |
Zur Berufshaftpflicht bei § 34k gilt: Die bislang veröffentlichten IHK-Informationen nennen keine Berufshaftpflicht-Pflicht – im Zweifel bei der zuständigen Erlaubnisbehörde nachfragen.
Welche Erlaubnis brauchst du für deine Tätigkeit?
Die richtige Erlaubnis hängt davon ab, welche Kredite du vermittelst. Diese Übersicht hilft dir bei der Einordnung:
| Deine Tätigkeit | Erlaubnis ab 20.11.2026 |
|---|---|
| Du vermittelst Ratenkredite und Umschuldungen an Verbraucher | § 34k GewO |
| Du vermittelst Baufinanzierungen an Verbraucher | § 34i GewO |
| Du vermittelst beides | § 34i und § 34k GewO |
| Du vermittelst nur Darlehen zwischen Unternehmern | grundsätzlich keine Erlaubnis nach § 34c oder § 34k mehr |
| Du bist Immobilienmakler ohne Kreditvermittlung | weiterhin § 34c GewO |
| Du verkaufst Autos und vermittelst Finanzierungen für eigene Fahrzeuge | § 34k GewO, außer dein Unternehmen fällt unter die KMU-Ausnahme |
| Du bist angestellt bei einem Unternehmen mit § 34k-Erlaubnis | keine eigene Erlaubnis nötig |
Die KMU-Ausnahme greift für Händler und Dienstleister, die nur Finanzierungen für eigene Waren oder Leistungen vermitteln und höchstens 250 Beschäftigte sowie entweder maximal 50 Mio. € Jahresumsatz oder maximal 43 Mio. € Jahresbilanzsumme haben. Verbundene Unternehmen können mitzählen. Ob du betroffen bist, klärst du mit unserem Selbstcheck zur §34k-Erlaubnispflicht.
Vom § 34c zum § 34k: Was bedeutet der Wechsel für dich?
Wenn du heute mit einer § 34c-Erlaubnis Verbraucherkredite vermittelst, musst du bis spätestens 19.11.2027 eine § 34k-Erlaubnis haben. Für den Umstieg gibt es zwei Erleichterungen:
Vereinfachtes Verfahren
- für Inhaber einer § 34c-Erlaubnis
- vom 20.11.2026 bis 31.05.2027
- Nachweis: bestehende Erlaubnis + Sachkunde
Alte-Hasen-Regelung
- seit 01.01.2021 ununterbrochen als Darlehensvermittler tätig
- selbstständig oder angestellt
- Antrag bis 31.05.2027 + Tätigkeitsnachweis, keine Prüfung
Wie du die Erlaubnis Schritt für Schritt beantragst, liest du unter §34k-Erlaubnis beantragen. Alle Stichtage findest du im Beitrag §34k-Fristen 2026/2027, die Voraussetzungen für den prüfungsfreien Weg unter Alte-Hasen-Regelung bei §34k.
Vom § 34i zum § 34k: Lohnt sich die Zusatzerlaubnis?
Wenn du bereits Baufinanzierungen nach § 34i vermittelst, kann eine zusätzliche § 34k-Erlaubnis dein Angebot sinnvoll ergänzen – etwa um Modernisierungs- oder Autokredite, die nicht durch die Immobilie besichert sind. Der Vorteil: Deine § 34i-Erlaubnis oder -Prüfung gilt als gleichgestellte Qualifikation. Eine weitere Sachkundeprüfung brauchst du dann nicht. Die Erlaubnis selbst musst du aber trotzdem beantragen.
Praxistipp
Prüfe, welche Abschlüsse sonst noch als gleichgestellt gelten. Bankkaufleute oder Immobilienkaufleute brauchen ebenfalls keine Prüfung. Die vollständige Liste steht im Beitrag Gleichgestellte Qualifikationen für §34k.
Wie unterscheidet sich die Prüfung?
Die neue Sachkundeprüfung nach § 34k ist eine eigene IHK-Prüfung mit dem Abschluss „Geprüfte Fachfrau / Geprüfter Fachmann für Darlehensvermittlung IHK“. Sie findet nur schriftlich und digital am PC statt: 100 Fragen in 150 Minuten, aufgeteilt in Teil 1 mit 40 Fragen zu Vermittlung und Beratung und Teil 2 mit 60 Fragen zu Finanzierung und Kreditprodukten. Bestanden hast du mit mindestens 50 von 100 Punkten. Mehr dazu im Prüfungs-Hub.
Häufige Fragen zum Unterschied zwischen §34c, §34i und §34k
Was ist der Unterschied zwischen § 34i und § 34k GewO?
§ 34i GewO regelt die Vermittlung von und Beratung zu Immobiliar-Verbraucherdarlehen, also etwa Baufinanzierungen. § 34k GewO gilt ab 20.11.2026 für Allgemein-Verbraucherdarlehen wie Ratenkredite oder Autofinanzierungen und vergleichbare entgeltliche Finanzierungshilfen.
Brauche ich nach dem 20.11.2026 noch eine § 34c-Erlaubnis für Kredite?
Für die Vermittlung von Verbraucherdarlehen nicht mehr: Diese wandert in den § 34k GewO. Bestehende § 34c-Erlaubnisse für die Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027. Für andere Tätigkeiten nach § 34c, etwa als Immobilienmakler, bleibt § 34c relevant.
Ersetzt eine § 34i-Erlaubnis die Sachkunde für § 34k?
Ja. Eine Erlaubnis oder bestandene Sachkundeprüfung nach § 34i GewO gilt nach § 4 DarlVermV als gleichgestellte Qualifikation. Du brauchst aber trotzdem eine eigene § 34k-Erlaubnis, wenn du Allgemein-Verbraucherdarlehen vermitteln willst.
Kann ich § 34i und § 34k gleichzeitig haben?
Ja, die Erlaubnisse decken unterschiedliche Kreditarten ab und können nebeneinander bestehen. Wer sowohl Baufinanzierungen als auch Ratenkredite vermittelt, braucht in der Regel beide Erlaubnisse.
Muss ich für § 34k eine Berufshaftpflicht abschließen wie bei § 34i?
Die bislang veröffentlichten IHK-Informationen nennen keine Berufshaftpflicht-Pflicht für § 34k – im Zweifel bei der zuständigen Erlaubnisbehörde nachfragen. Bei § 34i ist eine Berufshaftpflichtversicherung dagegen vorgeschrieben.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.
Du brauchst den § 34k? Starte jetzt mit unseren Übungsfragen zu Recht, Beratung und Finanzierung.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
§34k FAQ: 30 Antworten zu Erlaubnis, Prüfung und Fristen
Die 30 wichtigsten Fragen zur neuen Erlaubnis nach § 34k GewO – von der Erlaubnispflicht über die IHK-Sachkundeprüfung bis zu den Übergangsfristen.
§34k GewO: Der komplette Leitfaden für Darlehensvermittler (2026)
Ab 20.11.2026 brauchen Darlehensvermittler eine eigene Erlaubnis nach § 34k GewO. Dieser Leitfaden erklärt Hintergründe, Voraussetzungen, Sachkunde, Prüfung, Antrag und alle Übergangsfristen.
§34k-Fristen 2026/2027: 7 Termine, die Darlehensvermittler kennen müssen
Der Wechsel von § 34c zu § 34k GewO bringt mehrere Stichtage mit sich. Hier sind die sieben wichtigsten Termine 2026 und 2027 für Darlehensvermittler – mit Zeitstrahl und Countdown.