§34k GewO: Der komplette Leitfaden für Darlehensvermittler (2026)
Ab 20.11.2026 brauchen Darlehensvermittler eine eigene Erlaubnis nach § 34k GewO. Dieser Leitfaden erklärt Hintergründe, Voraussetzungen, Sachkunde, Prüfung, Antrag und alle Übergangsfristen.
Inhaltsverzeichnis
Mit dem § 34k GewO bekommt die Darlehensvermittlung in Deutschland eine eigene Erlaubnis – inklusive Sachkundeprüfung, Registrierung und Weiterbildungspflicht. Wenn du Verbraucherkredite vermittelst, im Autohaus Finanzierungen anbietest oder als Quereinsteiger in die Kreditvermittlung willst, betrifft dich das direkt. In diesem Leitfaden findest du alles Wichtige an einem Ort: Hintergründe, Ausnahmen, Voraussetzungen, Prüfung, Antrag und Fristen. Stand: Oktober 2026.
Kurz gesagt: Der § 34k GewO ist die neue Erlaubnispflicht für alle, die gewerbsmäßig und gegen Vergütung Allgemein-Verbraucherdarlehen vermitteln oder dazu beraten. Er gilt ab dem 20.11.2026 und ersetzt für diese Tätigkeit den bisherigen § 34c GewO. Du brauchst Zuverlässigkeit, geordnete Vermögensverhältnisse, Sachkunde und eine Registrierung im Vermittlerregister.
Das Wichtigste in Kürze
- Ab 20.11.2026 gilt § 34k GewO für die Vermittlung von und Beratung zu Allgemein-Verbraucherdarlehen und vergleichbaren entgeltlichen Finanzierungshilfen.
- Neu ist der Sachkundenachweis – meist per IHK-Prüfung „Geprüfte/r Fachfrau/Fachmann für Darlehensvermittlung IHK“.
- Ausnahmen gibt es u. a. für reine Tippgeber, angestellte Mitarbeiter und kleine Händler (KMU), die nur eigene Waren finanzieren.
- § 34c-Inhaber können vom 20.11.2026 bis 31.05.2027 ein vereinfachtes Verfahren nutzen; wer seit 01.01.2021 ununterbrochen tätig ist, kann die Alte-Hasen-Regelung nutzen.
- Alte § 34c-Erlaubnisse für die Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027.
Was ist der § 34k GewO – und was ändert sich?
Der § 34k der Gewerbeordnung (GewO) regelt die neue Erlaubnispflicht für Darlehensvermittler und Honorar-Darlehensberater im Bereich der Allgemein-Verbraucherdarlehen. Allgemein-Verbraucherdarlehen sind vereinfacht gesagt alle Verbraucherkredite, die nicht durch eine Immobilie besichert sind oder dem Immobilienerwerb dienen – also etwa Ratenkredite, Autofinanzierungen, Rahmenkredite oder Finanzierungen im Handel.
Bisher fiel die Darlehensvermittlung unter § 34c Abs. 1 Satz 1 Nr. 2 GewO. Diese Rechtslage gilt bis einschließlich 19.11.2026; bestehende § 34c-Erlaubnisse für die Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027. Der entscheidende Unterschied: Unter § 34c gab es für Darlehensvermittler keinen gesetzlichen Sachkundenachweis. Mit dem § 34k GewO ändert sich das grundlegend. Wer Kreditvermittlung betreibt, muss künftig nachweisen, dass er das nötige Fachwissen hat.
Die wichtigsten Änderungen im Überblick:
- Eigene Erlaubnis nach § 34k GewO statt § 34c GewO für die Verbraucherkreditvermittlung
- Pflicht zum Sachkundenachweis (Prüfung, Alte-Hasen-Regelung oder gleichgestellte Qualifikation)
- Registrierung im Vermittlerregister nach § 11a GewO
- Weiterbildungspflicht für Erlaubnisinhaber und mitwirkende Beschäftigte
- Klare Trennung zwischen Darlehensvermittler und Honorar-Darlehensberater
- Die Vermittlung von Darlehen zwischen Unternehmern ist ab 20.11.2026 grundsätzlich nicht mehr erlaubnispflichtig
Wichtig zur Abgrenzung: Immobiliar-Verbraucherdarlehen, also Baufinanzierungen und immobilienbesicherte Kredite, bleiben weiterhin bei § 34i GewO. Einen ausführlichen Vergleich findest du im Beitrag §34c vs. §34i vs. §34k: Die Unterschiede einfach erklärt.
Warum gibt es den § 34k GewO? Hintergrund CCD2
Auslöser ist die europäische Verbraucherkreditrichtlinie (EU) 2023/2225, oft kurz „CCD2“ genannt (Consumer Credit Directive 2). Sie modernisiert den Verbraucherschutz bei Krediten in der gesamten EU und verlangt unter anderem, dass Kreditvermittler ausreichend qualifiziert sind und beaufsichtigt werden.
Deutschland setzt die Richtlinie mit dem „Gesetz zur Umsetzung der Verbraucherkreditrichtlinie 2023“ um. Der Bundestag hat es am 17.04.2026 beschlossen. Die Details zu Sachkunde, Prüfung, Registrierung, Weiterbildung und Berufspflichten stehen in der Darlehensvermittlungsverordnung (DarlVermV), der der Bundesrat am 10.07.2026 zugestimmt hat. Die Übergangsvorschriften findest du in § 162 GewO.
Parallel ändern sich ab dem 20.11.2026 auch die Verbraucherkreditregeln im BGB. Der Anwendungsbereich wird erweitert – etwa auf zinsfreie und kurzfristige Kredite, Kredite unter 200 € und vergleichbare Zahlungsaufschübe inklusive „Buy now, pay later“. Außerdem gilt künftig: Ein Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist. Mehr dazu liest du im Beitrag Buy now, pay later und die neue Verbraucherkreditrichtlinie.
Wer braucht eine Erlaubnis nach § 34k GewO?
Erlaubnispflichtig ist, wer gewerbsmäßig Allgemein-Verbraucherdarlehen oder vergleichbare entgeltliche Finanzierungshilfen vermittelt oder dazu berät – und dafür eine Vergütung erhält. Vergütung heißt nicht nur Geld: Auch eine andere vereinbarte wirtschaftliche Gegenleistung reicht aus.
Typischerweise betroffen sind:
- selbstständige Kreditvermittler und Darlehensvermittler, die bisher eine § 34c-Erlaubnis haben,
- Finanzvertriebe und Maklerbüros, die Ratenkredite oder Umschuldungen vermitteln,
- Online-Anbieter, soweit sie Kredite aktiv vermitteln und dafür vergütet werden,
- größere Händler wie Autohaus-Gruppen oder Möbelketten, die Finanzierungen anbieten und nicht unter die KMU-Ausnahme fallen,
- Honorar-Darlehensberater, die Verbraucher gegen Honorar zu Krediten beraten.
Ob du konkret betroffen bist, hängt von deinem Geschäftsmodell ab. Mit unserem Tool kannst du das in wenigen Klicks einschätzen:
Ausführlicher und mit Beispielen geht es im Beitrag Brauche ich eine §34k-Erlaubnis? Der Selbstcheck.
Welche Ausnahmen von der § 34k-Erlaubnispflicht gibt es?
Nicht jeder, der mit Krediten zu tun hat, braucht eine eigene Erlaubnis. Das Gesetz sieht mehrere Ausnahmen vor. Prüfe genau, ob eine davon auf dich zutrifft – im Zweifel lohnt sich eine Rückfrage bei der zuständigen Erlaubnisbehörde.
Reine Tippgeber
Ein Tippgeber stellt nur den Kontakt her: Er nennt dem Kunden etwa einen Vermittler oder eine Bank, wird aber nicht selbst aktiv. Wer dagegen berät, Konditionen bespricht, Unterlagen sammelt oder auf einen Vertragsabschluss hinwirkt, ist in der Regel kein reiner Tippgeber mehr. Die Grenze ist in der Praxis fließend – halte deine Rolle deshalb klar und dokumentiert.
Mitarbeiter eines Erlaubnisinhabers
Angestellte, die unter der Verantwortung eines Unternehmens mit § 34k-Erlaubnis arbeiten, brauchen keine eigene Erlaubnis. Was sie trotzdem erfüllen müssen, liest du weiter unten im Abschnitt zu Mitarbeitern.
Kreditinstitute und andere beaufsichtigte Institute
Ausgenommen sind Kreditinstitute mit Erlaubnis nach dem Kreditwesengesetz (KWG), Wertpapierinstitute nach dem Wertpapierinstitutsgesetz (WpIG) und Kapitalverwaltungsgesellschaften nach dem Kapitalanlagegesetzbuch (KAGB). Sie unterliegen bereits einer eigenen Aufsicht.
Händler und Dienstleister (KMU-Ausnahme)
Besonders relevant für Autohäuser, Möbelhäuser und Elektronikhändler: Warenverkäufer und Dienstleister, die Finanzierungen nur für ihre eigenen Waren oder Leistungen vermitteln, sind ausgenommen – aber nur, wenn sie ein kleines oder mittleres Unternehmen (KMU) sind. Maßgeblich ist die EU-KMU-Definition:
| Kriterium | Schwellenwert | Hinweis |
|---|---|---|
| Beschäftigte | höchstens 250 | muss immer erfüllt sein |
| Jahresumsatz | höchstens 50 Mio. € | entweder Umsatz … |
| Jahresbilanzsumme | höchstens 43 Mio. € | … oder Bilanzsumme |
| Verbundene Unternehmen | können mitzählen | auch Partnerunternehmen berücksichtigen |
Achtung
Größere Händler – zum Beispiel große Autohaus-Gruppen oder Möbelketten – können erlaubnispflichtig werden – zumal verbundene Unternehmen bei den Schwellenwerten mitzählen können. Gehört dein Betrieb zu einer Gruppe, prüfe die Zahlen der gesamten Unternehmensgruppe.
Welche Voraussetzungen gelten für die § 34k-Erlaubnis?
Im regulären Verfahren prüft die zuständige Erlaubnisbehörde drei Voraussetzungen. Erst wenn alle erfüllt sind, wird die Erlaubnis erteilt und du wirst registriert.
| Voraussetzung | Was geprüft wird | Übliche Nachweise (in der Regel) |
|---|---|---|
| Persönliche Zuverlässigkeit | Keine einschlägigen Verurteilungen oder gewerberechtlichen Verstöße | Führungszeugnis, Auskunft aus dem Gewerbezentralregister |
| Geordnete Vermögensverhältnisse | Keine Insolvenz, keine Einträge im Schuldnerverzeichnis | Auskunft aus dem Schuldnerverzeichnis und vom Insolvenzgericht |
| Sachkunde | Fachwissen zu Recht, Beratung und Finanzierung | IHK-Prüfungszeugnis, Nachweis Alte-Hasen-Regelung oder gleichgestellte Qualifikation |
| Registrierung | Eintrag ins Vermittlerregister nach § 11a GewO | erfolgt im Zuge der Erlaubniserteilung |
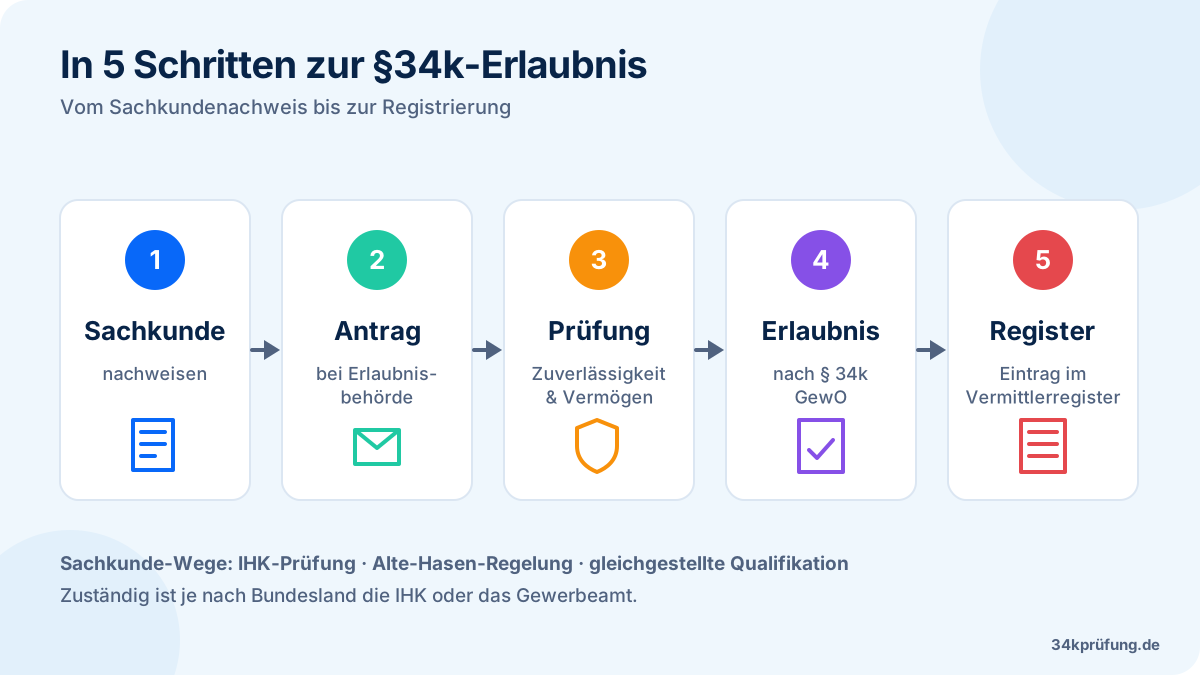
Die konkrete Liste der Unterlagen legt die zuständige Behörde fest. Welche Stelle das ist, unterscheidet sich je nach Bundesland: In Baden-Württemberg sind es zum Beispiel die IHKs, in Berlin die bezirklichen Gewerbeämter, in Nordrhein-Westfalen voraussichtlich die IHKs (die Landesregelung stand zuletzt noch aus). Wir sprechen deshalb immer von der „zuständigen Erlaubnisbehörde (je nach Bundesland IHK oder Gewerbeamt)“.
Besonderheit bei GmbH und anderen juristischen Personen
Ist der Antragsteller eine juristische Person, etwa eine GmbH, kann die Sachkunde durch eine angemessene Zahl geeigneter Beschäftigter nachgewiesen werden, denen die Aufsicht über die Vermittlung übertragen ist. Natürliche Personen, die selbst vermitteln oder das Geschäft leiten, müssen ihre Sachkunde dagegen selbst nachweisen.
Berufshaftpflicht?
Bei § 34i GewO ist eine Berufshaftpflichtversicherung Pflicht. Für § 34k sieht das anders aus: Die bislang veröffentlichten IHK-Informationen nennen keine Berufshaftpflicht-Pflicht – im Zweifel bei der zuständigen Erlaubnisbehörde nachfragen.
Sachkunde nachweisen: Welche Wege gibt es?
Die Sachkunde ist das Herzstück der neuen Regelung. Es gibt drei Wege, sie nachzuweisen. Welcher für dich passt, hängt von deiner Berufserfahrung und deinen Abschlüssen ab.
| Weg | Für wen? | Was du brauchst |
|---|---|---|
| IHK-Sachkundeprüfung | Alle, besonders Quereinsteiger und Neugründer | Bestandene Prüfung „Geprüfte/r Fachfrau/Fachmann für Darlehensvermittlung IHK“ |
| Alte-Hasen-Regelung | Seit 01.01.2021 ununterbrochen als Darlehensvermittler nach § 34c tätig (selbstständig oder angestellt) | Antrag bis 31.05.2027 und Nachweis der Tätigkeit |
| Gleichgestellte Qualifikation | Inhaber bestimmter Abschlüsse nach § 4 DarlVermV | Abschlusszeugnis, je nach Abschluss plus Berufserfahrung |
Die Alte-Hasen-Regelung
Wer seit dem 01.01.2021 ununterbrochen als Darlehensvermittler im Sinne des § 34c Abs. 1 Satz 1 Nr. 2 GewO tätig ist, braucht keine Prüfung. Das gilt für Selbstständige und Angestellte gleichermaßen. Voraussetzung: Du stellst den Antrag bis zum 31.05.2027 und weist die Tätigkeit nach. Verpasst du diese Frist, kannst du die Regel nicht mehr nutzen und bleibst auf das reguläre Verfahren angewiesen. Alle Details stehen im Beitrag Alte-Hasen-Regelung bei §34k.
Gleichgestellte Qualifikationen
Bestimmte Berufsabschlüsse ersetzen die Prüfung. Ohne weitere Voraussetzungen anerkannt sind laut IHK-Informationen unter anderem Bankkaufleute, Sparkassenkaufleute, Immobilienkaufleute, Geprüfte Bankfachwirte sowie Inhaber einer Erlaubnis oder bestandenen Sachkundeprüfung nach § 34i GewO. Andere Abschlüsse – etwa Automobilkaufleute – brauchen zusätzlich mindestens ein Jahr Berufserfahrung in der Darlehensvermittlung oder -beratung. Hochschulabschlüsse in Mathematik, Wirtschafts- oder Rechtswissenschaften werden mit mindestens drei Jahren Berufserfahrung anerkannt. Die vollständige Liste findest du unter Gleichgestellte Qualifikationen für §34k. Über die Anerkennung entscheidet die Erlaubnisbehörde.
Welcher Weg für dich der richtige ist, klärst du mit unserer Entscheidungshilfe Sachkunde für §34k nachweisen: Prüfung, Alte-Hasen-Regelung oder Qualifikation?
Die § 34k-Sachkundeprüfung im Überblick
Für die meisten Neueinsteiger führt der Weg über die IHK-Prüfung. Der Abschluss heißt „Geprüfte Fachfrau / Geprüfter Fachmann für Darlehensvermittlung IHK“. Die Prüfung findet nur schriftlich statt, digital am PC in Räumen der IHK und auf Deutsch. Einen mündlichen oder praktischen Teil gibt es nicht.
| Merkmal | Details |
|---|---|
| Umfang | 100 Fragen, 100 Punkte |
| Dauer | 150 Minuten ohne Pause |
| Teil 1 | Kenntnisse für Vermittlung und Beratung zu Allgemein-Verbraucherdarlehen: 40 Fragen |
| Teil 2 | Finanzierung und Kreditprodukte: 60 Fragen |
| Kundenberatung | kein eigener Teil, in beide Teile integriert |
| Fragetypen | Single Choice, Multiple Choice, Rechenaufgaben, Reihenfolge, Zuordnung, Lückentext |
| Bestehensgrenze | mind. 50 von 100 Punkten, keine Mindestpunktzahl je Bereich |
| Ergebnis | bestanden / nicht bestanden, keine Noten |
| Hilfsmittel | eigener nicht programmierbarer, batteriebetriebener, nicht kommunikationsfähiger Taschenrechner; zusätzlich Rechner in der Prüfungssoftware |
| Wiederholung | unbegrenzt möglich |
Termine legt jede anbietende IHK selbst fest – es gibt keine bundeseinheitlichen Termine. Du kannst dich bei jeder IHK anmelden, die die Prüfung anbietet. Nicht jede IHK bietet sie an. Ein Beispiel: Bei der IHK Berlin kostet die Prüfung 260,00 € (eine neue Gebühr ist angekündigt). Eine Übersicht findest du unter §34k-Prüfung: Gebühren und Termine und auf der Seite IHK-Standorte und Prüfungstermine.
Alles zu Ablauf, Fragetypen und Inhalten erklärt unser Prüfungs-Hub zur §34k-Sachkundeprüfung.
Wie bereitest du dich am besten vor?
Ein Kurs ist keine Pflicht – du kannst dich auch selbst vorbereiten. Der DIHK-Rahmenplan (Stand August 2026) empfiehlt 140 Unterrichtseinheiten: 30 UE Kundenberatung, 50 UE Kenntnisse zu Vermittlung und Beratung und 60 UE Finanzierung und Kreditprodukte. Das ist eine Empfehlung, keine Vorgabe. Der größte Prüfungsteil ist Finanzierung – hier lohnt es sich, Zinsrechnung, Effektivzins und Ratenberechnung sicher zu beherrschen.
Unsere Lernstrategie findest du im Leitfaden §34k-Prüfung vorbereiten, einen konkreten Zeitplan im 8-Wochen-Lernplan für die §34k-Prüfung. Typische Stolperfallen vermeidest du mit dem Beitrag Häufige Fehler in der §34k-Prüfung. Die Inhalte des Rahmenplans bereiten wir unter Lernmaterial nach Rahmenplan auf.
§ 34k-Erlaubnis beantragen: So läuft der Antrag
Den Antrag stellst du bei der zuständigen Erlaubnisbehörde – je nach Bundesland IHK oder Gewerbeamt. Wichtig: Ein Antrag auf die § 34k-Erlaubnis ist erst ab dem 20.11.2026 möglich. Vorher kannst du aber schon die Prüfung ablegen und Unterlagen vorbereiten.
- Sachkunde klären Entscheide, ob du die Prüfung ablegst, die Alte-Hasen-Regelung nutzt oder eine gleichgestellte Qualifikation hast.
- Zuständige Behörde ermitteln Finde heraus, ob in deinem Bundesland die IHK oder das Gewerbeamt zuständig ist.
- Unterlagen beschaffen In der Regel Führungszeugnis, Gewerbezentralregisterauskunft, Auskünfte zu Schuldnerverzeichnis und Insolvenz sowie den Sachkundenachweis.
- Rolle wählen Entscheide dich zwischen Darlehensvermittler und Honorar-Darlehensberater.
- Antrag stellen und Gebühr zahlen Die Gebühren variieren je nach Behörde.
- Registrierung Nach der Erlaubniserteilung wirst du im Vermittlerregister eingetragen.
Zu den Kosten einige Beispiele, die je nach IHK oder Behörde abweichen können: Die IHK Mittlerer Niederrhein nennt 201 € für die Erlaubnis nach § 34k, 166 € im vereinfachten Verfahren sowie 64 € für die Registrierung eines Gewerbetreibenden und 22 € für einen Angestellten. Die IHK Nordschwarzwald nennt 90 € für den Umtausch inklusive Registrierung und 385 € für den regulären Antrag inklusive Registrierung.
Die ausführliche Anleitung mit Dokumenten-Checkliste findest du unter §34k-Erlaubnis beantragen: Schritt-für-Schritt-Anleitung. Eine visuelle Zusammenfassung bietet die Infografik: Der Weg zur §34k-Erlaubnis.
Registrierung im Vermittlerregister
Nach der Erlaubnis folgt die Registrierung im Vermittlerregister nach § 11a GewO. Das Register ist öffentlich einsehbar unter vermittlerregister.info. So können Kunden und Kreditgeber prüfen, ob du zur Vermittlung berechtigt bist.
Eingetragen werden der Erlaubnisinhaber und die leitenden Beschäftigten, die für die Vermittlung verantwortlich sind. Nicht alle mitwirkenden Mitarbeiter werden eingetragen. Ab dem 20.11.2027 ist die Vermittlung nur noch mit § 34k-Erlaubnis und Registrierung zulässig.
Weiterbildungspflicht: Was gilt für Vermittler und Mitarbeiter?
Mit der Erlaubnis endet das Lernen nicht. Erlaubnisinhaber und die bei der Vermittlung mitwirkenden Beschäftigten unterliegen einer Weiterbildungspflicht. Eine feste Stundenzahl ist gesetzlich nicht vorgegeben.
Die Behörde beziehungsweise IHK kann aber Nachweise über die Weiterbildung der letzten drei Jahre verlangen. Bewahre Teilnahmebescheinigungen, Seminarunterlagen und Nachweise über Online-Schulungen deshalb sorgfältig auf.
Praxistipp
Lege einen einfachen Weiterbildungsordner an – digital oder auf Papier – mit Datum, Thema, Anbieter und Dauer jeder Maßnahme. So hast du die Nachweise der letzten drei Jahre jederzeit griffbereit, wenn die Behörde fragt.
Darlehensvermittler oder Honorar-Darlehensberater?
Beim Antrag musst du dich entscheiden: Beide Rollen schließen sich gegenseitig aus. Der Darlehensvermittler erhält seine Vergütung in der Regel als Provision vom Kreditgeber. Der Honorar-Darlehensberater dagegen wird ausschließlich vom Kunden bezahlt.
Darlehensvermittler
- vermittelt Allgemein-Verbraucherdarlehen
- Vergütung meist durch Provision vom Kreditgeber
- kann mit ausgewählten Kreditgebern zusammenarbeiten
Honorar-Darlehensberater
- braucht einen ausreichenden Marktüberblick
- arbeitet unabhängig
- wird nur vom Kunden vergütet, keine Zahlungen von Kreditgebern
Den vollständigen Vergleich liest du unter Darlehensvermittler vs. Honorar-Darlehensberater.
Übergangsfristen: Was gilt bis wann?
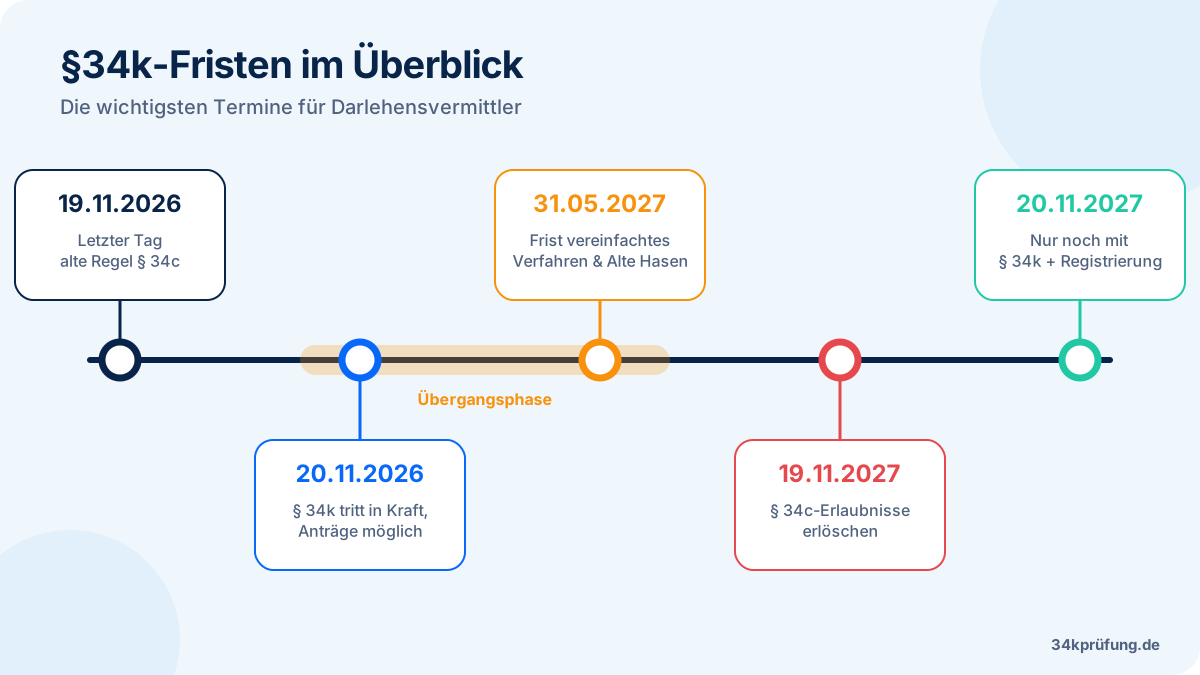
Der Wechsel von § 34c auf § 34k GewO erfolgt nicht über Nacht. Die Übergangsvorschrift in § 162 GewO schafft mehrere Stichtage, die du kennen solltest.
| Datum | Was passiert? |
|---|---|
| bis 19.11.2026 | Alte Rechtslage: Darlehensvermittlung nach § 34c GewO |
| 20.11.2026 | § 34k GewO tritt in Kraft, Anträge möglich, erste Prüfungen im November 2026 |
| 20.11.2026 – 31.05.2027 | Vereinfachtes Verfahren für § 34c-Inhaber; Antragsfrist für die Alte-Hasen-Regelung endet am 31.05.2027 |
| 19.11.2027 | Bestehende § 34c-Erlaubnisse für Darlehensvermittlung erlöschen spätestens mit Ablauf dieses Tages |
| ab 20.11.2027 | Vermittlung nur noch mit § 34k-Erlaubnis und Registrierung |
So viel Zeit bleibt dir noch bis zum Start des § 34k GewO:
Das vereinfachte Verfahren für § 34c-Inhaber
Wenn du bereits eine Erlaubnis nach § 34c GewO für die Darlehensvermittlung hast, kannst du vom 20.11.2026 bis zum 31.05.2027 das vereinfachte Verfahren nutzen. Du weist dann die bestehende Erlaubnis und deine Sachkunde nach. Welche Unterlagen die Behörde dafür im Einzelnen verlangt, erfährst du dort; in den genannten IHK-Gebührenbeispielen ist das vereinfachte Verfahren zudem günstiger als der reguläre Antrag. Alle Termine im Detail findest du in unserem Beitrag §34k-Fristen 2026/2027: 7 Termine, die du kennen musst.
Achtung
Wenn du die Prüfung brauchst, plane rechtzeitig. Prüfungstermine haben Anmeldeschlüsse, und gerade zum Start der neuen Regelung kann die Nachfrage nach Terminen hoch sein. Wer bis zum 19.11.2027 keine § 34k-Erlaubnis hat, darf ab dem 20.11.2027 nicht mehr vermitteln.
Was brauchen Mitarbeiter im Kreditvertrieb?
Viele Fragen kommen von Angestellten – etwa im Autohaus, im Möbelhandel oder im Finanzvertrieb. Die gute Nachricht: Mitarbeiter, die unter der Verantwortung eines Unternehmens mit § 34k-Erlaubnis tätig sind, brauchen keine eigene Erlaubnis und keinen formalen Sachkundenachweis.
Das heißt aber nicht, dass kein Fachwissen nötig ist. Mitarbeiter müssen die erforderlichen Kenntnisse für ihre Tätigkeit haben. Dafür ist der Erlaubnisinhaber verantwortlich. Außerdem gilt für mitwirkende Beschäftigte die Weiterbildungspflicht.
- Keine eigene Erlaubnis nötig, wenn du für ein Unternehmen mit § 34k-Erlaubnis arbeitest
- Kein formaler Sachkundenachweis, aber ausreichende Kenntnisse erforderlich
- Weiterbildungspflicht gilt auch für mitwirkende Beschäftigte
- Eintrag im Vermittlerregister nur für leitende, verantwortliche Beschäftigte
Für Arbeitgeber kann es trotzdem sinnvoll sein, dass Mitarbeiter freiwillig die IHK-Prüfung ablegen. Bei einer GmbH kann die Sachkunde ja gerade über geeignete Beschäftigte mit Aufsichtsfunktion nachgewiesen werden. Und wer selbst angestellt seit 01.01.2021 ununterbrochen als Darlehensvermittler tätig war, kann für eine spätere Selbstständigkeit die Alte-Hasen-Regelung prüfen – Antragsfrist 31.05.2027.
Checkliste: In 8 Schritten zur § 34k-Erlaubnis
Damit du nichts vergisst, hier die wichtigsten Punkte als kompakte Checkliste:
- Prüfen, ob du erlaubnispflichtig bist oder eine Ausnahme greift (Tippgeber, Mitarbeiter, Institut, KMU-Händler)
- Zuständige Erlaubnisbehörde in deinem Bundesland ermitteln (IHK oder Gewerbeamt)
- Sachkundeweg wählen: Prüfung, Alte-Hasen-Regelung oder gleichgestellte Qualifikation
- Bei Prüfung: IHK und Termin wählen, Anmeldeschluss beachten, Lernplan aufstellen
- Unterlagen zu Zuverlässigkeit und Vermögensverhältnissen beschaffen
- Rolle festlegen: Darlehensvermittler oder Honorar-Darlehensberater
- Antrag ab 20.11.2026 stellen – für vereinfachtes Verfahren und Alte-Hasen-Regelung bis 31.05.2027
- Weiterbildungsnachweise ab sofort sammeln und mindestens drei Jahre aufbewahren
Eine druckbare Version findest du in unserer §34k-Checkliste zum Abhaken. Fachbegriffe schlägst du im §34k-Glossar nach, weitere Antworten stehen in den FAQ zum §34k.
Häufige Fragen zum § 34k GewO
Ab wann gilt § 34k GewO?
Der neue § 34k GewO gilt ab dem 20.11.2026. Ab diesem Tag kannst du die Erlaubnis beantragen. Bestehende Erlaubnisse nach § 34c GewO für die Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027.
Brauche ich als Tippgeber eine § 34k-Erlaubnis?
Nein, reine Tippgeber, die nur den Kontakt zwischen Kunde und Kreditgeber oder Vermittler herstellen und nicht aktiv vermitteln, sind von der Erlaubnispflicht ausgenommen. Sobald du berätst, Unterlagen aufbereitest oder auf einen Abschluss hinwirkst, liegt in der Regel Vermittlung vor.
Muss ich für § 34k eine Prüfung ablegen?
Grundsätzlich ja, die Sachkunde wird in der Regel durch die IHK-Prüfung nachgewiesen. Alternativen sind die Alte-Hasen-Regelung (ununterbrochene Tätigkeit seit 01.01.2021, Antrag bis 31.05.2027) und eine nach § 4 DarlVermV gleichgestellte Qualifikation.
Brauchen meine Mitarbeiter eine eigene Erlaubnis?
Nein. Mitarbeiter, die unter der Verantwortung eines Unternehmens mit § 34k-Erlaubnis tätig sind, brauchen keine eigene Erlaubnis und keinen formalen Sachkundenachweis. Sie müssen aber die nötigen Kenntnisse haben und unterliegen der Weiterbildungspflicht.
Ist eine Berufshaftpflichtversicherung für § 34k Pflicht?
Die bislang veröffentlichten IHK-Informationen nennen keine Berufshaftpflicht-Pflicht für § 34k – anders als bei § 34i GewO. Im Zweifel solltest du bei deiner zuständigen Erlaubnisbehörde nachfragen.
Was passiert, wenn ich bis 19.11.2027 keine § 34k-Erlaubnis habe?
Dann darfst du ab dem 20.11.2027 keine Allgemein-Verbraucherdarlehen mehr gewerbsmäßig vermitteln, denn deine § 34c-Erlaubnis für die Darlehensvermittlung ist dann erloschen. Ab diesem Tag ist die Vermittlung nur noch mit § 34k-Erlaubnis und Registrierung zulässig.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK. Wir sind keine IHK und bieten keine amtlichen Prüfungsfragen an.
Bereit für die Prüfung? Teste dein Wissen zu Recht, Beratung und Finanzierung mit unseren Übungsfragen zur §34k-Sachkundeprüfung.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Sachkunde für §34k nachweisen: Prüfung, Alte-Hasen-Regelung oder Qualifikation?
Für die § 34k-Erlaubnis brauchst du einen Sachkundenachweis. Wir vergleichen die drei Wege – IHK-Prüfung, Alte-Hasen-Regelung und gleichgestellte Qualifikation – und helfen dir bei der Entscheidung.
§34k FAQ: 30 Antworten zu Erlaubnis, Prüfung und Fristen
Die 30 wichtigsten Fragen zur neuen Erlaubnis nach § 34k GewO – von der Erlaubnispflicht über die IHK-Sachkundeprüfung bis zu den Übergangsfristen.
§34k-Fristen 2026/2027: 7 Termine, die Darlehensvermittler kennen müssen
Der Wechsel von § 34c zu § 34k GewO bringt mehrere Stichtage mit sich. Hier sind die sieben wichtigsten Termine 2026 und 2027 für Darlehensvermittler – mit Zeitstrahl und Countdown.