Buy now, pay later & Co.: Was die neue Verbraucherkreditrichtlinie ab 20.11.2026 ändert
Ab dem 20.11.2026 gilt das Verbraucherkreditrecht auch für viele BNPL-Angebote, Kleinkredite und zinsfreie Zahlungsaufschübe. Wir erklären die Änderungen und die Folgen für Vermittler und Händler.
Inhaltsverzeichnis
Ratenzahlung per Klick an der Online-Kasse, „heute kaufen, in 30 Tagen zahlen“, Mini-Kredite über wenige Euro: Solche Angebote waren bisher oft nicht vom Verbraucherkreditrecht erfasst. Mit der Umsetzung der neuen Verbraucherkreditrichtlinie (EU) 2023/2225 ändert sich das ab dem 20.11.2026 grundlegend. Hier erfährst du, was für Verbraucher neu ist und was Kreditvermittler und Händler jetzt beachten sollten. Stand: Oktober 2026.
Kurz gesagt: Ab dem 20.11.2026 gilt das Verbraucherkreditrecht auch für zinsfreie und kurzfristige Kredite, Kredite unter 200 € und vergleichbare Zahlungsaufschübe wie Buy now, pay later. Ausgenommen bleiben unter Bedingungen der klassische Rechnungskauf und bestimmte Debitkarten. Zudem gelten strengere Kreditwürdigkeitsprüfungen, Textform, ein Verbot vorangekreuzter Optionen und neue Widerrufsregeln.
Das Wichtigste in Kürze
- Die Richtlinie (EU) 2023/2225 („CCD2“) wird durch das Gesetz zur Umsetzung der Verbraucherkreditrichtlinie umgesetzt; der Bundestag hat es am 17.04.2026 beschlossen.
- BNPL, Kleinkredite unter 200 € und zinsfreie Kredite fallen grundsätzlich unter das Verbraucherkreditrecht.
- Kredite dürfen nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist.
- Widerrufsrecht auch beim Dispo; Erlöschen spätestens nach 12 Monaten und 14 Tagen.
- Für Vermittler gilt ab demselben Tag die neue Erlaubnispflicht nach § 34k GewO.
Warum gibt es eine neue Verbraucherkreditrichtlinie?
Die bisherige EU-Verbraucherkreditrichtlinie stammt aus einer Zeit, in der es Ratenzahlungen per App oder Ein-Klick-Finanzierungen kaum gab. Viele moderne Angebote fielen durch das Raster, weil sie zinsfrei, sehr kurzfristig oder sehr klein waren. Gerade diese Produkte werden aber häufig spontan genutzt – mit dem Risiko, dass sich mehrere kleine Verpflichtungen zu einer spürbaren Belastung summieren.
Die neue Richtlinie (EU) 2023/2225, oft „CCD2“ genannt, schließt diese Lücken. In Deutschland wird sie durch das „Gesetz zur Umsetzung der Verbraucherkreditrichtlinie 2023“ umgesetzt. Die neuen Regeln im BGB gelten ab dem 20.11.2026 – am selben Tag tritt auch der neue § 34k GewO für Darlehensvermittler in Kraft.
Welche Kredite fallen ab 20.11.2026 neu unter das Verbraucherkreditrecht?
Der Anwendungsbereich wird deutlich erweitert. Künftig sind grundsätzlich erfasst:
- Zinsfreie Kredite – etwa „0 %-Finanzierungen“, bei denen der Kunde keine Zinsen, aber unter Umständen Gebühren zahlt.
- Kurzfristige Kredite – Finanzierungen mit sehr kurzer Laufzeit.
- Kredite unter 200 € – bisher eine klassische Ausnahme.
- Vergleichbare Zahlungsaufschübe – einschließlich „Buy now, pay later“, also späteres Bezahlen oder Aufteilen in Raten über einen Zahlungsdienst.
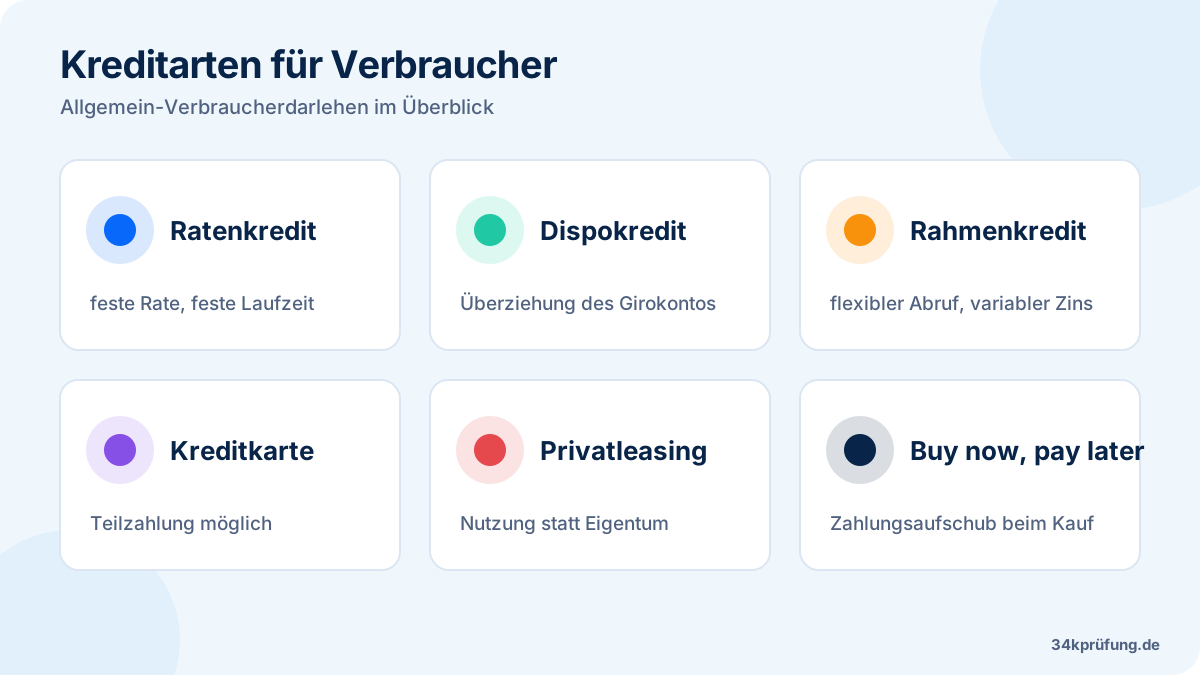
Für diese Produkte gelten damit grundsätzlich dieselben Schutzmechanismen wie für einen klassischen Ratenkredit: vorvertragliche Informationen, Kreditwürdigkeitsprüfung und Widerrufsrecht. Einen Überblick über die Produktarten gibt der Vergleich Ratenkredit, Dispo, Rahmenkredit und BNPL.
Welche Ausnahmen bleiben bestehen?
Nicht jeder Zahlungsaufschub wird zum Verbraucherkredit. Zwei Ausnahmen sind besonders praxisrelevant:
| Konstellation | Voraussetzungen für die Ausnahme |
|---|---|
| Rechnungskauf beim Händler | Händler stundet selbst, zinsfrei, bis zu 50 Tage |
| Rechnungskauf bei großen Online-Anbietern | nur bis 14 Tage und nur, wenn kein Dritter die Forderung erwirbt |
| Debitkarte mit Zahlungsaufschub | Rückzahlung binnen 40 Tagen, zinsfrei, nur geringe Gebühren |
Wichtig ist die Rolle Dritter: Schaltet ein Händler einen BNPL-Anbieter oder Factoring-Dienstleister ein, der die Forderung übernimmt, greift die Ausnahme für große Online-Anbieter nicht mehr. Dann ist das Angebot grundsätzlich als Verbraucherkredit zu behandeln.
Was ändert sich für Verbraucher noch?
Neben dem erweiterten Anwendungsbereich bringt die Verbraucherkreditrichtlinie mehrere Änderungen, die für alle Verbraucherkredite gelten.
Strengere Kreditwürdigkeitsprüfung
Ein Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist. Bisher genügte es, dass keine erheblichen Zweifel bestanden. Gerade für BNPL-Anbieter, die bisher oft mit sehr schlanken Prüfungen gearbeitet haben, ist das eine spürbare Umstellung. Mehr dazu im Artikel Kreditwürdigkeitsprüfung & Scoring.
Widerrufsrecht: Dispo, Fristende und Erinnerung
- Ein Widerrufsrecht besteht künftig auch bei einer eingeräumten Überziehungsmöglichkeit (Dispo).
- Das Widerrufsrecht erlischt spätestens 12 Monate und 14 Tage nach Vertragsschluss, wenn die Informationen erteilt wurden. Ein „ewiges Widerrufsrecht“ wegen fehlender oder fehlerhafter Pflichtangaben wird damit weitgehend begrenzt – ob die Höchstfrist auch bei gänzlich fehlender Belehrung über das Widerrufsrecht gilt, ist im BGB-Text zu prüfen.
- Das gesetzliche Muster für die Widerrufsinformation entfällt.
- Erhält der Verbraucher die vorvertraglichen Informationen weniger als 24 Stunden vor Vertragsschluss, muss er 1 bis 7 Tage nach Abschluss an sein Widerrufsrecht erinnert werden.
Textform und keine vorangekreuzten Kästchen
Wo bisher Schriftform verlangt war, genügt künftig Textform – etwa eine E-Mail oder ein PDF. Das erleichtert digitale Abschlüsse. Gleichzeitig sind vorangekreuzte Optionen verboten: Eine Restschuldversicherung oder eine Einwilligung darf nicht schon angehakt sein, der Kunde muss sie aktiv wählen.
Nachsicht vor Vollstreckung
Gerät ein Kunde in Zahlungsschwierigkeiten, muss der Kreditgeber vor Vollstreckungsmaßnahmen angemessene Nachsicht („Forbearance“) üben – etwa durch Stundung, Ratenanpassung oder Laufzeitverlängerung. Die Details der Umsetzung ergeben sich aus dem BGB.
Ein Alltagsbeispiel
Stell dir eine fiktive Kundin vor, die innerhalb eines Monats drei Online-Einkäufe über einen BNPL-Dienst auf später verschiebt: 89 €, 149 € und 60 €, zusammen also 298 €. Jeder Betrag für sich wirkt harmlos, zwei davon liegen sogar unter 200 €. Bisher konnten solche Aufschübe – je nach Gestaltung – außerhalb des Verbraucherkreditrechts liegen.
Ab dem 20.11.2026 sind vergleichbare Zahlungsaufschübe grundsätzlich erfasst, sofern keine Ausnahme greift. Der Anbieter muss dann vor jeder Gewährung prüfen, ob die Rückzahlung wahrscheinlich ist, die Kundin vorvertraglich informieren und ihr ein Widerrufsrecht einräumen. Für die Kundin bedeutet das mehr Transparenz, für den Anbieter mehr Aufwand im Bezahlprozess.
Praxistipp
Frag in der Beratung künftig aktiv nach BNPL-Verpflichtungen. Weil sie oft in Apps verwaltet werden, haben Kunden sie häufig nicht im Blick – in der Haushaltsrechnung gehören sie aber auf die Ausgabenseite.
Was bedeutet die Verbraucherkreditrichtlinie für Händler?
Händler sind auf zwei Ebenen betroffen: bei den Finanzierungsprodukten selbst und bei der Frage, ob sie für die Vermittlung eine Erlaubnis brauchen.
Produktebene: Wer eigene Zahlungsaufschübe anbietet, sollte prüfen, ob sie noch unter eine Ausnahme fallen. Wer BNPL-Partner einbindet, muss damit rechnen, dass diese strengere Prüfungen durchführen, mehr Informationen bereitstellen und Checkout-Strecken anpassen – etwa wegen des Verbots vorangekreuzter Optionen.
Erlaubnisebene: Warenverkäufer und Dienstleister, die Finanzierungen nur für eigene Waren oder Leistungen vermitteln, sind von der § 34k-Erlaubnispflicht ausgenommen, wenn sie kleine oder mittlere Unternehmen sind: höchstens 250 Beschäftigte und entweder höchstens 50 Mio. € Jahresumsatz oder höchstens 43 Mio. € Jahresbilanzsumme. Verbundene oder Partnerunternehmen können dabei mitzählen. Größere Händler – etwa große Autohausgruppen oder Möbelketten – können deshalb erlaubnispflichtig werden. Ob du betroffen bist, klärt der Erlaubnis-Check.
Was bedeutet die Neuregelung für Kreditvermittler?
Für Darlehensvermittler fallen zwei Neuerungen zusammen: die neue Erlaubnispflicht nach § 34k GewO und die neuen Verbraucherkreditregeln. Praktisch heißt das:
- Produktpalette prüfen Vermittelst du Produkte, die bisher nicht als Verbraucherkredit galten, gelten dafür nun die vollen Informations- und Prüfpflichten.
- Unterlagen aktualisieren Widerrufsinformationen, Formulare und Online-Strecken an Textform, Opt-in und das entfallene Muster anpassen.
- Zeitpunkte dokumentieren Halte fest, wann du die vorvertraglichen Informationen übergibst, damit die 24-Stunden-Regel sauber eingehalten wird.
- Erlaubnis planen Bestehende § 34c-Erlaubnisse für die Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027. Die wichtigsten Termine zeigt die Übersicht §34k-Fristen.
Einen Gesamtüberblick über Beratungs- und Rechtspflichten bietet der Leitfaden Kundenberatung & Recht in der Darlehensvermittlung.
Prüfungstipp
Die neuen Regeln sind prüfungsrelevant. Merke dir die drei Ausnahme-Zahlen 50 Tage (Rechnungskauf Händler), 14 Tage (große Online-Anbieter) und 40 Tage (Debitkarte) sowie die Widerrufsfrist von 12 Monaten und 14 Tagen.
Häufige Fragen
Gilt das Verbraucherkreditrecht ab 20.11.2026 für jeden Rechnungskauf?
Nein. Der klassische Rechnungskauf bleibt ausgenommen, wenn der Händler selbst zinsfrei bis zu 50 Tage stundet. Große Online-Anbieter sind nur bis 14 Tage ausgenommen und nur, wenn kein Dritter die Forderung erwirbt.
Sind Buy-now-pay-later-Angebote künftig Kredite?
Vergleichbare Zahlungsaufschübe einschließlich Buy now, pay later fallen grundsätzlich in den Anwendungsbereich des Verbraucherkreditrechts – auch wenn sie zinsfrei sind oder unter 200 € liegen. Entscheidend ist, ob eine Ausnahme greift.
Brauchen Händler wegen BNPL eine §34k-Erlaubnis?
Händler, die Finanzierungen nur für eigene Waren oder Leistungen vermitteln und KMU sind, sind von der Erlaubnispflicht ausgenommen. Größere Händler können erlaubnispflichtig werden. Im Zweifel bei der zuständigen Erlaubnisbehörde nachfragen.
Gibt es ein Widerrufsrecht beim Dispo?
Ja. Ab dem 20.11.2026 besteht ein Widerrufsrecht auch bei eingeräumten Überziehungsmöglichkeiten.
Wann erlischt das Widerrufsrecht künftig spätestens?
Spätestens 12 Monate und 14 Tage nach Vertragsschluss, sofern die vorgeschriebenen Informationen erteilt wurden.
Neue Regeln, neue Prüfungsfragen. Teste dein Wissen zum Verbraucherkreditrecht mit unseren Übungsfragen.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Haushaltsrechnung erstellen: So prüfst du, ob sich ein Kredit tragen lässt
Schritt-für-Schritt-Anleitung zur Haushaltsrechnung: mit Beispieltabelle, Puffer und Stresstest für Einkommensverlust und Zinsänderung.
Kundenberatung & Recht in der Darlehensvermittlung: Pflichten, Gesprächsführung, Verbraucherschutz
Der große Leitfaden zu Kundenberatung und Recht für Darlehensvermittler: von der Gesprächsführung über Informationspflichten bis zu Datenschutz, Werbung und Aufsicht – passend zum Rahmenplan der §34k-Prüfung.
SECCI & Informationspflichten: Was Kreditvermittler vor Vertragsschluss erklären müssen
Was steht in den Europäischen Standardinformationen für Verbraucherkredite, welche zusätzlichen Informationen schuldet der Vermittler und wie dokumentierst du alles sauber?