Haushaltsrechnung erstellen: So prüfst du, ob sich ein Kredit tragen lässt
Schritt-für-Schritt-Anleitung zur Haushaltsrechnung: mit Beispieltabelle, Puffer und Stresstest für Einkommensverlust und Zinsänderung.
Inhaltsverzeichnis
Bevor du einen Kredit vermittelst oder selbst aufnimmst, steht eine einfache, aber entscheidende Frage: Lässt sich die Rate dauerhaft bezahlen? Genau darum geht es beim Stichwort „Haushaltsrechnung Kredit“: Die Rechnung beantwortet die Frage nachvollziehbar – mit Einnahmen, Ausgaben, Puffer und einem kurzen Stresstest. Diese Anleitung zeigt dir den Ablauf Schritt für Schritt an einem erfundenen Beispielhaushalt. Stand: Oktober 2026.
Kurz gesagt: Für die Haushaltsrechnung zum Kredit ziehst du von den regelmäßigen Nettoeinnahmen alle festen und variablen Ausgaben einschließlich bestehender Raten ab. Vom Überschuss behältst du einen Puffer für Unvorhergesehenes. Nur der verbleibende freie Betrag steht für die neue Rate zur Verfügung – idealerweise auch dann, wenn Einkommen sinkt oder Zinsen steigen.
Das Wichtigste in Kürze
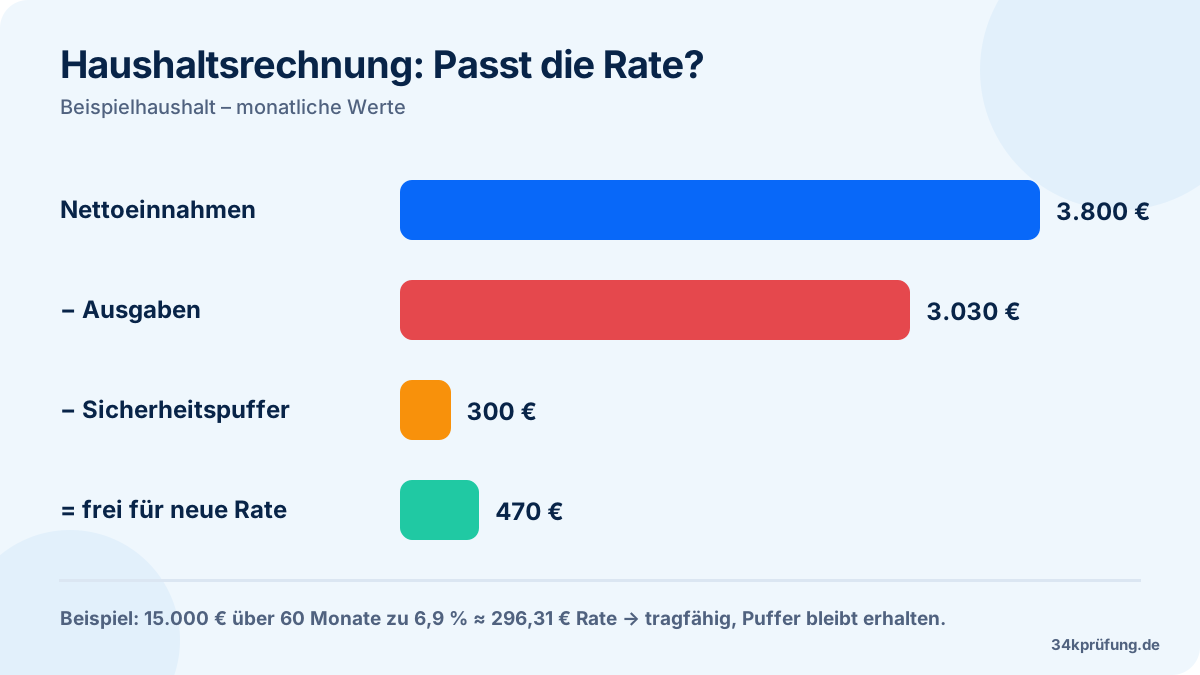
- Formel: Einnahmen − Ausgaben − Puffer = freier Betrag für die Rate.
- Alle bestehenden Verpflichtungen zählen mit, auch Ratenkäufe und Buy now, pay later.
- Ein Stresstest prüft, ob die Rate bei Einkommensverlust oder Zinsänderung tragbar bleibt.
- Ab dem 20.11.2026 darf ein Kredit nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist.
Haushaltsrechnung & Kredit: Warum die Rechnung so wichtig ist
Die Haushaltsrechnung ist das wichtigste Werkzeug, um die Kapitaldienstfähigkeit zu beurteilen – also die Fähigkeit, Zins und Tilgung aus dem laufenden Einkommen zu leisten. Kreditgeber sind gesetzlich zur Kreditwürdigkeitsprüfung verpflichtet; ab dem 20.11.2026 gilt dabei der Maßstab, dass die Rückzahlung wahrscheinlich sein muss.
Als Darlehensvermittler bist du nicht der Kreditgeber. Trotzdem lohnt sich eine eigene Haushaltsrechnung im Beratungsgespräch: Du schlägst realistische Beträge vor, vermeidest unnötige Ablehnungen und schützt deine Kunden vor Überschuldung. Wie die Haushaltsrechnung mit Scoring und Auskunfteien zusammenspielt, erklärt der Beitrag Kreditwürdigkeitsprüfung & Scoring.
Haushaltsrechnung erstellen: die Anleitung in 6 Schritten
- Unterlagen sammeln Gehaltsabrechnungen der letzten Monate, Kontoauszüge, Mietvertrag, Versicherungspolicen und Verträge über bestehende Kredite. Bei Selbstständigen kommen in der Regel Steuerbescheide und betriebswirtschaftliche Auswertungen hinzu.
- Einnahmen erfassen Nur regelmäßige, nachweisbare Nettoeinnahmen ansetzen: Gehalt, Rente, Unterhalt, Kindergeld, dauerhafte Nebeneinkünfte. Einmalzahlungen wie Boni bleiben besser außen vor oder werden vorsichtig auf zwölf Monate verteilt.
- Feste Ausgaben auflisten Miete inklusive Nebenkosten, Energie, Versicherungen, Telefon und Internet, Mobilität, Abonnements und alle bestehenden Raten.
- Variable Ausgaben schätzen Lebensmittel, Drogerie, Kleidung, Freizeit. Hier helfen Kontoauszüge mehrerer Monate. Viele Kreditgeber setzen stattdessen eigene Pauschalen je nach Haushaltsgröße an.
- Puffer festlegen Reserve für Unvorhergesehenes wie Autoreparaturen, Nebenkostennachzahlungen oder eine kaputte Waschmaschine.
- Freien Betrag mit der Rate vergleichen und Stresstest machen Passt die Rate in den freien Betrag – auch unter ungünstigeren Annahmen?
Praxistipp
Frag gezielt nach „unsichtbaren“ Verpflichtungen: Handyverträge mit Gerätefinanzierung, Ratenkäufe im Onlinehandel, Buy-now-pay-later-Zahlungen oder ein regelmäßig genutzter Dispo. Sie fehlen in Selbstauskünften erstaunlich oft.
Beispiel: Haushaltsrechnung für einen Kredit über 15.000 €
Unser Beispielhaushalt ist frei erfunden: ein Paar ohne Kinder, Person A arbeitet in Vollzeit, Person B in Teilzeit. Beide wünschen sich einen Ratenkredit über 15.000 € für ein Auto. Es läuft bereits ein kleiner Kredit mit 180 € Monatsrate.
| Position | Betrag pro Monat |
|---|---|
| Nettogehalt Person A | 2.450,00 € |
| Nettogehalt Person B | 1.350,00 € |
| Summe Einnahmen | 3.800,00 € |
| Warmmiete | 1.150,00 € |
| Strom | 95,00 € |
| Internet und Mobilfunk | 75,00 € |
| Versicherungen | 160,00 € |
| Lebensmittel und Haushalt | 750,00 € |
| Auto (Kraftstoff, Versicherung, Steuer, Wartung) | 320,00 € |
| Freizeit und Kleidung | 300,00 € |
| Bestehender Kredit | 180,00 € |
| Summe Ausgaben | 3.030,00 € |
| Überschuss | 770,00 € |
| Puffer für Unvorhergesehenes | 300,00 € |
| Freier Betrag für die neue Rate | 470,00 € |
Rechenbeispiel
Kredit: 15.000 €, Laufzeit 60 Monate, gebundener Sollzins 6,9 % p. a., monatliche Annuität. Mit der Formel R = K · qn · (q − 1) / (qn − 1) und q = 1 + 0,069/12 ergibt sich eine Monatsrate von 296,31 €.
Freier Betrag 470,00 € − Rate 296,31 € = 173,69 € Reserve zusätzlich zum Puffer. Insgesamt zahlt der Haushalt 17.778,65 € zurück, davon 2.778,65 € Zinsen (ohne weitere Kosten).
Auf den ersten Blick ist die Rate also tragbar. Wie du die Rate selbst berechnest, zeigt der Artikel Annuitätendarlehen & Tilgungsplan; schneller geht es mit unserem Kredit- und Tilgungsrechner.
Wie groß sollte der Puffer sein?
Eine gesetzlich festgelegte Puffergröße gibt es nicht. Kreditgeber arbeiten mit eigenen Annahmen, die je nach Institut und Haushaltsgröße unterschiedlich ausfallen. Für die Beratung ist eine einfache Leitfrage hilfreich: Kann der Haushalt eine unerwartete Ausgabe bezahlen, ohne den Dispo zu nutzen oder einen neuen Kredit aufzunehmen?
Berücksichtige dabei, was im Einzelfall ansteht: ein älteres Auto, absehbare Nebenkostennachzahlungen, jährliche Versicherungsbeiträge oder Rücklagen für Urlaub und Geschenke. Unregelmäßige Ausgaben rechnest du am besten auf den Monat herunter. Ist bereits eine echte Rücklage auf dem Konto vorhanden, kann der laufende Puffer kleiner ausfallen.
Stresstest: Bleibt der Kredit auch im Ernstfall tragbar?
Ein Kredit läuft oft mehrere Jahre. In dieser Zeit können sich Einkommen und Kosten ändern. Mit einem Stresstest spielst du zwei typische Szenarien durch.
Szenario 1: Einkommensverlust
Angenommen, das Einkommen von Person B sinkt um 30 % auf 945 € – etwa durch weniger Stunden oder Elternzeit. Die Einnahmen fallen damit auf 3.395 €, der Überschuss auf 365 €. Nach Abzug des Puffers blieben nur noch 65 €.
Die Rate von 296,31 € ließe sich dann nur bezahlen, indem der Puffer fast vollständig aufgebraucht wird: Vom Überschuss blieben 68,69 € übrig. Für eine kurze Phase kann das funktionieren, auf Dauer ist es riskant.
Szenario 2: höherer Zinssatz
Bei einem Ratenkredit mit festem Sollzins bleibt die Rate über die Laufzeit gleich. Zinsrisiken entstehen aber, wenn das finale Angebot nach der Bonitätsprüfung teurer ausfällt als erwartet oder ein variabler Kredit (z. B. Rahmenkredit oder Dispo) genutzt wird – die Unterschiede zeigt der Vergleich Ratenkredit, Dispo, Rahmenkredit und BNPL. Rechne deshalb mit einem höheren Zins: Bei 9,9 % statt 6,9 % steigt die Rate auf 317,97 € – also um 21,66 €. Vom freien Betrag bleiben 152,03 €. Dieses Szenario verkraftet der Haushalt gut.
| Szenario | Rate | Überschuss nach Rate (vor Puffer) | Bewertung |
|---|---|---|---|
| Ausgangslage, 6,9 %, 60 Monate | 296,31 € | 473,69 € | tragbar |
| Zins 9,9 %, 60 Monate | 317,97 € | 452,03 € | tragbar |
| Einkommen B −30 %, 6,9 % | 296,31 € | 68,69 € | kritisch – Puffer fast aufgebraucht |
| Einkommen B −30 %, 10.000 € über 48 Monate | 239,00 € | 126,00 € | angespannt, aber besser |
Was tun, wenn die Haushaltsrechnung knapp wird?
Ein knappes Ergebnis heißt nicht automatisch „kein Kredit“. Es zeigt dir aber, dass du mit dem Kunden über Stellschrauben sprechen solltest:
- Kreditbetrag senken: etwa durch Anzahlung aus Eigenmitteln oder ein günstigeres Fahrzeug.
- Laufzeit verlängern: 15.000 € über 72 statt 60 Monate senken die Rate auf 255,02 €, erhöhen aber die Zinskosten von 2.778,65 € auf 3.361,11 €.
- Bestehende Kredite einbeziehen: Eine Umschuldung kann sinnvoll sein, wenn sie insgesamt günstiger ist.
- Absicherung prüfen: Ein Ratenschutz kann Einkommensrisiken abfedern, kostet aber Geld.
- Zeitpunkt verschieben: erst Rücklagen aufbauen, dann finanzieren.
Ist die Finanzierung auch mit diesen Anpassungen nicht tragbar, ist eine ehrliche Absage die bessere Beratung. Mehr zur Gesprächsführung in solchen Situationen findest du im Leitfaden Kundenberatung & Recht in der Darlehensvermittlung.
Typische Fehler bei der Haushaltsrechnung für einen Kredit
- Bruttoeinkommen statt Nettoeinkommen ansetzen
- Befristete oder unsichere Einnahmen als dauerhaft behandeln
- Jährliche Kosten wie Kfz-Versicherung vergessen
- Bestehende Ratenkäufe und Buy-now-pay-later-Verpflichtungen übersehen
- Keinen Puffer einplanen oder den Puffer gleich für die Rate „verplanen“
Prüfungstipp
In der §34k-Prüfung kommen Rechenaufgaben vor. Übe die Haushaltsrechnung als Schema und kombiniere sie mit der Ratenformel aus der Formelsammlung. Achte auf Monats- vs. Jahreswerte – ein klassischer Flüchtigkeitsfehler.
Häufige Fragen
Wie hoch sollte der Puffer in der Haushaltsrechnung sein?
Eine feste gesetzliche Größe gibt es nicht. Viele Kreditgeber arbeiten mit eigenen Pauschalen je nach Haushaltsgröße. In der Beratung solltest du so viel Puffer ansetzen, dass unregelmäßige Ausgaben wie Reparaturen oder Nachzahlungen ohne neue Schulden bezahlt werden können.
Gehören bestehende Kredite in die Haushaltsrechnung?
Ja. Alle laufenden Raten – Ratenkredite, Leasing, Ratenkäufe, Buy-now-pay-later-Zahlungen und regelmäßige Dispo-Zinsen – gehören auf die Ausgabenseite.
Warum ist ein Stresstest sinnvoll?
Weil sich Einkommen und Kosten während der Laufzeit ändern können. Der Stresstest zeigt, ob die Rate auch bei Einkommensverlust oder höheren Zinsen noch bezahlbar bleibt, und hilft, Laufzeit oder Kreditbetrag passend zu wählen.
Erstellt der Vermittler oder die Bank die Haushaltsrechnung?
Die gesetzliche Kreditwürdigkeitsprüfung liegt beim Kreditgeber, der meist eigene Verfahren nutzt. Als Vermittler erstellst du häufig eine eigene Haushaltsrechnung in der Beratung, um eine passende Finanzierung vorzuschlagen und unrealistische Anfragen zu vermeiden.
Rate direkt ausrechnen? Mit unserem Kreditrechner prüfst du Betrag, Laufzeit und Zins in Sekunden.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK. Alle Zahlen im Beispiel sind frei erfunden.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Kundenberatung & Recht in der Darlehensvermittlung: Pflichten, Gesprächsführung, Verbraucherschutz
Der große Leitfaden zu Kundenberatung und Recht für Darlehensvermittler: von der Gesprächsführung über Informationspflichten bis zu Datenschutz, Werbung und Aufsicht – passend zum Rahmenplan der §34k-Prüfung.
Kreditwürdigkeitsprüfung & Scoring: Was Darlehensvermittler wissen müssen
Wie Kreditgeber Bonität prüfen, welche Rolle Score und Auskunfteien spielen, welche Rechte Kunden bei automatisierten Entscheidungen haben und was sich ab 20.11.2026 ändert.
SECCI & Informationspflichten: Was Kreditvermittler vor Vertragsschluss erklären müssen
Was steht in den Europäischen Standardinformationen für Verbraucherkredite, welche zusätzlichen Informationen schuldet der Vermittler und wie dokumentierst du alles sauber?