Annuitätendarlehen & Tilgungsplan einfach erklärt (mit Beispielrechnung)
So funktioniert das Annuitätendarlehen: gleichbleibende Rate, sinkender Zinsanteil, steigender Tilgungsanteil. Mit Formel, nachgerechnetem Tilgungsplan für 10.000 € und Prüfungstipps.
Inhaltsverzeichnis
Das Annuitätendarlehen ist die häufigste Form des Ratenkredits – und ein Pflichtthema in der Sachkundeprüfung nach § 34k GewO. Wer verstanden hat, wie sich die gleichbleibende Rate in Zins und Tilgung aufteilt, kann Tilgungspläne lesen, Restschulden berechnen und Kunden sicher beraten. Hier lernst du alles Schritt für Schritt mit einer vollständig nachgerechneten Beispielrechnung.
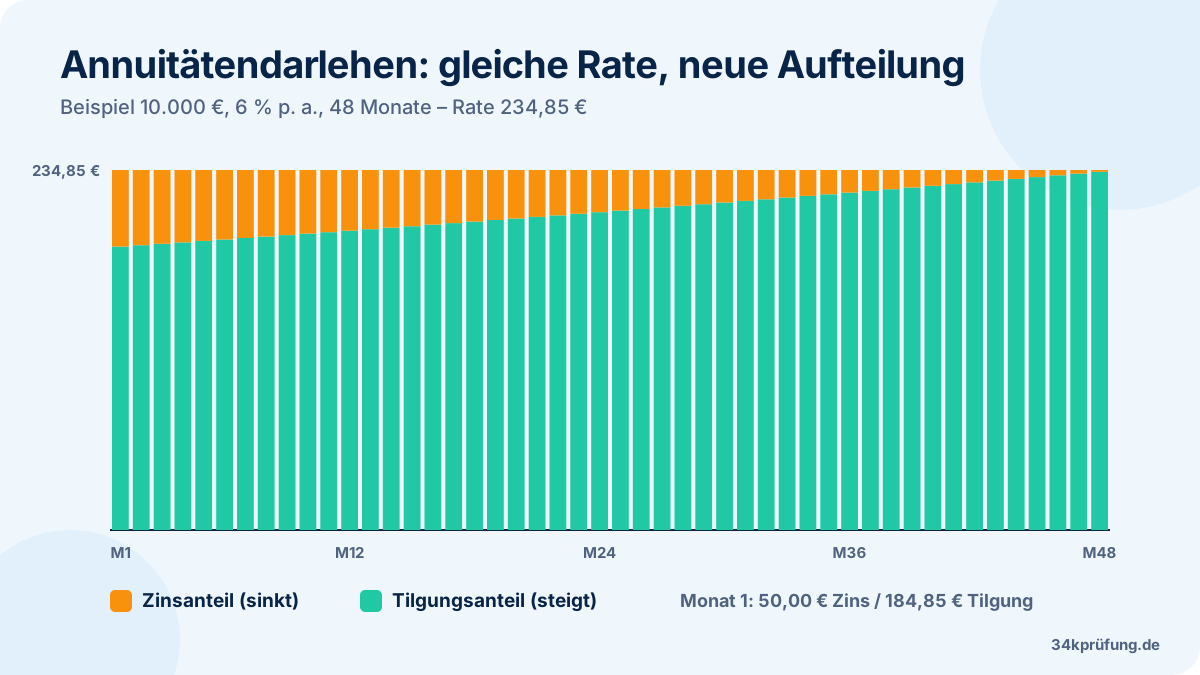
Kurz gesagt: Beim Annuitätendarlehen zahlt der Kreditnehmer jeden Monat dieselbe Rate, die Annuität. Sie besteht aus einem Zinsanteil, berechnet auf die aktuelle Restschuld, und einem Tilgungsanteil. Weil die Restschuld mit jeder Rate sinkt, wird der Zinsanteil kleiner und der Tilgungsanteil größer. Der Tilgungsplan zeigt diese Entwicklung Monat für Monat.
Das Wichtigste in Kürze
- Annuität = gleichbleibende Rate aus Zins + Tilgung.
- Formel: R = K × q^n × (q − 1) ÷ (q^n − 1), q = 1 + Sollzins ÷ 12.
- Zinsanteil = Restschuld × Sollzins ÷ 12; Tilgungsanteil = Rate − Zinsanteil.
- Der Tilgungsplan zeigt für jeden Monat Rate, Zins, Tilgung und Restschuld.
Was ist ein Annuitätendarlehen?
Der Begriff „Annuität“ kommt vom lateinischen „annus“ (Jahr) und bezeichnete ursprünglich eine jährliche Zahlung. Heute meint man damit eine gleichbleibende Rate, bei Verbraucherkrediten meist monatlich. Die meisten Ratenkredite für Auto, Möbel oder freie Verwendung sind Annuitätendarlehen.
Für Kunden ist das sehr angenehm: Die Belastung bleibt über die gesamte Laufzeit gleich und lässt sich gut in der Haushaltsplanung berücksichtigen. Für dich als Darlehensvermittler bedeutet das: Du musst erklären können, warum der Kunde am Anfang trotzdem vor allem Zinsen zahlt.
Wie berechnest du die Annuität?
Die monatliche Rate eines Annuitätendarlehens berechnest du mit der Annuitätenformel:
R = K × q^n × (q − 1) ÷ (q^n − 1)
- R = monatliche Rate (Annuität)
- K = Kreditbetrag
- q = 1 + i ÷ 12 (i = Sollzins p. a. als Dezimalzahl)
- n = Anzahl der Monatsraten
Rechenbeispiel
Beispiel (hypothetisch): Kreditbetrag 10.000 €, Sollzins 6 % p. a. gebunden, Laufzeit 48 Monate.
q = 1 + 0,06 ÷ 12 = 1,005
q^48 = 1,005^48 ≈ 1,270489
R = 10.000 × 1,270489 × 0,005 ÷ (1,270489 − 1)
R = 63,5245 ÷ 0,270489 ≈ 234,85 €
Gesamtzahlung: 48 × 234,85 € ≈ 11.272,81 € (mit ungerundeter Rate)
Zinsen gesamt: 11.272,81 € − 10.000 € ≈ 1.272,81 €
Wie teilt sich die Rate in Zins und Tilgung auf?
Jede Monatsrate wird in zwei Teile zerlegt. Zuerst berechnest du die Zinsen auf die aktuelle Restschuld, der Rest der Rate ist Tilgung:
- Zinsanteil berechnen Restschuld zu Monatsbeginn × Sollzins ÷ 12.
- Tilgungsanteil berechnen Rate − Zinsanteil.
- Neue Restschuld ermitteln Alte Restschuld − Tilgungsanteil.
- Wiederholen Mit der neuen Restschuld den nächsten Monat berechnen.
Rechenbeispiel
Monat 1: Zinsanteil = 10.000,00 € × 0,005 = 50,00 €; Tilgung = 234,85 € − 50,00 € = 184,85 €; Restschuld = 9.815,15 €
Monat 2: Zinsanteil = 9.815,15 € × 0,005 ≈ 49,08 €; Tilgung = 234,85 € − 49,08 € = 185,77 €; Restschuld = 9.629,38 €
Tilgungsplan für das Annuitätendarlehen: die ersten 12 Monate
Führst du diese Rechnung Monat für Monat fort, entsteht der Tilgungsplan. Hier siehst du das erste Jahr unseres Beispiels (10.000 €, 6 % p. a., 48 Monate), mit Python nachgerechnet:
| Monat | Rate | Zinsanteil | Tilgungsanteil | Restschuld |
|---|---|---|---|---|
| 1 | 234,85 € | 50,00 € | 184,85 € | 9.815,15 € |
| 2 | 234,85 € | 49,08 € | 185,77 € | 9.629,38 € |
| 3 | 234,85 € | 48,15 € | 186,70 € | 9.442,67 € |
| 4 | 234,85 € | 47,21 € | 187,64 € | 9.255,03 € |
| 5 | 234,85 € | 46,28 € | 188,58 € | 9.066,46 € |
| 6 | 234,85 € | 45,33 € | 189,52 € | 8.876,94 € |
| 7 | 234,85 € | 44,38 € | 190,47 € | 8.686,48 € |
| 8 | 234,85 € | 43,43 € | 191,42 € | 8.495,06 € |
| 9 | 234,85 € | 42,48 € | 192,37 € | 8.302,68 € |
| 10 | 234,85 € | 41,51 € | 193,34 € | 8.109,35 € |
| 11 | 234,85 € | 40,55 € | 194,30 € | 7.915,04 € |
| 12 | 234,85 € | 39,58 € | 195,28 € | 7.719,77 € |
| Summe Jahr 1 | 2.818,20 € | 537,97 € | 2.280,23 € | – |
Die Werte sind auf Cent gerundet und mit ungerundeter Rate gerechnet; dadurch können in einzelnen Zeilen Rundungsdifferenzen von einem Cent entstehen. In der Praxis gleicht der Kreditgeber solche Differenzen meist mit der letzten Rate aus.
Gut zu erkennen: Im ersten Monat fließen 50,00 € in Zinsen, im zwölften nur noch 39,58 €. Nach einem Jahr hat der Kunde rund 2.280 € getilgt. Im weiteren Verlauf beschleunigt sich die Tilgung: Nach 24 Monaten beträgt die Restschuld noch rund 5.298,90 €, nach 36 Monaten rund 2.728,71 €, und im letzten Monat liegt der Zinsanteil nur noch bei etwa 1,17 €.
Wie berechnest du die Restschuld direkt?
Du musst nicht jeden Monat einzeln durchrechnen. Die Restschuld nach k Monaten lässt sich direkt bestimmen:
Restschuld nach k Monaten = K × q^k − R × (q^k − 1) ÷ (q − 1)
Rechenbeispiel
Beispiel (hypothetisch): Restschuld nach 12 Monaten.
q^12 = 1,005^12 ≈ 1,061678
Restschuld = 10.000 × 1,061678 − 234,85 × (1,061678 − 1) ÷ 0,005
= 10.616,78 − 234,85 × 12,335562 ≈ 7.719,77 €
Das Ergebnis stimmt mit Zeile 12 des Tilgungsplans überein.
Praxistipp
Die Restschuldformel brauchst du immer dann, wenn ein Kunde vorzeitig zurückzahlen oder umschulden möchte. Sie zeigt schnell, welcher Betrag noch offen ist – die Grundlage für jede Umschuldungsrechnung.
Annuitätendarlehen oder Tilgungsdarlehen?
In der Prüfung wird das Annuitätendarlehen gern dem Tilgungsdarlehen (auch Abzahlungsdarlehen) gegenübergestellt. Beim Tilgungsdarlehen ist der Tilgungsbetrag jeden Monat gleich, die Rate sinkt mit den Zinsen.
Annuitätendarlehen
- Gleichbleibende Rate
- Zinsanteil sinkt, Tilgungsanteil steigt
- Gut planbar für den Haushalt
- Beispiel: 234,85 € pro Monat, Zinsen gesamt ≈ 1.272,81 €
Tilgungsdarlehen
- Gleichbleibende Tilgung, sinkende Rate
- Höhere Anfangsbelastung
- Insgesamt etwas weniger Zinsen
- Beispiel: erste Rate 258,33 €, letzte 209,38 €, Zinsen gesamt 1.225,00 €
Rechenbeispiel
Tilgungsdarlehen (hypothetisch): 10.000 €, 6 % p. a., 48 Monate.
Tilgung pro Monat = 10.000 € ÷ 48 ≈ 208,33 €
Erste Rate = 208,33 € + 10.000 € × 0,005 = 258,33 €
Zinsen gesamt = K × i ÷ 12 × (n + 1) ÷ 2 = 10.000 × 0,005 × 49 ÷ 2 = 1.225,00 €
Welche Faktoren beeinflussen die Rate und die Zinskosten?
Drei Stellschrauben bestimmen, wie hoch die Annuität ausfällt und wie viel der Kredit insgesamt kostet: der Kreditbetrag, der Sollzins und die Laufzeit. Ein höherer Kreditbetrag oder ein höherer Zins erhöhen Rate und Zinskosten. Eine längere Laufzeit senkt dagegen die Rate, erhöht aber die Zinskosten, weil die Restschuld langsamer sinkt und länger verzinst werden muss.
Im Beratungsgespräch ist das ein klassischer Zielkonflikt: Der Kunde wünscht sich eine niedrige Rate, zahlt dafür aber mehr Zinsen. Deine Aufgabe als Darlehensvermittler ist es, beide Seiten transparent zu machen und eine Laufzeit zu finden, die zur Nutzungsdauer der Anschaffung und zum Haushalt passt. Sondertilgungen, sofern vertraglich möglich, verkürzen die Laufzeit und sparen Zinsen.
Tilgungsplan selbst erstellen
Mit unserem Tilgungsplan-Rechner erstellst du für beliebige Beträge, Zinssätze und Laufzeiten einen vollständigen Plan:
Weitere Rechner findest du unter Kredit- und Tilgungsrechner. Wie sich Gebühren auf die Kosten auswirken, zeigt Effektiven Jahreszins berechnen.
Prüfungstipp
Typische Prüfungsaufgaben: die Rate berechnen, den Zinsanteil im ersten Monat bestimmen, den Tilgungsanteil ermitteln oder die Restschuld nach einigen Monaten angeben. Rechne den Zinsanteil immer mit dem Sollzins, nicht mit dem Effektivzins. Die wichtigsten Formeln findest du druckfertig in der §34k-Formelsammlung.
Den gesamten Prüfungsbereich mit allen Kreditprodukten erklärt der Leitfaden Kreditprodukte & Finanzierung. Den Unterschied zwischen den Zinsbegriffen vertieft Sollzins vs. Effektivzins, und ob die Rate in das Budget des Kunden passt, prüfst du mit einer Haushaltsrechnung.
Häufige Fragen
Was ist ein Annuitätendarlehen?
Ein Darlehen mit gleichbleibender Rate (Annuität) über die gesamte Laufzeit bzw. Zinsbindung. Die Rate besteht aus Zins und Tilgung; der Zinsanteil sinkt mit der Restschuld, der Tilgungsanteil steigt entsprechend.
Wie berechne ich die Annuität?
Bei monatlicher Rate gilt R = K × q^n × (q − 1) ÷ (q^n − 1) mit q = 1 + Sollzins ÷ 12 und n = Anzahl der Monatsraten.
Was ist der Unterschied zum Tilgungsdarlehen?
Beim Tilgungsdarlehen ist die Tilgung jeden Monat gleich, die Rate sinkt mit den Zinsen. Beim Annuitätendarlehen bleibt die Rate gleich. Das Tilgungsdarlehen kostet insgesamt etwas weniger Zinsen, hat aber am Anfang eine höhere Rate.
Warum ist die letzte Rate oft anders?
Weil Raten auf Cent gerundet werden, entstehen kleine Rundungsdifferenzen. Diese werden meist mit der letzten Rate ausgeglichen.
Tilgungspläne im Griff? Übe Rechenaufgaben zu Rate, Zins und Restschuld mit unseren Übungsfragen.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Ratenkredit, Dispo, Rahmenkredit oder BNPL? Kreditarten im Vergleich
Vier Kreditarten, vier Einsatzzwecke: Der große Vergleich von Ratenkredit, Dispo, Rahmenkredit und Buy now, pay later – mit Kostenbeispiel, neuen Verbraucherkreditregeln und der Perspektive des Darlehensvermittlers.
Kreditprodukte & Finanzierung: Das Prüfungswissen für Darlehensvermittler
Der große Leitfaden zum Prüfungsbereich Finanzierung: alle Kreditprodukte, Konditionsvergleich, Ratenberechnung, Kreditwürdigkeitsprüfung, Sicherheiten und Beendigung von Krediten – verständlich erklärt mit Rechenbeispielen.
Effektiven Jahreszins berechnen: Formel, Beispiel & Rechner
So berechnest du den effektiven Jahreszins nach dem Prinzip der PAngV: welche Kosten hineingehören, wie die exakte Berechnung funktioniert und welche Näherung für die Prüfung genügt.