Ratenkredit, Dispo, Rahmenkredit oder BNPL? Kreditarten im Vergleich
Vier Kreditarten, vier Einsatzzwecke: Der große Vergleich von Ratenkredit, Dispo, Rahmenkredit und Buy now, pay later – mit Kostenbeispiel, neuen Verbraucherkreditregeln und der Perspektive des Darlehensvermittlers.
Inhaltsverzeichnis
Ratenkredit, Dispo, Rahmenkredit, BNPL – vier Wege, eine Anschaffung oder einen Engpass zu finanzieren, mit sehr unterschiedlichen Kosten und Risiken. Als Darlehensvermittler musst du die Unterschiede kennen und deinem Kunden das passende Produkt empfehlen können. Auch in der Sachkundeprüfung nach § 34k GewO sind diese Kreditarten fester Bestandteil des Prüfungsbereichs Finanzierung.
Kurz gesagt: Der Ratenkredit eignet sich für planbare, größere Anschaffungen mit fester Rate. Der Dispo deckt kurzfristige Engpässe auf dem Girokonto, ist aber meist teuer. Der Rahmenkredit bietet flexible Abrufe zu oft günstigeren Zinsen als der Dispo. BNPL ermöglicht späteres Zahlen beim Kauf und fällt ab 20.11.2026 unter das Verbraucherkreditrecht.
Das Wichtigste in Kürze
- Faustregel: Die Laufzeit sollte zur Nutzungsdauer passen – kurzfristiger Bedarf, kurzfristiges Produkt.
- Der Dispo ist in der Regel die teuerste der vier Varianten, wenn er länger genutzt wird.
- Ab 20.11.2026: Widerrufsrecht auch beim Dispo, BNPL und Kredite unter 200 € im Verbraucherkreditrecht.
- Kreditgeber dürfen künftig nur vergeben, wenn die Rückzahlung wahrscheinlich ist.
Welche Kreditarten gibt es für Verbraucher?
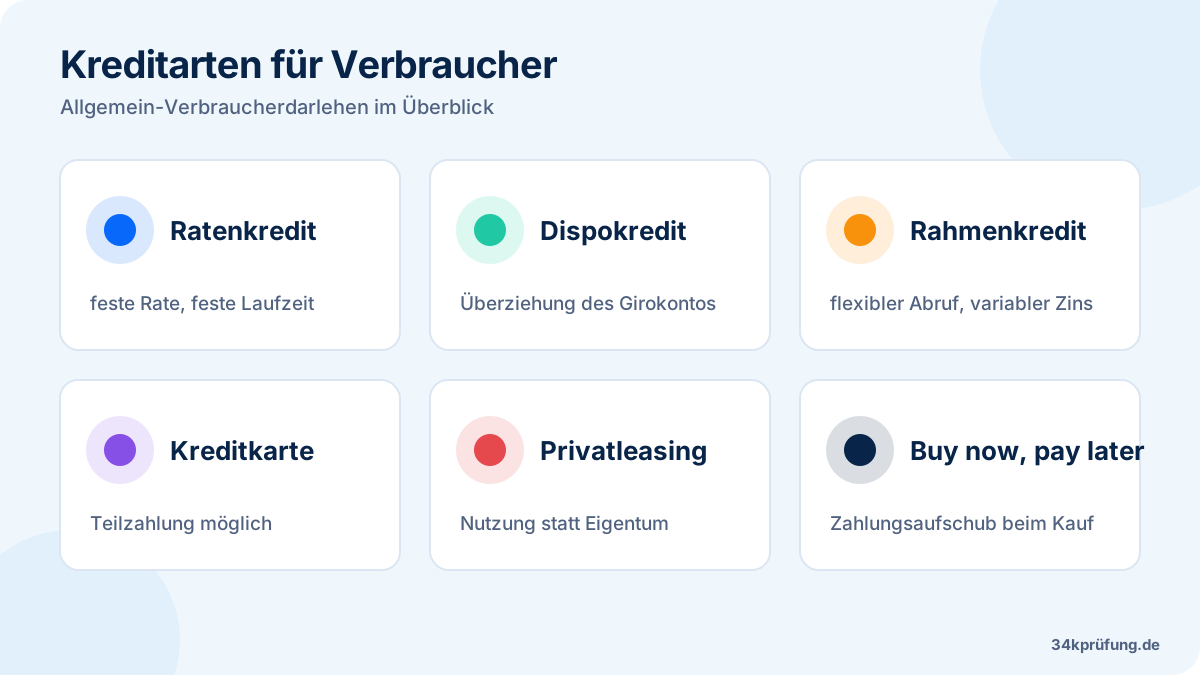
Der DIHK-Rahmenplan nennt für den Prüfungsbereich Finanzierung unter anderem Kontokorrent- und Dispositionskredit, Ratendarlehen, Kreditkarte, Privatleasing und Buy now, pay later. Der Rahmenkredit ist in der Praxis eine wichtige Variante zwischen Dispo und Ratenkredit. Einen Überblick über alle Kreditprodukte gibt der Leitfaden Kreditprodukte & Finanzierung.
Ratenkredit
Der Kunde erhält einen festen Betrag und zahlt ihn in gleichbleibenden Monatsraten über eine feste Laufzeit zurück – meist als Annuitätendarlehen mit festem Sollzins. Das macht den Ratenkredit gut planbar. Er kann frei verwendbar oder zweckgebunden sein, etwa als Autokredit. Wie sich die Rate zusammensetzt, erklärt der Beitrag Annuitätendarlehen & Tilgungsplan.
Dispositionskredit (Dispo)
Der Dispo ist eine eingeräumte Überziehungsmöglichkeit auf dem Girokonto. Zinsen fallen nur auf den genutzten Betrag an. Es gibt keine feste Rückzahlung – Geldeingänge auf dem Konto gleichen den Saldo automatisch aus. Gerade das birgt die Gefahr, dass der Dispo dauerhaft genutzt wird. Wird der Rahmen überschritten, spricht man von geduldeter Überziehung, die meist noch teurer ist.
Rahmenkredit (Abrufkredit)
Beim Rahmenkredit räumt der Kreditgeber einen Kreditrahmen ein, häufig auf einem separaten Konto. Der Kunde ruft Beträge nach Bedarf ab und zahlt mindestens eine vereinbarte Monatsrate zurück. Getilgte Beträge stehen erneut zur Verfügung. Der Zins ist häufig variabel.
Buy now, pay later (BNPL)
BNPL-Modelle ermöglichen beim Kauf eine spätere Zahlung oder eine Aufteilung in Raten, oft über einen Zahlungsdienstleister. Für den Kunden ist das häufig zinsfrei, solange er pünktlich zahlt. Kosten entstehen vor allem bei Zahlungsverzug oder bei verzinsten Ratenoptionen. Ausführlich erklärt das der Beitrag Buy now, pay later und die Verbraucherkreditrichtlinie.
Ratenkredit, Dispo, Rahmenkredit, BNPL: Die große Vergleichstabelle
| Merkmal | Ratenkredit | Dispo | Rahmenkredit | BNPL |
|---|---|---|---|---|
| Typischer Zweck | Größere Anschaffung, Umschuldung | Kurzfristiger Engpass | Wiederkehrender, flexibler Bedarf | Einzelne Käufe online oder im Laden |
| Auszahlung | Einmalig, fester Betrag | Über Kontoüberziehung | Flexible Abrufe bis zum Rahmen | Zahlung an den Händler beim Kauf |
| Rückzahlung | Feste Monatsraten | Keine feste Tilgung, Ausgleich über Geldeingänge | Mindestrate, Sondertilgungen meist möglich | Einmalzahlung nach Frist oder wenige Raten |
| Laufzeit | Fest vereinbart | Unbefristet, solange eingeräumt | Meist unbefristet | Kurz |
| Zinsbindung | Meist fest | Variabel | Häufig variabel | Oft zinsfrei, je nach Modell |
| Kostenniveau (Tendenz) | Vergleichsweise günstig | Meist hoch | Zwischen Ratenkredit und Dispo | Bei pünktlicher Zahlung oft gering, bei Verzug teuer |
| Hauptrisiko | Lange Bindung, Vorfälligkeitsentschädigung | Dauernutzung, Schuldenfalle | Rahmen wird immer wieder ausgeschöpft | Verlust des Überblicks, viele Kleinkredite |
| Neu ab 20.11.2026 | Strengere Kreditwürdigkeitsprüfung | Widerrufsrecht auch beim eingeräumten Dispo | Strengere Kreditwürdigkeitsprüfung | Grundsätzlich im Verbraucherkreditrecht |
Die Kostenangaben sind Tendenzen; die tatsächlichen Konditionen hängen vom Kreditgeber und der Bonität des Kunden ab.
Was kostet dieselbe Summe mit unterschiedlichen Kreditarten?
Der Unterschied wird erst in Euro richtig greifbar. Das folgende Beispiel geht davon aus, dass der Kunde den Betrag bei allen drei verzinsten Varianten gleichmäßig über 12 Monate zurückzahlt.
Rechenbeispiel
Beispiel (hypothetisch): 3.000 €, Rückzahlung in 12 gleichen Monatsraten. Angenommene Sollzinsen: Dispo 12 % p. a., Rahmenkredit 9 % p. a., Ratenkredit 6 % p. a.
Formel: R = K × q^n × (q − 1) ÷ (q^n − 1), q = 1 + i ÷ 12
| Variante | Monatsrate | Zinsen gesamt |
|---|---|---|
| Dispo (12 %) | 266,55 € | 198,56 € |
| Rahmenkredit (9 %) | 262,35 € | 148,25 € |
| Ratenkredit (6 %) | 258,20 € | 98,39 € |
Der Ratenkredit kostet in diesem Beispiel rund 100 € weniger Zinsen als der Dispo. In der Praxis ist der Abstand oft noch größer, weil Kunden den Dispo selten so diszipliniert zurückführen.
Achtung
Bei BNPL wirkt der Kauf „kostenlos“. Wer aber mehrere Käufe parallel aufschiebt, verliert schnell den Überblick über offene Beträge. Mahn- und Verzugskosten können dann teurer werden als ein normaler Kredit. Frage im Beratungsgespräch deshalb immer auch nach offenen BNPL-Zahlungen.
Was ändert sich ab 20.11.2026 für BNPL und Dispo?
Mit dem Gesetz zur Umsetzung der Verbraucherkreditrichtlinie 2023 (Richtlinie (EU) 2023/2225) ändern sich die Regeln für Verbraucherkredite ab 20.11.2026 deutlich. Für den Vergleich der Kreditarten sind vor allem diese Punkte relevant:
- Erweiterter Anwendungsbereich: Auch zinsfreie und kurzfristige Kredite, Kredite unter 200 € und vergleichbare Zahlungsaufschübe einschließlich BNPL fallen unter das Verbraucherkreditrecht.
- Ausnahme Rechnungskauf: Ausgenommen bleibt der Rechnungskauf, wenn der Händler selbst zinsfrei bis 50 Tage stundet; große Online-Anbieter nur bis 14 Tage und nur, wenn kein Dritter die Forderung erwirbt.
- Debitkarten mit Zahlungsaufschub: ausgenommen bei Rückzahlung binnen 40 Tagen, zinsfrei und mit geringen Gebühren.
- Widerrufsrecht beim Dispo: Auch bei einer eingeräumten Überziehungsmöglichkeit besteht ein Widerrufsrecht.
- Strengere Kreditwürdigkeitsprüfung: Ein Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist.
- Form und Gestaltung: Textform statt Schriftform; vorangekreuzte Optionen sind verboten.
Für BNPL-Anbieter bedeutet das vor allem: vorvertragliche Informationen, Widerrufsrecht und Kreditwürdigkeitsprüfung auch bei kleinen Beträgen. Was du dem Kunden vorvertraglich mitteilen musst, erklärt der Beitrag SECCI und Informationspflichten. Wie die Bonitätsprüfung abläuft, zeigt Kreditwürdigkeitsprüfung & Scoring.
Welche Kreditart passt zu welchem Kunden?
In der Praxis entscheidet der Finanzierungsanlass. Diese Zuordnung hilft dir im Beratungsgespräch und in Zuordnungsaufgaben der IHK-Prüfung:
| Situation | Passende Kreditart | Begründung |
|---|---|---|
| Gebrauchtwagen für 12.000 € | Ratenkredit (ggf. zweckgebunden) | Hoher Betrag, lange Nutzungsdauer, planbare Rate |
| Waschmaschine kaputt, Gehalt kommt in 10 Tagen | Dispo | Sehr kurzfristig, kleiner Betrag, schnelle Rückführung |
| Selbstständiger Nebenerwerb mit schwankendem Bedarf | Rahmenkredit | Flexible Abrufe, Sondertilgung möglich |
| Online-Kauf, Kunde möchte Ware erst prüfen | BNPL bzw. Rechnungskauf | Zahlung erst nach Prüfung, bei pünktlicher Zahlung oft kostenfrei |
| Dispo seit Monaten ausgeschöpft | Umschuldung in Ratenkredit | Niedrigerer Zins, feste Tilgung beendet Dauernutzung |
Und was ist mit Kreditkarte und Leasing?
Neben den vier Hauptvarianten begegnen dir in der Beratung zwei weitere Produkte, die der Rahmenplan ausdrücklich nennt. Die Kreditkarte ist in erster Linie ein Zahlungsmittel. Wird sie als Charge-Karte genutzt, gleicht der Kunde die Umsätze einmal im Monat vollständig aus – faktisch ein kurzer, oft zinsfreier Zahlungsaufschub. Bei einer Revolving-Karte zahlt er dagegen nur einen Teilbetrag, der Rest wird zu meist hohen Zinsen weiterfinanziert. Dann ähnelt die Karte einem teuren Rahmenkredit.
Privatleasing ist keine Kreditaufnahme im klassischen Sinn, sondern eine entgeltliche Nutzungsüberlassung: Der Kunde zahlt Leasingraten, wird aber nicht Eigentümer. Es eignet sich, wenn der Kunde regelmäßig ein neues Fahrzeug fahren möchte und kein Eigentum braucht. Achte bei Leasing auf Sonderzahlung, Kilometerregelung und mögliche Nachzahlungen bei Rückgabe. Für den Kostenvergleich mit einem Autokredit solltest du alle Zahlungen über die gesamte Laufzeit gegenüberstellen – nicht nur die Monatsrate.
Praxistipp
Frage bei jedem Kunden konkret nach Kreditkarten mit Teilzahlungsfunktion. Viele Verbraucher wissen gar nicht, dass sie ihre Karte revolvierend nutzen und dafür laufend Zinsen zahlen. Eine Umschuldung in einen Ratenkredit kann dann sinnvoll sein.
Wie berätst du als Darlehensvermittler richtig?
Als Kreditvermittler geht es nicht darum, das Produkt mit der höchsten Provision zu verkaufen, sondern das passende Produkt für den Bedarf des Kunden zu finden. Beachte dabei folgende Punkte:
- Bedarf und Anlass klären Wofür braucht der Kunde das Geld und wie lange nutzt er die Anschaffung?
- Haushalt prüfen Passt die Rate dauerhaft in den freien Betrag? Nutze dazu eine Haushaltsrechnung.
- Bestehende Verpflichtungen erfassen Laufende Kredite, Dispo-Nutzung und offene BNPL-Zahlungen.
- Kosten vergleichen Effektivzins und Gesamtkosten in Euro gegenüberstellen – siehe Sollzins vs. Effektivzins.
- Risiken erklären Zinsänderung, Dauernutzung, Verzugsfolgen, Widerrufsrecht.
- Dokumentieren Beratung und Empfehlung nachvollziehbar festhalten.
Prüfungstipp
In Zuordnungsaufgaben wird oft ein Fall geschildert, zu dem du die passende Kreditart wählen sollst. Achte auf Signalwörter: „kurzfristig“ und „Girokonto“ deuten auf den Dispo, „feste Rate“ und „Anschaffung“ auf den Ratenkredit, „flexibel abrufen“ auf den Rahmenkredit, „beim Kauf später zahlen“ auf BNPL.
Häufige Fragen
Was ist günstiger: Dispo oder Ratenkredit?
In der Regel ist ein Ratenkredit deutlich günstiger als der Dispo. Der Dispo eignet sich nur für kurzfristige Engpässe, nicht für längerfristige Finanzierungen.
Ist Buy now, pay later ein Kredit?
Ab 20.11.2026 fallen auch zinsfreie und kurzfristige Kredite sowie vergleichbare Zahlungsaufschübe einschließlich BNPL unter das Verbraucherkreditrecht. Ausgenommen bleibt unter bestimmten Voraussetzungen der klassische Rechnungskauf beim Händler.
Was unterscheidet Rahmenkredit und Dispo?
Beide bieten einen flexiblen Kreditrahmen. Der Dispo hängt am Girokonto, der Rahmenkredit läuft meist über ein separates Konto mit Mindestrate und ist häufig günstiger als der Dispo.
Kann man einen Dispo widerrufen?
Ab 20.11.2026 besteht auch bei einer eingeräumten Überziehungsmöglichkeit ein Widerrufsrecht.
Welche Kreditart ist für ein Auto geeignet?
Für eine Anschaffung mit längerer Nutzungsdauer wie ein Auto passt typischerweise ein Ratenkredit mit fester Laufzeit, oft als zweckgebundener Autokredit. Alternativ kommt Leasing in Betracht, wenn der Kunde kein Eigentum braucht.
Kreditarten sicher zuordnen? Trainiere mit unseren Übungsfragen zum Prüfungsbereich Finanzierung.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Sollzins vs. Effektivzins: Der Unterschied einfach erklärt
Sollzins und Effektivzins werden oft verwechselt. Hier lernst du den Unterschied, siehst an einem Rechenbeispiel, warum der niedrigere Sollzins nicht immer das günstigere Angebot ist, und kennst die typischen Prüfungsfallen.
Kreditprodukte & Finanzierung: Das Prüfungswissen für Darlehensvermittler
Der große Leitfaden zum Prüfungsbereich Finanzierung: alle Kreditprodukte, Konditionsvergleich, Ratenberechnung, Kreditwürdigkeitsprüfung, Sicherheiten und Beendigung von Krediten – verständlich erklärt mit Rechenbeispielen.
Annuitätendarlehen & Tilgungsplan einfach erklärt (mit Beispielrechnung)
So funktioniert das Annuitätendarlehen: gleichbleibende Rate, sinkender Zinsanteil, steigender Tilgungsanteil. Mit Formel, nachgerechnetem Tilgungsplan für 10.000 € und Prüfungstipps.