SECCI & Informationspflichten: Was Kreditvermittler vor Vertragsschluss erklären müssen
Was steht in den Europäischen Standardinformationen für Verbraucherkredite, welche zusätzlichen Informationen schuldet der Vermittler und wie dokumentierst du alles sauber?
Inhaltsverzeichnis
Bevor ein Kunde einen Kreditvertrag unterschreibt, muss er wissen, worauf er sich einlässt. Dafür gibt es die SECCI – die Europäischen Standardinformationen für Verbraucherkredite – und eine Reihe weiterer Informationspflichten, die speziell dich als Kreditvermittler treffen. Hier erfährst du, was drinsteht, wann du informieren musst und wie du alles rechtssicher dokumentierst. Stand: Oktober 2026.
Kurz gesagt: Die SECCI ist ein EU-weit einheitliches Formular mit den wichtigsten Kreditdaten wie Nettodarlehensbetrag, Sollzins, effektivem Jahreszins, Gesamtbetrag und Widerrufsrecht. Der Kunde erhält es rechtzeitig vor Vertragsschluss. Als Vermittler informierst du zusätzlich über deinen Status und deine Vergütung, erläuterst das Angebot und dokumentierst Inhalt und Zeitpunkt.
Das Wichtigste in Kürze
- SECCI = Europäische Standardinformationen für Verbraucherkredite, ein standardisiertes Vergleichsformular.
- Vermittler müssen zusätzlich über Status, Befugnisse und Vergütung informieren.
- Die Informationen müssen rechtzeitig vor Vertragsschluss und verständlich erläutert vorliegen.
- Ab 20.11.2026: Bei Übergabe weniger als 24 Stunden vor Abschluss ist eine Erinnerung an das Widerrufsrecht nach 1 bis 7 Tagen nötig.
- Saubere Dokumentation schützt dich bei späteren Streitfragen.
Was ist die SECCI?
SECCI steht für „Standard European Consumer Credit Information“, auf Deutsch Europäische Standardinformationen für Verbraucherkredite. Das Formular geht auf das EU-Verbraucherkreditrecht zurück und ist in allen Mitgliedstaaten gleich aufgebaut. Ziel ist, dass Verbraucher Angebote verschiedener Kreditgeber direkt vergleichen können – unabhängig davon, wie unterschiedlich die Werbung oder die Vertragsunterlagen aussehen.
Die SECCI ist nicht der Kreditvertrag selbst, sondern eine vorvertragliche Information. Sie wird vor dem Vertragsschluss erteilt und bildet die Entscheidungsgrundlage des Kunden. Mit der neuen Verbraucherkreditrichtlinie (EU) 2023/2225 werden die Informationspflichten weiterentwickelt; die Einzelheiten der deutschen Umsetzung ergeben sich aus BGB und EGBGB in der ab 20.11.2026 geltenden Fassung. Für bestimmte Überziehungskredite gibt es ein eigenes, vereinfachtes Informationsformular.
Welche Inhalte stehen in der SECCI?
Die Gliederung ist vorgegeben. Die folgende Übersicht zeigt die typischen Abschnitte und worauf du beim Erklären achten solltest.
| Abschnitt | Inhalt | Darauf solltest du hinweisen |
|---|---|---|
| Kreditgeber und Vermittler | Name und Anschrift von Kreditgeber und ggf. Kreditvermittler | Wer ist Vertragspartner, wer nur Vermittler? |
| Beschreibung des Kredits | Kreditart, Nettodarlehensbetrag, Laufzeit, Raten, Auszahlungsbedingungen | Nettodarlehensbetrag ist der tatsächlich ausgezahlte Betrag |
| Kreditkosten | Sollzins (fest oder variabel), effektiver Jahreszins, Gesamtbetrag, sonstige Kosten | Der effektive Jahreszins ist die Vergleichsgröße |
| Verpflichtende Zusatzleistungen | z. B. Versicherungen oder Konten, die Voraussetzung für den Kredit sind | Freiwillige vs. verpflichtende Zusatzprodukte klar trennen |
| Folgen ausbleibender Zahlungen | Verzugszinsen, mögliche Konsequenzen | Risiken offen ansprechen |
| Rechtliche Aspekte | Widerrufsrecht, vorzeitige Rückzahlung, Datenbankabfrage, Recht auf Vertragsentwurf | Widerrufsfrist und Ablauf erklären |
Wie Sollzins und effektiver Jahreszins zusammenhängen, zeigt der Vergleich Sollzins vs. Effektivzins; die Berechnung erklärt die Anleitung effektiven Jahreszins berechnen.
Welche Informationspflichten hat der Kreditvermittler zusätzlich?
Die SECCI beschreibt den Kredit. Als Vermittler hast du darüber hinaus eigene Pflichten, die deine Rolle betreffen.
Statusangabe: Wer berät hier eigentlich?
Der Kunde muss erfahren, in welcher Funktion du tätig bist: als Darlehensvermittler oder als Honorar-Darlehensberater. Außerdem musst du offenlegen, ob du ausschließlich mit einem oder mehreren bestimmten Kreditgebern zusammenarbeitest oder unabhängig bist. Die Statusangabe gehört an den Anfang des Gesprächs – idealerweise mündlich und zusätzlich in Textform, etwa in einer Erstinformation. Die Unterschiede zwischen beiden Rollen erklärt der Vergleich Darlehensvermittler vs. Honorar-Darlehensberater.
Vergütung offenlegen
Der Kunde soll wissen, wie du bezahlt wirst. Verlangst du eine Vergütung vom Verbraucher, muss sie vereinbart und offengelegt sein; nach den Regeln zum Darlehensvermittlungsvertrag (§§ 655a ff. BGB) entsteht der Anspruch grundsätzlich erst, wenn das Darlehen ausgezahlt ist und nicht mehr widerrufen werden kann. Erhältst du eine Provision vom Kreditgeber, ist auch diese gegenüber dem Kunden transparent zu machen. Zusätzliche Nebenentgelte sind – abgesehen von erforderlichen Auslagen – grundsätzlich unzulässig.
Erläuterungspflicht
Ein Formular zu übergeben reicht nicht. Der Kunde muss in die Lage versetzt werden, zu beurteilen, ob der Kredit zu seinem Bedarf und seiner finanziellen Situation passt. Dazu gehört, die wesentlichen Merkmale und die Folgen des Vertrags verständlich zu erklären – insbesondere Gesamtkosten, Laufzeit, Folgen von Zahlungsverzug und die Wirkung von Zusatzprodukten wie einer Restschuldversicherung. Grundlage dafür ist eine sorgfältige Bedarfsanalyse, etwa mit einer Haushaltsrechnung.
Achtung
Ab dem 20.11.2026 sind vorangekreuzte Optionen verboten. Zusatzprodukte und Einwilligungen müssen vom Kunden aktiv ausgewählt werden – prüfe deine Formulare und Online-Strecken.
Wann müssen die Informationen übergeben werden? Die 24-Stunden-Regel
Die vorvertraglichen Informationen müssen rechtzeitig vor Vertragsschluss vorliegen. „Rechtzeitig“ heißt: so früh, dass der Kunde sie lesen, verstehen und mit anderen Angeboten vergleichen kann – nicht erst in dem Moment, in dem der Vertrag unterschrieben wird.
Ab dem 20.11.2026 kommt eine konkrete Regel hinzu: Werden die vorvertraglichen Informationen weniger als 24 Stunden vor Vertragsschluss erteilt, muss der Verbraucher 1 bis 7 Tage nach Abschluss an sein Widerrufsrecht erinnert werden. Das ist gerade im Handel relevant, wo Finanzierungen oft am selben Tag wie der Kauf abgeschlossen werden.
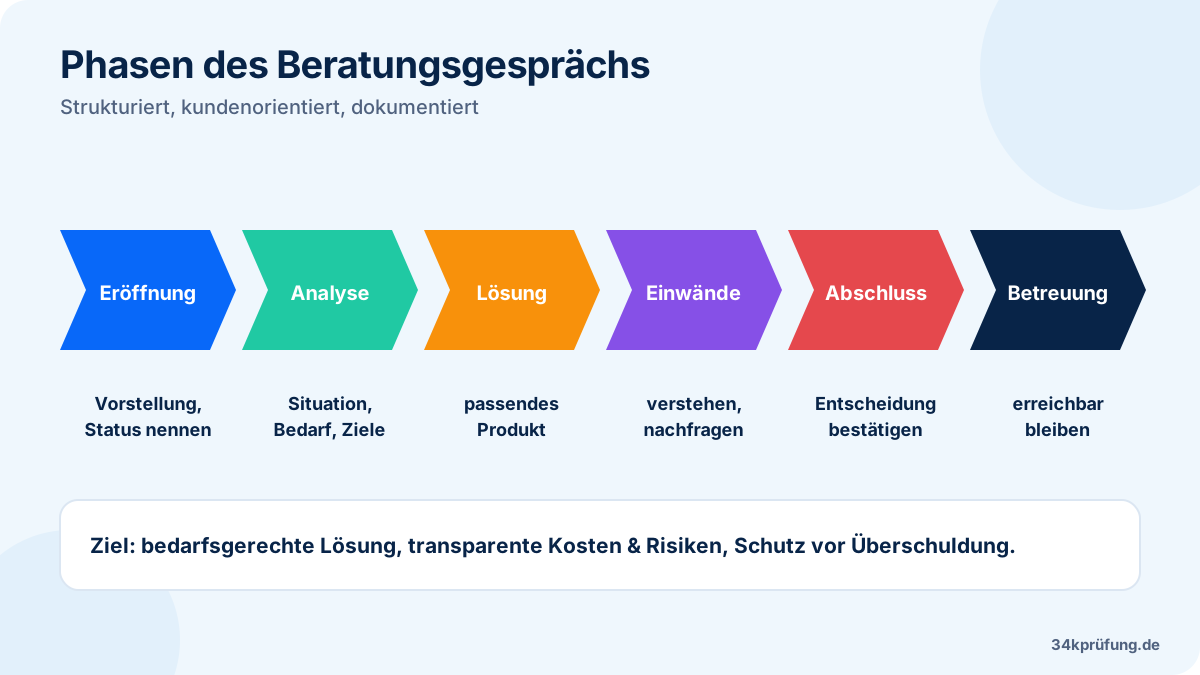
- Informationen übergeben SECCI und Vermittlerinformationen in Textform aushändigen, Zeitpunkt festhalten.
- Erläutern Angebot, Kosten und Widerrufsrecht im Gespräch erklären, Fragen beantworten.
- Abstand prüfen Liegen weniger als 24 Stunden zwischen Information und Abschluss?
- Erinnerung einplanen Falls ja: Erinnerung an das Widerrufsrecht 1 bis 7 Tage nach Vertragsschluss sicherstellen – klär mit dem Kreditgeber, wer sie versendet.
Zur Einordnung: Das Widerrufsrecht beim Verbraucherdarlehen beträgt grundsätzlich 14 Tage und erlischt ab dem 20.11.2026 spätestens 12 Monate und 14 Tage nach Vertragsschluss, wenn die Informationen erteilt wurden. Das gesetzliche Muster für die Widerrufsinformation entfällt.
Wie dokumentierst du die Informationspflichten richtig?
Im Streitfall musst du belegen können, dass du korrekt informiert hast. Eine gute Dokumentation ist deshalb kein bürokratischer Selbstzweck, sondern dein Schutz.
- Erstinformation mit Statusangabe und Vergütung – mit Datum der Übergabe
- SECCI und weitere vorvertragliche Informationen – Version und Zeitpunkt der Übergabe
- Gesprächsprotokoll mit Bedarf, Haushaltsrechnung und besprochenen Alternativen
- Hinweise zu freiwilligen Zusatzprodukten und die aktive Entscheidung des Kunden
- Nachweis über eine eventuell nötige Widerrufserinnerung
Weil künftig vielfach die Textform genügt, lassen sich diese Schritte gut digital abbilden. Achte darauf, dass du den Zugang beim Kunden nachweisen kannst und die Daten datenschutzkonform speicherst.
SECCI und Werbung: nicht verwechseln
Die SECCI ist eine individuelle vorvertragliche Information. Davon zu unterscheiden sind die Pflichtangaben in der Werbung: Wer mit Zinssätzen oder Kosten für Verbraucherdarlehen wirbt, muss nach der Preisangabenverordnung unter anderem den effektiven Jahreszins und ein repräsentatives Beispiel nennen. Mehr zu Werbung, UWG und weiteren Pflichten findest du im Leitfaden Kundenberatung & Recht in der Darlehensvermittlung.
Prüfungstipp
Die SECCI ist ein fester Bestandteil des Rahmenplans. Lerne den Begriff „Europäische Standardinformationen für Verbraucherkredite“ auswendig und unterscheide klar zwischen Pflichten des Kreditgebers (SECCI) und eigenen Pflichten des Vermittlers (Status, Vergütung).
Häufige Fragen
Was bedeutet SECCI?
SECCI steht für Standard European Consumer Credit Information, auf Deutsch Europäische Standardinformationen für Verbraucherkredite. Das standardisierte Formular macht Kreditangebote innerhalb der EU vergleichbar.
Wer muss die SECCI aushändigen – Bank oder Vermittler?
Die Pflicht trifft den Kreditgeber; ist ein Vermittler eingeschaltet, übergibt in der Praxis häufig der Vermittler die Informationen. Zusätzlich hat der Vermittler eigene Informationspflichten, etwa zu Status und Vergütung.
Wann muss der Kunde die SECCI erhalten?
Rechtzeitig vor Vertragsschluss, damit er Angebote vergleichen kann. Erhält er die Informationen weniger als 24 Stunden vorher, muss er ab dem 20.11.2026 1 bis 7 Tage nach Vertragsschluss an sein Widerrufsrecht erinnert werden.
Reicht es, die SECCI per E-Mail zu senden?
Ab dem 20.11.2026 genügt für viele Erklärungen die Textform, also etwa eine E-Mail oder ein PDF. Wichtig ist, dass du den Zugang beim Kunden nachweisen kannst.
Muss ich die SECCI auch erklären?
Ja. Neben der Übergabe gehört dazu eine angemessene Erläuterung, damit der Kunde beurteilen kann, ob der Kredit zu seinem Bedarf und seiner finanziellen Situation passt.
Informationspflichten sicher im Griff? Teste dein Wissen mit Übungsfragen zu Recht und Beratung.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Buy now, pay later & Co.: Was die neue Verbraucherkreditrichtlinie ab 20.11.2026 ändert
Ab dem 20.11.2026 gilt das Verbraucherkreditrecht auch für viele BNPL-Angebote, Kleinkredite und zinsfreie Zahlungsaufschübe. Wir erklären die Änderungen und die Folgen für Vermittler und Händler.
Kreditwürdigkeitsprüfung & Scoring: Was Darlehensvermittler wissen müssen
Wie Kreditgeber Bonität prüfen, welche Rolle Score und Auskunfteien spielen, welche Rechte Kunden bei automatisierten Entscheidungen haben und was sich ab 20.11.2026 ändert.
Darlehensvermittler vs. Honorar-Darlehensberater: Unterschiede, Pflichten, Vergütung
Provision vom Kreditgeber oder Honorar vom Kunden: Wir vergleichen Darlehensvermittler und Honorar-Darlehensberater nach § 34k GewO und zeigen, welche Rolle zu dir passt.