Kreditwürdigkeitsprüfung & Scoring: Was Darlehensvermittler wissen müssen
Wie Kreditgeber Bonität prüfen, welche Rolle Score und Auskunfteien spielen, welche Rechte Kunden bei automatisierten Entscheidungen haben und was sich ab 20.11.2026 ändert.
Inhaltsverzeichnis
Ob ein Kredit zustande kommt, entscheidet am Ende die Kreditwürdigkeitsprüfung des Kreditgebers. Als Darlehensvermittler triffst du diese Entscheidung zwar nicht selbst – aber du beeinflusst maßgeblich, wie vollständig und plausibel die Grundlage dafür ist. Dieser Artikel erklärt dir, wie Bonitätsprüfung und Scoring funktionieren, welche Rechte Kunden haben und was sich ab dem 20.11.2026 ändert. Stand: Oktober 2026.
Kurz gesagt: Bei der Kreditwürdigkeitsprüfung bewertet der Kreditgeber, ob der Kunde den Kredit voraussichtlich zurückzahlen kann. Grundlage sind Einkommen, Ausgaben, bestehende Verpflichtungen und Auskunfteidaten, oft verdichtet zu einem Score. Ab dem 20.11.2026 darf ein Kredit nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist. Kunden haben Auskunfts- und Schutzrechte.
Das Wichtigste in Kürze
- Kreditfähigkeit ist die rechtliche, Kreditwürdigkeit die wirtschaftliche Seite.
- Die Prüfung ist Pflicht des Kreditgebers; für Kreditinstitute regelt § 18a KWG sie zusätzlich aufsichtsrechtlich.
- Scores schätzen statistisch die Wahrscheinlichkeit vertragsgemäßer Zahlung.
- Bei automatisierten Entscheidungen gelten besondere Rechte nach Art. 22 DSGVO.
- Neuer Maßstab ab 20.11.2026: Rückzahlung muss wahrscheinlich sein.
Kreditfähigkeit vs. Kreditwürdigkeit: Was ist der Unterschied?
Die beiden Begriffe klingen ähnlich, meinen aber Unterschiedliches – und sind ein Klassiker in der §34k-Prüfung.
| Merkmal | Kreditfähigkeit | Kreditwürdigkeit |
|---|---|---|
| Frage | Kann der Kunde rechtlich wirksam einen Kreditvertrag schließen? | Wird der Kunde den Kredit voraussichtlich zurückzahlen? |
| Ebene | rechtlich | wirtschaftlich und persönlich |
| Prüfpunkte | Geschäftsfähigkeit, Vertretungsbefugnis (z. B. bei Unternehmen) | Einkommen, Ausgaben, Vermögen, Zahlungsverhalten, Beschäftigung |
| Beispiel | Minderjährige brauchen Zustimmung der Eltern und in der Regel eine familiengerichtliche Genehmigung | Ein Haushalt mit zu geringem Überschuss ist nicht kreditwürdig für eine hohe Rate |
Bei der Kreditwürdigkeit unterscheidet man oft zwischen persönlicher Kreditwürdigkeit (Zuverlässigkeit, bisheriges Zahlungsverhalten, berufliche Stabilität) und materieller Kreditwürdigkeit (Einkommen, Vermögen, Sicherheiten).
Wie läuft die Kreditwürdigkeitsprüfung ab?
Jeder Kreditgeber hat eigene Verfahren. Typischerweise fließen aber diese Bausteine ein:
- Selbstauskunft Der Kunde macht Angaben zu Person, Beschäftigung, Einkommen, Ausgaben und bestehenden Krediten.
- Nachweise Gehaltsabrechnungen, Kontoauszüge, bei Selbstständigen in der Regel Steuerbescheide oder Auswertungen. Zunehmend werden Kontodaten mit Zustimmung des Kunden digital ausgewertet.
- Haushaltsrechnung Einnahmen minus Ausgaben, oft mit Pauschalen für Lebenshaltungskosten. Daraus ergibt sich die Kapitaldienstfähigkeit.
- Auskunfteiabfrage Abfrage von Daten zum bisherigen Zahlungsverhalten und bestehenden Verpflichtungen.
- Scoring und Entscheidung Interne und externe Scores werden mit Kreditbetrag und Laufzeit verknüpft; daraus folgen Zusage, Ablehnung oder ein angepasstes Angebot.
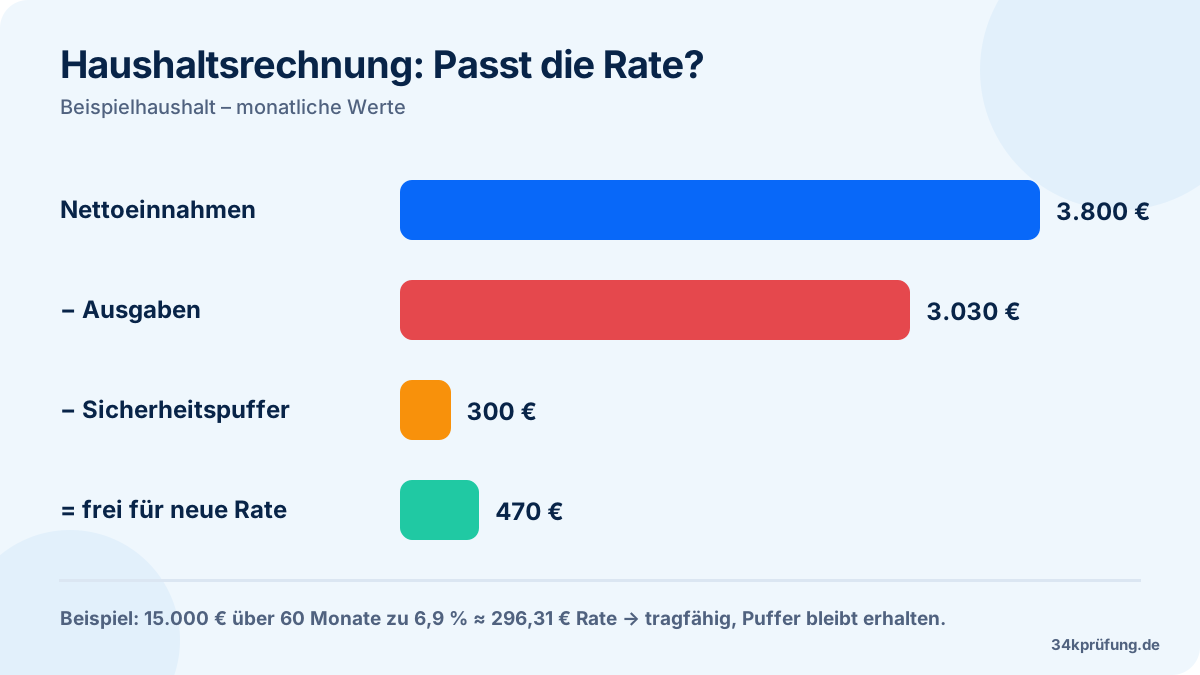
Wie du eine Haushaltsrechnung Schritt für Schritt aufstellst und mit einem Stresstest absicherst, zeigt die Anleitung Haushaltsrechnung erstellen.
Neuer Maßstab ab 20.11.2026: „Rückzahlung wahrscheinlich“
Mit der Umsetzung der Verbraucherkreditrichtlinie (EU) 2023/2225 wird der Prüfmaßstab strenger. Bisher durfte ein Kredit vergeben werden, wenn keine erheblichen Zweifel an der Rückzahlung bestanden. Ab dem 20.11.2026 darf ein Kredit nur noch vergeben werden, wenn die Rückzahlung wahrscheinlich ist.
Das klingt nach einer Nuance, verschiebt aber die Perspektive: Statt zu fragen „Spricht etwas dagegen?“ lautet die Frage nun „Spricht genug dafür?“. Gleichzeitig wächst der Anwendungsbereich – auch Buy now, pay later und Kleinkredite unter 200 € werden grundsätzlich erfasst. Mehr dazu im Beitrag Buy now, pay later & neue Verbraucherkreditrichtlinie.
Praxistipp
Rechne damit, dass Kreditgeber künftig häufiger Nachweise anfordern. Bitte deine Kunden frühzeitig um vollständige Unterlagen – das spart Rückfragen und verhindert vermeidbare Ablehnungen.
Was sind Scoring und Auskunfteien?
Ein Score ist ein Wert, der auf Basis statistischer Verfahren schätzt, wie wahrscheinlich eine Person ihren Zahlungsverpflichtungen vertragsgemäß nachkommt. Er beruht auf Erfahrungswerten aus vielen vergleichbaren Fällen – nicht auf einer persönlichen Bewertung.
Auskunfteien wie die SCHUFA und andere Anbieter sammeln Daten zu Verträgen und Zahlungsverhalten, die ihnen Vertragspartner melden, und stellen sie Unternehmen mit berechtigtem Interesse zur Verfügung. Dazu können positive Informationen gehören (z. B. ordnungsgemäß laufende Kredite) und negative (z. B. nicht bezahlte, unbestrittene Forderungen). Wie genau die Scores berechnet werden und wie stark einzelne Faktoren wirken, unterscheidet sich je nach Auskunftei und Verfahren.
Viele Kreditgeber kombinieren den Auskunftei-Score mit eigenen internen Scores, die zum Beispiel Einkommen, Beschäftigungsdauer oder Kontobewegungen berücksichtigen.
Achtung
Nenne Kunden keine „Richtwerte“ für Scores und versprich keine Zusage bei einem bestimmten Wert. Scores sind zwischen Auskunfteien und Kreditgebern nicht vergleichbar, und jede Bank entscheidet nach eigenen Kriterien.
In der Praxis wichtig: Viele Kreditgeber unterscheiden zwischen einer Anfrage nach Kreditkonditionen und einem tatsächlichen Kreditantrag. Erkundige dich bei deinen Partnern, wie sie Anfragen an Auskunfteien melden, damit du Kunden korrekt informieren kannst.
Automatisierte Entscheidungen: Welche Rechte haben Kunden?
Viele Kreditentscheidungen fallen heute ganz oder teilweise automatisiert. Hier greift der Datenschutz:
- Information (Art. 13, 14 DSGVO): Kunden müssen erfahren, welche Daten zu welchem Zweck verarbeitet und an welche Auskunfteien übermittelt werden.
- Auskunft (Art. 15 DSGVO): Kunden können Auskunft über die zu ihnen gespeicherten Daten verlangen – bei Auskunfteien und bei Kreditgebern; bei automatisierten Entscheidungen auch aussagekräftige Informationen über die involvierte Logik.
- Schutz vor rein automatisierten Entscheidungen (Art. 22 DSGVO): Bei ausschließlich automatisierten Entscheidungen mit erheblicher Wirkung haben Betroffene unter anderem das Recht auf Eingreifen einer Person, auf Darlegung des eigenen Standpunkts und auf Anfechtung der Entscheidung.
- Berichtigung (Art. 16 DSGVO): Falsche Daten müssen korrigiert werden.
Der Europäische Gerichtshof hat im Dezember 2023 entschieden, dass bereits die Erstellung eines Scores durch eine Auskunftei eine automatisierte Entscheidung im Sinne von Art. 22 DSGVO sein kann, wenn der Kreditgeber seine Entscheidung maßgeblich darauf stützt. Auch die neue Verbraucherkreditrichtlinie stärkt die Rechte von Verbrauchern bei automatisierter Bonitätsbewertung.
Hinzu kommt die europäische KI-Verordnung: KI-Systeme zur Bewertung der Kreditwürdigkeit natürlicher Personen gelten dort als Hochrisiko-Anwendungen mit strengen Anforderungen. Systeme, die ausschließlich der Betrugserkennung dienen, sind davon ausgenommen.
Betrugsprävention: Worauf du achten musst
Kreditbetrug („Fraud“) reicht von gefälschten Gehaltsabrechnungen über manipulierte Kontoauszüge bis zum Identitätsdiebstahl, bei dem Kredite auf fremden Namen beantragt werden. Kreditgeber setzen deshalb Plausibilitätsprüfungen und spezielle Fraud-Systeme ein. Als Vermittler bist du die erste Kontrollinstanz.
- Abweichungen zwischen Ausweis, Selbstauskunft und Unterlagen
- Gehaltsabrechnungen mit ungewöhnlichem Layout, Rechenfehlern oder unplausiblen Abzügen
- Druck, den Kredit besonders schnell oder an eine abweichende Kontoverbindung auszuzahlen
- Dritte, die das Gespräch führen oder Angaben „für“ den Kunden machen
Die ordnungsgemäße Identifizierung nach dem Geldwäschegesetz und der Grundsatz der Kontenwahrheit helfen, solche Fälle zu erkennen. Und ganz klar: Schöne niemals selbst Angaben, um eine Zusage zu erreichen. Falsche Angaben gefährden den Kunden, verletzen deine Berufspflichten und können strafbar sein.
Was heißt das für deine Rolle als Kreditvermittler?
Deine Aufgabe ist es, die Kreditwürdigkeitsprüfung bestmöglich vorzubereiten und den Kunden fair zu begleiten:
- Angaben vollständig und belegbar erfassen, inklusive aller bestehenden Verpflichtungen.
- Vorab realistisch einschätzen, welcher Kreditbetrag tragbar ist.
- Den Kunden über Datenverarbeitung und Auskunfteiabfragen informieren.
- Bei Ablehnung sachlich erklären, welche Faktoren typischerweise eine Rolle spielen, und auf Auskunftsrechte hinweisen.
Wie du eine negative Kreditentscheidung im Gespräch vermittelst und welche weiteren Pflichten gelten, erklärt der Leitfaden Kundenberatung & Recht in der Darlehensvermittlung. Die Finanzierungsseite vertieft die Pillar-Seite Kreditprodukte & Finanzierung; wichtige Begriffe findest du im §34k-Glossar.
Prüfungstipp
Rechne in der Prüfung mit Zuordnungsaufgaben: Geschäftsfähigkeit gehört zur Kreditfähigkeit, Einkommen und Zahlungsverhalten zur Kreditwürdigkeit. Merke dir außerdem den neuen Maßstab „Rückzahlung wahrscheinlich“.
Häufige Fragen
Was ist der Unterschied zwischen Kreditfähigkeit und Kreditwürdigkeit?
Kreditfähigkeit ist die rechtliche Fähigkeit, einen Kreditvertrag wirksam abzuschließen, etwa durch Geschäftsfähigkeit oder Vertretungsbefugnis. Kreditwürdigkeit beschreibt, ob vom Kreditnehmer zu erwarten ist, dass er den Kredit vertragsgemäß zurückzahlen kann und will.
Wer führt die Kreditwürdigkeitsprüfung durch?
Gesetzlich verpflichtet ist der Kreditgeber; für Kreditinstitute ist dies zusätzlich aufsichtsrechtlich in § 18a KWG geregelt. Der Vermittler unterstützt durch vollständige und plausible Angaben und Unterlagen.
Was ändert sich ab dem 20.11.2026 bei der Kreditwürdigkeitsprüfung?
Ein Kredit darf nur noch vergeben werden, wenn die Rückzahlung wahrscheinlich ist. Bisher reichte es, wenn keine erheblichen Zweifel an der Rückzahlung bestanden.
Welche Rechte haben Kunden bei einer automatisierten Ablehnung?
Kunden können Auskunft über ihre Daten verlangen. Bei ausschließlich automatisierten Entscheidungen mit erheblicher Wirkung haben sie nach Art. 22 DSGVO unter anderem das Recht auf Eingreifen einer Person, auf Darlegung des eigenen Standpunkts und auf Anfechtung der Entscheidung.
Darf ich als Vermittler Angaben des Kunden verbessern, damit der Kredit klappt?
Nein. Geschönte oder falsche Angaben gefährden den Kunden, verstoßen gegen deine Pflichten und können strafbar sein. Übermittle nur wahre, belegbare Angaben.
Bonität, Scoring, Haushaltsrechnung – sitzt das Wissen? Prüfe dich mit Übungsfragen im Stil der IHK-Prüfung.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Haushaltsrechnung erstellen: So prüfst du, ob sich ein Kredit tragen lässt
Schritt-für-Schritt-Anleitung zur Haushaltsrechnung: mit Beispieltabelle, Puffer und Stresstest für Einkommensverlust und Zinsänderung.
Buy now, pay later & Co.: Was die neue Verbraucherkreditrichtlinie ab 20.11.2026 ändert
Ab dem 20.11.2026 gilt das Verbraucherkreditrecht auch für viele BNPL-Angebote, Kleinkredite und zinsfreie Zahlungsaufschübe. Wir erklären die Änderungen und die Folgen für Vermittler und Händler.
SECCI & Informationspflichten: Was Kreditvermittler vor Vertragsschluss erklären müssen
Was steht in den Europäischen Standardinformationen für Verbraucherkredite, welche zusätzlichen Informationen schuldet der Vermittler und wie dokumentierst du alles sauber?