Kundenberatung & Recht in der Darlehensvermittlung: Pflichten, Gesprächsführung, Verbraucherschutz
Der große Leitfaden zu Kundenberatung und Recht für Darlehensvermittler: von der Gesprächsführung über Informationspflichten bis zu Datenschutz, Werbung und Aufsicht – passend zum Rahmenplan der §34k-Prüfung.
Inhaltsverzeichnis
Wer Kredite vermittelt, verkauft nicht einfach ein Produkt: Du begleitest Menschen bei einer finanziellen Entscheidung, die sie oft jahrelang bindet. Genau deshalb sind die Anforderungen hoch: Wer in der Darlehensvermittlung Pflichten verletzt, riskiert Ärger mit Kunden, Wettbewerbern und der Erlaubnisbehörde – von der fairen Gesprächsführung über vorvertragliche Informationen bis zu Datenschutz und Geldwäscheprävention. Dieser Leitfaden bündelt die Bereiche „Kundenberatung“ und „Recht“ aus dem Rahmenplan der §34k-Prüfung und zeigt dir, wie Theorie und Praxis zusammenpassen. Stand: Oktober 2026.
Kurz gesagt: Zu den wichtigsten Pflichten in der Darlehensvermittlung gehören die Statusangabe zu Gesprächsbeginn, eine sorgfältige Bedarfs- und Haushaltsanalyse, verständliche vorvertragliche Informationen (SECCI), transparente Vergütung, Identifizierung nach GwG, Datenschutz und Verschwiegenheit sowie lautere Werbung. Ab dem 20.11.2026 gelten dafür die neue § 34k-Erlaubnis und verschärfte Verbraucherkreditregeln im BGB.
Das Wichtigste in Kürze
- Ab dem 20.11.2026 brauchst du für die gewerbsmäßige Vermittlung von Allgemein-Verbraucherdarlehen eine Erlaubnis nach § 34k GewO.
- Ein gutes Beratungsgespräch folgt klaren Phasen: Eröffnung, Analyse, Lösung, Einwände, Abschluss, Betreuung.
- Die Kreditwürdigkeitsprüfung wird strenger: Ein Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist.
- Widerruf, Textform, Verbot vorangekreuzter Optionen und die 24-Stunden-Regel ändern deine Abläufe.
- Kundenberatung wird in der IHK-Prüfung nicht separat, sondern in beiden Prüfungsteilen abgefragt.
Warum Kundenberatung und Recht für Darlehensvermittler so eng zusammengehören
Im Rahmenplan des DIHK für die Sachkundeprüfung entfallen 30 Unterrichtseinheiten auf die Kundenberatung und 50 auf die Kenntnisse für Vermittlung und Beratung – also überwiegend rechtliche Inhalte. Das ist kein Zufall: Fast jede Phase des Kundengesprächs hat eine rechtliche Seite.
Wenn du dich vorstellst, erfüllst du eine Informationspflicht. Wenn du nach Einkommen und Ausgaben fragst, verarbeitest du personenbezogene Daten. Wenn du ein Angebot erklärst, greifen die Regeln zu vorvertraglichen Informationen. Wer diese Verknüpfung versteht, berät sicherer und lernt für die Prüfung effizienter.
Den rechtlichen Rahmen der Erlaubnis selbst – Voraussetzungen, Registrierung, Übergangsfristen – findest du ausführlich im Leitfaden zu § 34k GewO. Hier geht es um das, was du im Kundenkontakt täglich brauchst.
Wie läuft ein professionelles Beratungsgespräch in der Kreditvermittlung ab?
Ein strukturiertes Gespräch schützt beide Seiten: Der Kunde bekommt eine passende Lösung, und du dokumentierst nachvollziehbar, warum du was empfohlen hast. Bewährt hat sich ein Ablauf in sechs Phasen.
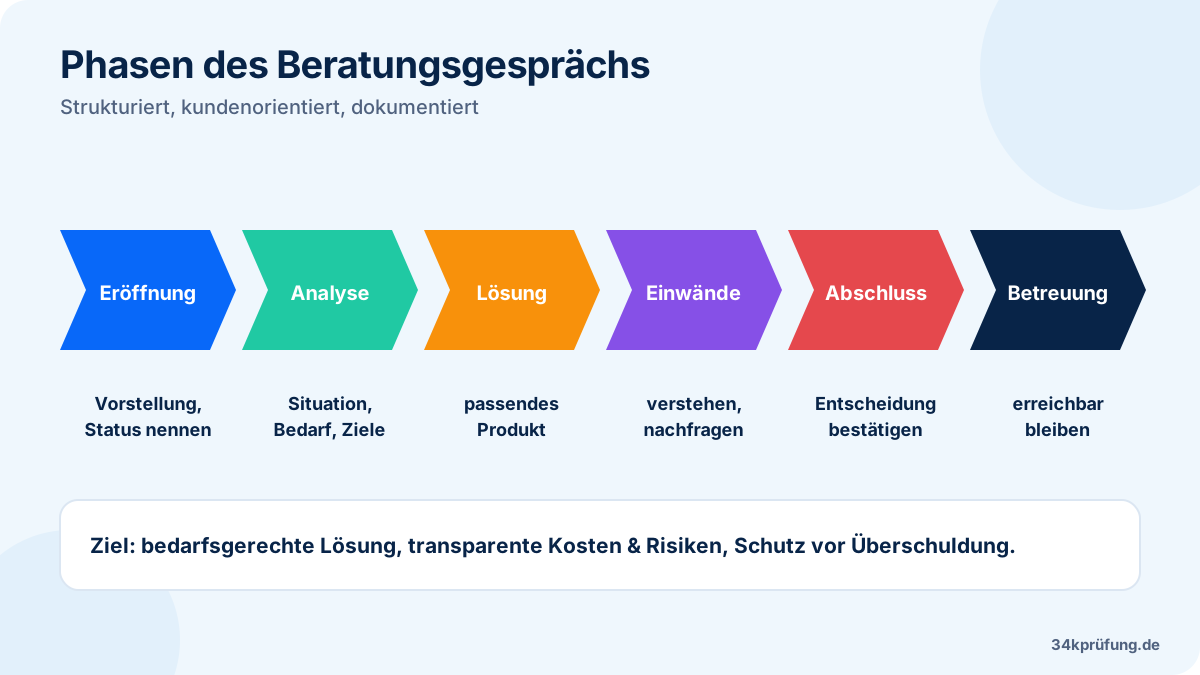
- Eröffnung Begrüßung, Vertrauensaufbau, Statusangabe (Vermittler oder Honorar-Berater, gebunden oder ungebunden), Gesprächsziel und Zeitrahmen klären.
- Analyse Kundensituation erfassen: persönliche Daten, Einkommen, Ausgaben, bestehende Kredite, Vermögen, Pläne. Bedarf und Motiv herausarbeiten.
- Lösung Passende Kreditart, Betrag, Laufzeit und Rate ableiten; Alternativen nennen (z. B. Eigenmittel, Umschuldung, kleinere Summe).
- Einwände Bedenken ernst nehmen, nachfragen, sachlich beantworten – ohne Druck.
- Abschluss Vorvertragliche Informationen übergeben und erklären, Unterlagen sammeln, Antrag stellen, Widerrufsrecht erläutern.
- Betreuung Nachfassen, bei Zahlungsproblemen frühzeitig ansprechbar sein, Anschluss- oder Umschuldungsbedarf erkennen.
Eröffnung und Statusangabe: Wer bist du für den Kunden?
Schon zu Beginn muss der Kunde wissen, mit wem er es zu tun hat. Die Statusangabe klärt, ob du als Darlehensvermittler (vergütet vom Kreditgeber) oder als Honorar-Darlehensberater (vergütet nur vom Kunden) auftrittst und ob du für einen, mehrere oder viele Kreditgeber arbeitest. Beide Rollen schließen sich nach § 34k GewO gegenseitig aus – du wählst sie beim Erlaubnisantrag.
Die Unterschiede in Vergütung und Pflichten erklärt der Vergleich Darlehensvermittler vs. Honorar-Darlehensberater. Für die Praxis gilt: Nenne deinen Status klar, früh und am besten zusätzlich schriftlich, etwa in einer Erstinformation.
Bedarfsanalyse: Fragen statt Produkt-Pitch
Die Bedarfsanalyse ist das Herz der Beratung. Mit offenen Fragen („Wofür brauchst du das Geld?“, „Wie sieht dein Monat finanziell aus?“) erfährst du Motive und Rahmenbedingungen. Geschlossene Fragen nutzt du, um Fakten zu bestätigen („Ist der bestehende Autokredit in zwei Jahren abbezahlt?“).
Der Rahmenplan nennt ausdrücklich die ganzheitliche Analyse der Kundensituation, beispielsweise angelehnt an die Norm DIN 77230 (Basis-Finanzanalyse für Privathaushalte). Du musst die Norm nicht auswendig kennen, solltest aber das Prinzip verstehen: erst Absicherung und Liquidität, dann Wünsche.
- Anlass und Ziel der Finanzierung (Auto, Möbel, Umschuldung, Reparatur)
- Haushaltsgröße, Beschäftigung, Probezeit, Befristung
- Einnahmen und regelmäßige Ausgaben
- Bestehende Kredite, Dispo-Nutzung, Ratenkäufe und BNPL-Zahlungen
- Rücklagen und Eigenmittel
- Absehbare Veränderungen (Elternzeit, Rente, Jobwechsel)
Überschuldungsprävention: Wann du lieber abrätst
Seriöse Vermittlung heißt auch, Nein sagen zu können. Warnsignale sind etwa ein dauerhaft ausgeschöpfter Dispo, mehrere parallele Ratenkäufe, Kredite zur Tilgung anderer Kredite ohne Gesamtkonzept oder ein Haushaltsüberschuss, der kaum Luft lässt. Wie du das systematisch prüfst, zeigt die Anleitung Haushaltsrechnung erstellen.
Wenn eine Finanzierung erkennbar nicht tragbar ist, ist eine ehrliche Einschätzung die bessere Beratung. Weise bei Bedarf auf seriöse Schuldnerberatungsstellen hin, zum Beispiel bei Verbraucherzentralen oder Wohlfahrtsverbänden.
Einwandbehandlung ohne Druck
Einwände sind Fragen in Verkleidung. „Die Rate ist mir zu hoch“ kann bedeuten: Der Kunde möchte eine längere Laufzeit, eine kleinere Summe oder er zweifelt grundsätzlich. Bewährte Techniken sind:
- Nachfragen: „Was genau macht dir dabei Sorgen?“
- Bestätigen und ergänzen: „Verständlich – lass uns gemeinsam schauen, was eine längere Laufzeit an Gesamtkosten bedeutet.“
- Alternativen zeigen: kleinere Summe, Anzahlung, späterer Kaufzeitpunkt.
Tabu sind künstlicher Zeitdruck („Das Angebot gilt nur heute“), das Kleinreden von Kosten und das Verschweigen von Nachteilen. Solches Verhalten kann auch wettbewerbsrechtlich problematisch sein.
Negative Kreditentscheidung verständlich erklären
Lehnt der Kreditgeber ab, ist das für Kunden oft frustrierend. Erkläre sachlich, welche Faktoren typischerweise eine Rolle spielen (Einkommen, bestehende Verpflichtungen, Auskunfteidaten, Beschäftigungsdauer), ohne zu spekulieren. Weise darauf hin, dass der Kunde Auskunft über die zu ihm gespeicherten Daten verlangen kann (Art. 15 DSGVO) und bei automatisierten Entscheidungen besondere Rechte hat.
Mehr zu Score, Auskunfteien und den neuen Prüfmaßstäben liest du im Artikel Kreditwürdigkeitsprüfung & Scoring.
Risiken und Ratenschutz ansprechen
Zu einer vollständigen Beratung gehört der Blick auf Risiken: Arbeitslosigkeit, Krankheit, Tod, Scheidung oder Zinsänderungen bei variablen Krediten. Eine Restschuld- bzw. Ratenschutzversicherung kann einen Teil dieser Risiken abdecken, ist aber kostenpflichtig und deckt oft nicht alles ab.
Erkläre deshalb Leistungsumfang, Wartezeiten und Ausschlüsse und kläre, ob die Versicherung freiwillig ist. Ob ihre Kosten in den effektiven Jahreszins einzubeziehen sind, hängt davon ab, ob sie Voraussetzung für die Kreditvergabe ist. Beachte außerdem, dass die Vermittlung von Versicherungen eigenen Regeln unterliegt (§ 34d GewO).
Dokumentation: Warum du jedes Gespräch festhalten solltest
Eine saubere Gesprächsdokumentation ist dein bester Schutz, wenn später Fragen aufkommen. Halte fest, welche Angaben der Kunde gemacht hat, welche Unterlagen vorlagen, welche Alternativen ihr besprochen habt und wann du welche Informationen übergeben hast. Gerade wegen der neuen 24-Stunden-Regel ist der Zeitpunkt der Informationsübergabe wichtig.
Notiere auch, wenn der Kunde von deiner Empfehlung abweicht, etwa eine höhere Summe oder einen Ratenschutz trotz deines Hinweises auf die Kosten wählt. Ein einfaches Gesprächsprotokoll, das der Kunde gegenzeichnet oder per E-Mail erhält, schafft Transparenz für beide Seiten. Achte dabei auf den Datenschutz: Speichere nur, was du wirklich brauchst, und lösche Daten, sobald keine Aufbewahrungspflicht mehr besteht.
Prüfungstipp
Reihenfolge- und Zuordnungsaufgaben eignen sich perfekt für die Gesprächsphasen. Präge dir die Reihenfolge Eröffnung → Analyse → Lösung → Einwände → Abschluss → Betreuung ein und ordne jeder Phase ihre typischen Pflichten zu.
Welche rechtlichen Grundlagen muss jeder Kreditvermittler kennen?
Der zweite große Block betrifft das Recht. Hier geht es um das Zusammenspiel von BGB, Gewerbeordnung, Aufsichtsrecht und Verbraucherschutz. Die folgende Tabelle gibt dir einen Überblick, bevor wir die Themen einzeln durchgehen.
| Rechtsgebiet | Typische Fundstelle | Bedeutung für dich |
|---|---|---|
| Gewerberecht | § 34k GewO, DarlVermV | Erlaubnis, Sachkunde, Registrierung, Weiterbildung, Berufspflichten |
| Verbraucherkreditrecht | §§ 491 ff. BGB | Informationen, Widerruf, Kreditwürdigkeitsprüfung, Kündigung |
| Darlehensvermittlungsvertrag | §§ 655a ff. BGB | Form, Vergütung, Nebenentgelte |
| Aufsichtsrecht | § 18a KWG | Kreditwürdigkeitsprüfung durch Kreditinstitute |
| Geldwäscheprävention | GwG | Identifizierung, Sorgfaltspflichten |
| Wettbewerb & Preisangaben | UWG, PAngV | Werbung, Effektivzins-Angaben, Telefonwerbung |
| Datenschutz | DSGVO, BDSG | Datenverarbeitung, Auskunft, automatisierte Entscheidungen |
| KI-Regulierung | KI-Verordnung (EU) | Bonitätsbewertung mit KI als Hochrisiko-Anwendung |
Rechts- und Geschäftsfähigkeit
Jeder Mensch ist ab Geburt rechtsfähig, kann also Träger von Rechten und Pflichten sein. Geschäftsfähig – also in der Lage, selbst wirksame Verträge zu schließen – ist man unbeschränkt erst mit Volljährigkeit (§§ 104 ff. BGB). Minderjährige zwischen 7 und 17 Jahren sind beschränkt geschäftsfähig und brauchen die Zustimmung der gesetzlichen Vertreter.
Für Kreditverträge mit Minderjährigen ist in der Regel zusätzlich eine familiengerichtliche Genehmigung nötig. Praktisch spielt das kaum eine Rolle, in der Prüfung aber durchaus. Bei Unternehmen achtest du auf die Vertretungsberechtigung, etwa des Geschäftsführers einer GmbH.
Vertragsrecht: Widerruf, Rücktritt, Anfechtung
Diese drei Begriffe werden gern verwechselt. Der Widerruf ist ein gesetzlich eingeräumtes Lösungsrecht für Verbraucher, das keine Begründung braucht; beim Verbraucherdarlehen beträgt die Frist grundsätzlich 14 Tage. Der Rücktritt setzt einen vertraglichen oder gesetzlichen Rücktrittsgrund voraus, etwa eine Pflichtverletzung. Die Anfechtung beseitigt eine Willenserklärung rückwirkend, zum Beispiel wegen Irrtums oder arglistiger Täuschung (§§ 119, 123 BGB).
Ab dem 20.11.2026 ändern sich beim Widerruf wichtige Details:
- Das Widerrufsrecht gilt auch bei einer eingeräumten Überziehungsmöglichkeit (Dispo).
- Es erlischt spätestens 12 Monate und 14 Tage nach Vertragsschluss, sofern die Informationen erteilt wurden.
- Das gesetzliche Muster für die Widerrufsinformation entfällt.
- Werden die vorvertraglichen Informationen weniger als 24 Stunden vor Vertragsschluss erteilt, muss der Verbraucher 1 bis 7 Tage nach Abschluss an sein Widerrufsrecht erinnert werden.
Beim finanzierten Kauf kommen Kaufvertrag und Darlehen oft als verbundene Verträge zusammen. Typisch ist der Eigentumsvorbehalt: Die Ware gehört dem Verkäufer, bis vollständig gezahlt ist. Das wird relevant, wenn der Kreditgeber selbst Sicherheiten am finanzierten Gegenstand möchte.
Allgemein- vs. Immobiliar-Verbraucherdarlehen
§ 34k GewO betrifft Allgemein-Verbraucherdarlehen und vergleichbare entgeltliche Finanzierungshilfen, also etwa Ratenkredite, Rahmenkredite, Dispositionskredite oder Finanzierungen im Handel. Immobiliar-Verbraucherdarlehen bleiben bei § 34i GewO. Die Abgrenzung ist für die Erlaubnis entscheidend; die Produkte selbst vergleicht der Artikel Ratenkredit, Dispo, Rahmenkredit und BNPL.
Neu ist, dass der Anwendungsbereich des Verbraucherkreditrechts ab dem 20.11.2026 deutlich wächst: Auch zinsfreie und kurzfristige Kredite, Kredite unter 200 € und vergleichbare Zahlungsaufschübe einschließlich „Buy now, pay later“ fallen grundsätzlich darunter. Welche Ausnahmen bleiben, erklärt der Beitrag Buy now, pay later & neue Verbraucherkreditrichtlinie.
Informationspflichten und SECCI
Vor Vertragsschluss erhält der Verbraucher die Europäischen Standardinformationen für Verbraucherkredite (englisch „SECCI“). Das Formular macht Angebote vergleichbar: Nettodarlehensbetrag, Laufzeit, Sollzins, effektiver Jahreszins, Gesamtbetrag, Ratenhöhe, Kosten und Hinweise zum Widerrufsrecht stehen an festen Stellen.
Als Vermittler hast du zusätzlich eigene Informationspflichten, insbesondere zu deinem Status, zum Umfang deiner Befugnisse und zu deiner Vergütung. Außerdem musst du die Informationen so erläutern, dass der Kunde beurteilen kann, ob der Kredit zu ihm passt. Alle Details findest du im Artikel SECCI & Informationspflichten.
Ab dem 20.11.2026 genügt für viele Erklärungen die Textform statt der Schriftform – eine E-Mail oder ein PDF reicht also häufig. Gleichzeitig sind vorangekreuzte Optionen verboten: Zusatzprodukte oder Einwilligungen muss der Kunde aktiv auswählen.
Vergütung und Darlehensvermittlungsvertrag
Der Vertrag zwischen dir und dem Verbraucher heißt Darlehensvermittlungsvertrag (§ 655a BGB). Die §§ 655a ff. BGB enthalten wichtige Schutzregeln: Der Vertrag bedarf einer bestimmten Form, die Vergütung muss offengelegt werden, und ein Vergütungsanspruch gegen den Verbraucher entsteht grundsätzlich erst, wenn das Darlehen infolge der Vermittlung ausgezahlt ist und nicht mehr widerrufen werden kann.
Zusätzliche Nebenentgelte darf der Vermittler – abgesehen von erforderlichen Auslagen – grundsätzlich nicht vereinbaren. In der Praxis erhalten Darlehensvermittler meist eine Provision vom Kreditgeber. Auch diese ist dem Kunden gegenüber transparent zu machen. Honorar-Darlehensberater dürfen dagegen nur vom Kunden vergütet werden.
Kontenwahrheit
Der Grundsatz der Kontenwahrheit (§ 154 Abgabenordnung) verbietet es, Konten auf falsche oder erdichtete Namen zu führen. Für dich heißt das: Kreditnehmer und Kontoinhaber müssen eindeutig identifiziert sein. Kredite „über Strohleute“ oder auf fremde Namen sind tabu – das berührt zugleich Geldwäsche- und Betrugsprävention.
Kapitaldienstfähigkeit und § 18a KWG
Kapitaldienstfähigkeit bedeutet, dass der Kunde Zins und Tilgung aus seinem Einkommen dauerhaft leisten kann. Kreditinstitute müssen vor Abschluss eines Verbraucherdarlehens die Kreditwürdigkeit prüfen; für sie ist das auch aufsichtsrechtlich in § 18a KWG geregelt.
Ab dem 20.11.2026 gilt ein strengerer Maßstab: Der Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist – bisher reichte es, dass keine erheblichen Zweifel bestanden. Für dich bedeutet das: vollständige, plausible Unterlagen und eine saubere Haushaltsrechnung werden noch wichtiger. Neu ist außerdem die Pflicht des Kreditgebers, vor Vollstreckungsmaßnahmen angemessene Nachsicht („Forbearance“) zu üben, etwa durch Stundung oder Ratenanpassung.
Geldwäschegesetz: Identifizierung
Das Geldwäschegesetz (GwG) verlangt, dass Vertragspartner vor Begründung einer Geschäftsbeziehung identifiziert werden. In der Kreditvermittlung übernimmst du diese Aufgabe häufig für den Kreditgeber – etwa durch Prüfung eines gültigen Ausweises oder über Video- bzw. Postident-Verfahren. Je nach Konstellation kannst du selbst geldwäscherechtlich Verpflichteter sein; kläre das mit deinen Partnern und der zuständigen Behörde.
Auffälligkeiten wie widersprüchliche Angaben, ungewöhnliche Bargeldbeträge oder Druck, Dritte als Kreditnehmer einzusetzen, solltest du ernst nehmen und dokumentieren.
§ 34k-Berufspflichten, Registrierung und Weiterbildung
Mit der Erlaubnis gehen laufende Pflichten einher: Eintragung im Vermittlerregister (§ 11a GewO) für dich und die leitenden Beschäftigten, die für die Vermittlung verantwortlich sind, sowie eine Weiterbildungspflicht für dich und deine mitwirkenden Beschäftigten. Eine feste Stundenzahl ist gesetzlich nicht vorgegeben; die Behörde kann aber Nachweise der letzten drei Jahre verlangen.
Mitarbeiter brauchen keinen eigenen formalen Sachkundenachweis, müssen aber über die nötigen Kenntnisse verfügen – dafür bist du als Erlaubnisinhaber verantwortlich. Berufsverbände können bei Weiterbildung und Qualitätsstandards unterstützen. Eine Berufshaftpflicht-Pflicht nennen die bislang veröffentlichten IHK-Informationen nicht – im Zweifel bei der zuständigen Erlaubnisbehörde nachfragen.
Verbraucherschutz in der Kreditvermittlung: Werbung, AGB und Preisangaben
Verbraucherschutz zieht sich durch alle Bereiche. Für die Darlehensvermittlung besonders relevant sind AGB-Recht, Wettbewerbsrecht und die Preisangabenverordnung.
AGB und Transparenz
Allgemeine Geschäftsbedingungen müssen klar und verständlich sein. Überraschende oder unangemessen benachteiligende Klauseln sind unwirksam (§§ 305 ff. BGB). Achte darauf, dass deine eigenen Vertragsunterlagen keine versteckten Gebühren oder einseitigen Haftungsausschlüsse enthalten.
UWG: unlautere und unzulässige Werbung
Das Gesetz gegen den unlauteren Wettbewerb (UWG) verbietet irreführende und aggressive geschäftliche Handlungen. Werbung mit „Kredit ohne SCHUFA“, wenn tatsächlich eine Auskunft eingeholt wird, oder mit „garantierter Zusage“ ist riskant. Werbeanrufe bei Verbrauchern sind nach § 7 UWG grundsätzlich nur mit vorheriger ausdrücklicher Einwilligung zulässig; ähnliches gilt für Werbe-E-Mails.
Werbung für Verbraucherdarlehen nach PAngV
Wer mit Zinssätzen oder Kostenzahlen für Verbraucherdarlehen wirbt, muss nach der Preisangabenverordnung bestimmte Pflichtangaben machen – insbesondere den effektiven Jahreszins – und ein repräsentatives Beispiel nennen. Wie sich Sollzins und effektiver Jahreszins unterscheiden, erklärt der Artikel Sollzins vs. Effektivzins.
Achtung
„Lockvogel“-Zinsen, die nur für wenige Kunden gelten, ohne repräsentatives Beispiel zu bewerben, ist ein typischer Fehler. Nutze in Anzeigen nur Angaben, die du mit den Konditionen deiner Kreditgeber belegen kannst.
Datenschutz, Verschwiegenheit und KI-Verordnung: Was gilt für Kundendaten?
In der Kreditvermittlung verarbeitest du besonders sensible Informationen: Einkommen, Schulden, Familienverhältnisse. Die DSGVO verlangt eine Rechtsgrundlage für jede Verarbeitung, transparente Information (Art. 13 DSGVO) und angemessene technische Schutzmaßnahmen.
Kunden haben ein Recht auf Auskunft über ihre gespeicherten Daten (Art. 15 DSGVO). Bei ausschließlich automatisierten Entscheidungen mit erheblicher Wirkung – etwa einer automatischen Kreditablehnung – greift Art. 22 DSGVO: Betroffene haben dann besondere Rechte, unter anderem auf Eingreifen einer Person und auf Darlegung des eigenen Standpunkts. Der Europäische Gerichtshof hat 2023 entschieden, dass bereits ein Score eine solche Entscheidung sein kann, wenn er für die Kreditvergabe maßgeblich ist.
Neben dem Datenschutz gilt eine allgemeine Verschwiegenheit: Was du über die Finanzen deiner Kunden erfährst, gibst du nicht an Unbefugte weiter – auch nicht an Familienangehörige ohne Einverständnis.
Die europäische KI-Verordnung arbeitet mit Risikoklassen. KI-Systeme zur Bewertung der Kreditwürdigkeit natürlicher Personen gelten als Hochrisiko-Anwendungen; Systeme zur Aufdeckung von Betrug sind davon ausgenommen. Nutzt du Tools mit KI-gestützter Bonitätsbewertung, solltest du wissen, dass für Anbieter und Betreiber strenge Anforderungen an Transparenz und menschliche Aufsicht gelten.
Beschwerden, Schlichtung und Aufsicht
Ein geordnetes Beschwerdemanagement gehört zu professioneller Kundenbetreuung: Beschwerden annehmen, dokumentieren, zeitnah beantworten und Ursachen abstellen. Für Streitigkeiten im Finanzbereich gibt es außergerichtliche Schlichtungsstellen, etwa die Ombudsleute der Bankenverbände oder die Schlichtungsstelle bei der Deutschen Bundesbank. Welche Stelle im Einzelfall zuständig ist, hängt davon ab, gegen wen sich die Beschwerde richtet.
Unternehmen mit mehr als zehn Beschäftigten müssen Verbraucher zudem darüber informieren, ob sie an Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle teilnehmen (Verbraucherstreitbeilegungsgesetz).
Die Aufsicht ist geteilt: Kreditinstitute unterliegen der Bankenaufsicht durch BaFin und Deutsche Bundesbank. Darlehensvermittler mit § 34k-Erlaubnis überwacht die zuständige Erlaubnisbehörde – je nach Bundesland IHK oder Gewerbeamt. Sie kann bei Pflichtverstößen bis hin zum Widerruf der Erlaubnis vorgehen.
Was bedeuten die neuen Regeln ab 20.11.2026 für deinen Beratungsalltag?
Die Umsetzung der Richtlinie (EU) 2023/2225 verändert nicht nur die Erlaubnis, sondern auch deine Prozesse. Diese Übersicht hilft dir, Handlungsbedarf zu erkennen.
| Neuerung | Was du konkret tun solltest |
|---|---|
| Erweiterter Anwendungsbereich (u. a. BNPL, Kredite unter 200 €) | Prüfen, ob deine Produkte neu unter das Verbraucherkreditrecht fallen |
| Rückzahlung muss wahrscheinlich sein | Haushaltsrechnung und Unterlagen vollständig und plausibel erheben |
| Textform statt Schriftform | Digitale Prozesse anpassen, Zugang beim Kunden dokumentieren |
| Verbot vorangekreuzter Optionen | Formulare und Online-Strecken auf Opt-in umstellen |
| Widerruf auch bei Dispo, Erlöschen nach 12 Monaten und 14 Tagen | Widerrufsbelehrungen aktualisieren, kein Muster mehr verfügbar |
| 24-Stunden-Regel | Zeitpunkt der Informationsübergabe dokumentieren, Erinnerung einplanen |
| Nachsicht vor Vollstreckung | Kunden bei Zahlungsproblemen frühzeitig an den Kreditgeber verweisen |
Darlehensvermittlung: Pflichten für die IHK-Prüfung sicher lernen
In der Sachkundeprüfung wird Kundenberatung nicht als eigener Teil abgefragt, sondern in beide Teile integriert: Teil 1 „Kenntnisse für Vermittlung und Beratung zu Allgemein-Verbraucherdarlehen“ mit 40 Fragen und Teil 2 „Finanzierung und Kreditprodukte“ mit 60 Fragen. Bestanden hast du ab 50 von 100 Punkten.
Für diesen Themenblock haben sich drei Lernschritte bewährt:
- Begriffe sichern Widerruf, Rücktritt, Anfechtung, Kapitaldienstfähigkeit, Kontenwahrheit, SECCI – lerne Definitionen mit dem §34k-Glossar.
- Fälle durchspielen Simuliere Gespräche: Welche Pflicht greift in welcher Phase?
- Fragen üben Teste dich regelmäßig mit Übungsfragen und wiederhole Fehler gezielt.
Eine vollständige Lernstrategie für alle Prüfungsbereiche findest du unter §34k-Prüfung vorbereiten; die Finanzierungsthemen vertieft die Pillar-Seite Kreditprodukte & Finanzierung.
Teste dein Wissen direkt hier mit fünf Fragen zur Beratung:
Lädt Fragen …
Häufige Fragen
Welche Pflichten hat ein Darlehensvermittler gegenüber dem Kunden?
Vor allem muss er seinen Status offenlegen, vorvertraglich informieren und Kreditangebote verständlich erklären, die Vergütung transparent machen, den Kunden ordnungsgemäß identifizieren und seine Daten vertraulich behandeln. Hinzu kommen Pflichten aus Wettbewerbs-, Preisangaben- und Datenschutzrecht.
Muss ich als Vermittler die Kreditwürdigkeit selbst prüfen?
Die gesetzliche Kreditwürdigkeitsprüfung trifft den Kreditgeber. Als Vermittler sammelst du aber die nötigen Angaben, erstellst oft die Haushaltsrechnung und solltest erkennbar untragbare Finanzierungen nicht weiterverfolgen.
Wird Kundenberatung in der §34k-Prüfung separat geprüft?
Nein. Die Kundenberatung ist kein eigener Prüfungsteil, sondern in beide Teile der schriftlichen Prüfung integriert – in Teil 1 mit 40 und Teil 2 mit 60 Fragen.
Was ändert sich beim Widerruf ab dem 20.11.2026?
Das Widerrufsrecht gilt künftig auch bei eingeräumten Überziehungsmöglichkeiten. Es erlischt spätestens 12 Monate und 14 Tage nach Vertragsschluss, wenn die Informationen erteilt wurden. Bei Informationen weniger als 24 Stunden vor Abschluss ist eine Erinnerung an das Widerrufsrecht 1 bis 7 Tage nach Vertragsschluss nötig.
Darf ich Kunden ohne Einwilligung zu Krediten anrufen?
Werbeanrufe bei Verbrauchern sind nach § 7 UWG grundsätzlich nur mit vorheriger ausdrücklicher Einwilligung zulässig. Ohne Einwilligung riskierst du Abmahnungen und Bußgelder.
Bereit für den Praxistest? Trainiere Beratung, Recht und Finanzierung mit unseren Übungsfragen im Prüfungsformat.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Buy now, pay later & Co.: Was die neue Verbraucherkreditrichtlinie ab 20.11.2026 ändert
Ab dem 20.11.2026 gilt das Verbraucherkreditrecht auch für viele BNPL-Angebote, Kleinkredite und zinsfreie Zahlungsaufschübe. Wir erklären die Änderungen und die Folgen für Vermittler und Händler.
Haushaltsrechnung erstellen: So prüfst du, ob sich ein Kredit tragen lässt
Schritt-für-Schritt-Anleitung zur Haushaltsrechnung: mit Beispieltabelle, Puffer und Stresstest für Einkommensverlust und Zinsänderung.
Kreditwürdigkeitsprüfung & Scoring: Was Darlehensvermittler wissen müssen
Wie Kreditgeber Bonität prüfen, welche Rolle Score und Auskunfteien spielen, welche Rechte Kunden bei automatisierten Entscheidungen haben und was sich ab 20.11.2026 ändert.