Sollzins vs. Effektivzins: Der Unterschied einfach erklärt
Sollzins und Effektivzins werden oft verwechselt. Hier lernst du den Unterschied, siehst an einem Rechenbeispiel, warum der niedrigere Sollzins nicht immer das günstigere Angebot ist, und kennst die typischen Prüfungsfallen.
Inhaltsverzeichnis
Sollzins vs. Effektivzins – diese Unterscheidung gehört zu den Klassikern der Sachkundeprüfung nach § 34k GewO und zu den häufigsten Fragen im Kundengespräch. Beide Zinssätze stehen in jedem Kreditangebot, beide sind Pflichtangaben, aber sie messen etwas ganz anderes. Hier erfährst du, worin der Unterschied besteht und wie du ihn sicher erklärst.
Kurz gesagt: Der Sollzins ist der vereinbarte Zinssatz, mit dem die Zinsen auf die Restschuld berechnet werden. Der effektive Jahreszins zeigt dagegen die Gesamtkosten des Kredits pro Jahr – inklusive der nach PAngV einzubeziehenden Kosten und des Zinseszinseffekts monatlicher Zahlungen. Für den Kreditvergleich zählt deshalb der Effektivzins.
Das Wichtigste in Kürze
- Sollzins = Preis für das geliehene Geld, Grundlage für die Zinsberechnung.
- Effektiver Jahreszins = Gesamtkosten in Prozent pro Jahr, Vergleichsgröße für Verbraucher.
- Ohne Zusatzkosten liegt der Effektivzins bei Monatsraten leicht über dem Sollzins.
- Ein niedrigerer Sollzins bedeutet nicht automatisch ein günstigeres Angebot.
Was ist der Sollzins?
Der Sollzins ist der Zinssatz, den Kreditgeber und Kunde im Vertrag vereinbaren. Mit ihm wird berechnet, wie viele Zinsen auf die jeweilige Restschuld anfallen. Bei einem Ratenkredit mit 6 % Sollzins p. a. fallen jeden Monat 0,5 % Zinsen auf die aktuelle Restschuld an. Früher sprach man auch vom Nominalzins.
Der Sollzins kann gebunden (fest für einen Zeitraum) oder veränderlich (variabel) sein. Diese Unterscheidung ist zum Beispiel für die Vorfälligkeitsentschädigung wichtig, die nur bei gebundenem Sollzins in Betracht kommt.
Was ist der effektive Jahreszins?
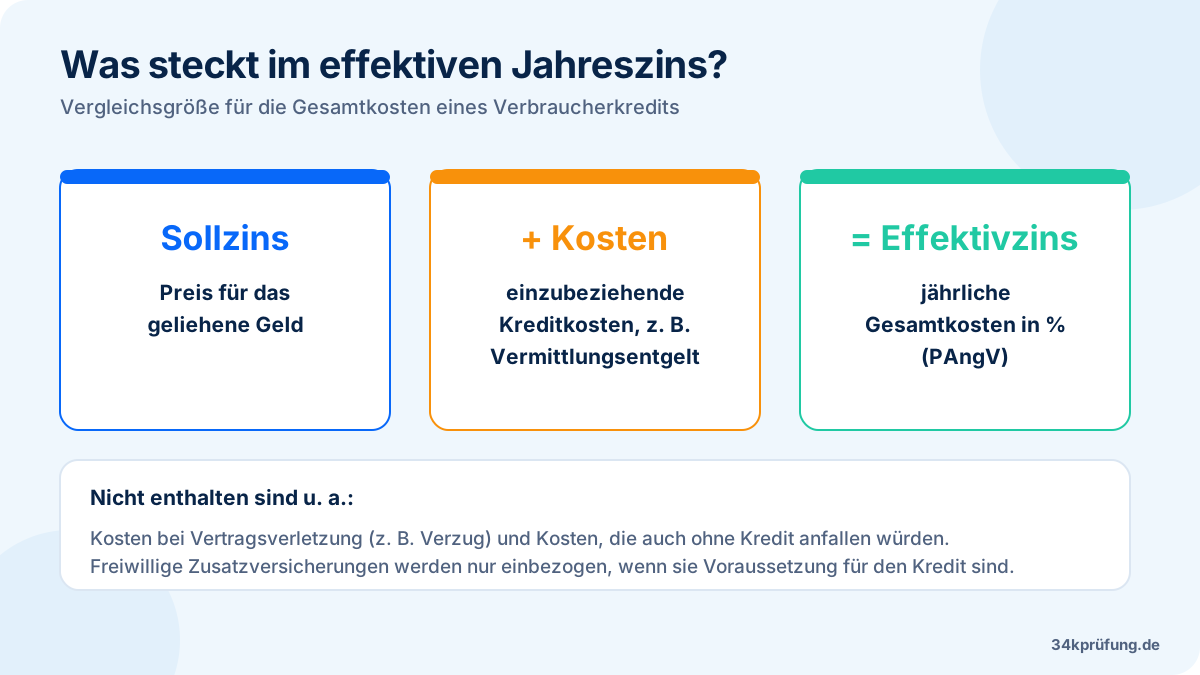
Der effektive Jahreszins nach der Preisangabenverordnung (PAngV) drückt die Gesamtkosten des Kredits für den Verbraucher als jährlichen Prozentsatz aus. Er berücksichtigt den Sollzins, die einzubeziehenden Kosten – etwa ein vom Kunden zu zahlendes Vermittlungsentgelt oder eine verpflichtende Versicherung – sowie die Zeitpunkte aller Zahlungen. Wie du ihn exakt ermittelst, zeigt die Anleitung Effektiven Jahreszins berechnen.
Sollzins vs. Effektivzins: Die Unterschiede im Überblick
| Merkmal | Sollzins | Effektiver Jahreszins |
|---|---|---|
| Bedeutung | Vereinbarter Zinssatz auf das Darlehen | Gesamtkosten des Kredits als Prozentsatz pro Jahr |
| Enthaltene Kosten | Nur Zinsen | Zinsen plus einzubeziehende Kosten nach PAngV |
| Zinseszinseffekt | Nicht berücksichtigt | Berücksichtigt unterjährige Zahlungen |
| Verwendung | Berechnung von Zins- und Tilgungsanteilen | Kostenvergleich zwischen Angeboten |
| Höhe (Ratenkredit, Monatsraten) | Basiswert | Mindestens leicht höher, mit Kosten deutlich höher |
| Rechtsgrundlage der Angabe | Vertrag, vorvertragliche Information | PAngV, Werbung und vorvertragliche Information (SECCI) |
Warum ist der Effektivzins auch ohne Gebühren höher?
Bei einem Ratenkredit werden die Zinsen monatlich verrechnet. Das wirkt wie ein unterjähriger Zinseszins: Der Kreditgeber erhält Zinsen früher, als wenn sie erst am Jahresende fällig wären. Rechnet man den Monatszins auf ein Jahr hoch, ergibt sich deshalb ein etwas höherer Jahreszins.
Rechenbeispiel
Beispiel (hypothetisch): Sollzins 6 % p. a., Monatsraten, keine weiteren Kosten.
Monatszins = 6 % ÷ 12 = 0,5 %
Effektivzins = (1 + 0,005)^12 − 1 ≈ 6,17 %
Welches Angebot ist günstiger? Ein Vergleich
Jetzt wird es praktisch. Dein Kunde liegt mit zwei Kreditangeboten vor dir. Angebot A wirbt mit einem niedrigeren Sollzins, verlangt aber eine einmalige Gebühr. Angebot B hat einen höheren Sollzins, aber keine weiteren Kosten.
Rechenbeispiel
Beispiel (hypothetisch): Kreditbetrag 10.000 €, Laufzeit 48 Monate.
| Kennzahl | Angebot A | Angebot B |
|---|---|---|
| Sollzins p. a. | 5,50 % | 5,90 % |
| Einmalige Gebühr | 250 € | 0 € |
| Monatsrate | 232,56 € | 234,39 € |
| Zinsen gesamt | 1.163,11 € | 1.250,82 € |
| Kreditkosten gesamt | 1.413,11 € | 1.250,82 € |
| Effektiver Jahreszins | 7,01 % | 6,06 % |
Rate nach R = K × q^n × (q − 1) ÷ (q^n − 1); Effektivzins über den monatlichen internen Zinsfuß, bezogen auf die Auszahlung abzüglich Gebühr (9.750 € bei A). Ergebnis: Angebot B ist trotz höherem Sollzins rund 162 € günstiger – genau das zeigt der Effektivzins.
Praxistipp
Vergleiche Effektivzinsen nur bei vergleichbarer Laufzeit und gleichem Kreditbetrag. Eine Gebühr wirkt bei kurzer Laufzeit stärker auf den Effektivzins als bei langer. Erkläre deinem Kunden zusätzlich die Gesamtkosten in Euro – das ist oft greifbarer als ein Prozentsatz.
Welche Prüfungsfallen gibt es zu Sollzins und Effektivzins?
In der IHK-Prüfung tauchen Sollzins und Effektivzins in Single- und Multiple-Choice-Fragen sowie in Rechenaufgaben auf. Diese Fallen solltest du kennen:
- „Der Sollzins enthält alle Kosten.“ Falsch – das ist der Effektivzins.
- „Der Kredit mit dem niedrigsten Sollzins ist immer der günstigste.“ Falsch, siehe Beispiel oben.
- „Effektivzins = Sollzins ÷ 12 × 12.“ Falsch – der Zinseszinseffekt fehlt.
- „Notarkosten und Verzugszinsen sind im Effektivzins enthalten.“ Falsch – sie gehören nicht hinein.
- „Eine freiwillige Restschuldversicherung erhöht den Effektivzins.“ In der Regel falsch – nur Versicherungen, die Voraussetzung für den Kredit sind, fließen ein.
- „Für die Zins- und Tilgungsanteile im Tilgungsplan nutzt man den Effektivzins.“ Falsch – die Zinsanteile werden mit dem Sollzins berechnet.
Prüfungstipp
Lies bei Rechenaufgaben genau, welcher Zins gegeben ist. Steht da „Sollzins 6 % p. a.“, rechnest du die Rate mit q = 1 + 0,06 ÷ 12. Ist dagegen ein Effektivzins gegeben und du brauchst den monatlichen Satz, gilt: Monatszins = (1 + Effektivzins)^(1/12) − 1. Bei 6 % effektiv sind das rund 0,487 % pro Monat, was einem Sollzins von etwa 5,84 % p. a. entspricht.
Wie erklärst du den Unterschied deinem Kunden?
Im Kundengespräch helfen keine Formeln, sondern Bilder. Ein bewährter Vergleich: Der Sollzins ist wie der Preis pro Liter an der Tankstelle, der Effektivzins wie die Gesamtrechnung inklusive aller Zusatzkosten. Wer nur auf den Literpreis schaut, übersieht die Nebenkosten. Zeige deinem Kunden außerdem die Gesamtkosten in Euro und die Monatsrate – diese drei Zahlen zusammen ergeben ein vollständiges Bild.
Achte darauf, dass du keine Beträge oder Zinssätze verwechselst und den Effektivzins nicht als „Zinssatz pro Monat“ darstellst. Gerade bei bonitätsabhängigen Angeboten solltest du klarstellen, dass der endgültige Zinssatz erst nach der Kreditwürdigkeitsprüfung feststeht.
Was bedeutet das für deine Beratung als Darlehensvermittler?
Als Kreditvermittler bist du verpflichtet, Verbraucher transparent über Kosten zu informieren. Der Effektivzins steht deshalb prominent in der Werbung nach PAngV und in der SECCI. Erkläre im Gespräch beide Werte: Der Sollzins zeigt, wie die Rate entsteht, der Effektivzins, was der Kredit insgesamt kostet. Mehr dazu im Beitrag SECCI und Informationspflichten.
Den kompletten Prüfungsbereich mit allen Kreditprodukten und dem Konditionsvergleich findest du im Leitfaden Kreditprodukte & Finanzierung. Für die Formeln zum Nachschlagen nutze die §34k-Formelsammlung, zum Nachrechnen eigener Beispiele den Kreditrechner.
Häufige Fragen
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Der Sollzins ist der vereinbarte Zinssatz, mit dem die Zinsen auf das Darlehen berechnet werden. Der effektive Jahreszins zeigt die Gesamtkosten des Kredits pro Jahr, inklusive der einzubeziehenden Kosten und des unterjährigen Zinseszinseffekts.
Welcher Zins ist beim Kreditvergleich entscheidend?
Für den Kostenvergleich von Krediten mit gleicher Laufzeit ist der effektive Jahreszins die richtige Größe, weil er Gebühren und Zahlungszeitpunkte berücksichtigt.
Ist der Nominalzins dasselbe wie der Sollzins?
Umgangssprachlich werden die Begriffe oft gleich verwendet. Im Verbraucherkreditrecht und in der SECCI ist von Sollzins die Rede; der frühere Begriff Nominalzins taucht in älteren Unterlagen noch auf.
Kann der Effektivzins niedriger sein als der Sollzins?
Bei einem üblichen Ratenkredit mit monatlich nachschüssiger Zahlung nicht. Ohne Zusatzkosten liegt der Effektivzins durch den Zinseszinseffekt leicht darüber, mit Kosten deutlich darüber.
Fallen erkannt? Teste dich mit Übungsfragen zu Zinsrechnung und Kreditkosten.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Kreditprodukte & Finanzierung: Das Prüfungswissen für Darlehensvermittler
Der große Leitfaden zum Prüfungsbereich Finanzierung: alle Kreditprodukte, Konditionsvergleich, Ratenberechnung, Kreditwürdigkeitsprüfung, Sicherheiten und Beendigung von Krediten – verständlich erklärt mit Rechenbeispielen.
Ratenkredit, Dispo, Rahmenkredit oder BNPL? Kreditarten im Vergleich
Vier Kreditarten, vier Einsatzzwecke: Der große Vergleich von Ratenkredit, Dispo, Rahmenkredit und Buy now, pay later – mit Kostenbeispiel, neuen Verbraucherkreditregeln und der Perspektive des Darlehensvermittlers.
Annuitätendarlehen & Tilgungsplan einfach erklärt (mit Beispielrechnung)
So funktioniert das Annuitätendarlehen: gleichbleibende Rate, sinkender Zinsanteil, steigender Tilgungsanteil. Mit Formel, nachgerechnetem Tilgungsplan für 10.000 € und Prüfungstipps.