Effektiven Jahreszins berechnen: Formel, Beispiel & Rechner
So berechnest du den effektiven Jahreszins nach dem Prinzip der PAngV: welche Kosten hineingehören, wie die exakte Berechnung funktioniert und welche Näherung für die Prüfung genügt.
Inhaltsverzeichnis
Wer Kredite vermittelt, muss den effektiven Jahreszins berechnen und erklären können – im Kundengespräch genauso wie in der Sachkundeprüfung nach § 34k GewO. In dieser Anleitung lernst du das Prinzip der Preisangabenverordnung, die exakte Formel, ein vollständig nachgerechnetes Beispiel mit Gebühr und eine Näherungsformel für schnelle Schätzungen.
Kurz gesagt: Den effektiven Jahreszins berechnest du, indem du den Zinssatz suchst, bei dem der Barwert aller Raten genau dem Betrag entspricht, den der Kunde tatsächlich erhält. Bei Monatsraten ermittelst du zuerst den monatlichen internen Zinsfuß und rechnest ihn dann um: Effektivzins = (1 + Monatszins)^12 − 1.
Das Wichtigste in Kürze
- Der effektive Jahreszins nach PAngV zeigt die Gesamtkosten eines Kredits als jährlichen Prozentsatz.
- Ohne Zusatzkosten gilt: Effektivzins = (1 + Sollzins ÷ 12)^12 − 1.
- Mit Gebühren hilft nur die iterative Lösung der Barwertgleichung – oder ein Rechner.
- Die Näherungsformel 24 × Kreditkosten ÷ (Auszahlung × (n + 1)) liefert einen brauchbaren Schätzwert.
Was bedeutet der effektive Jahreszins nach PAngV?
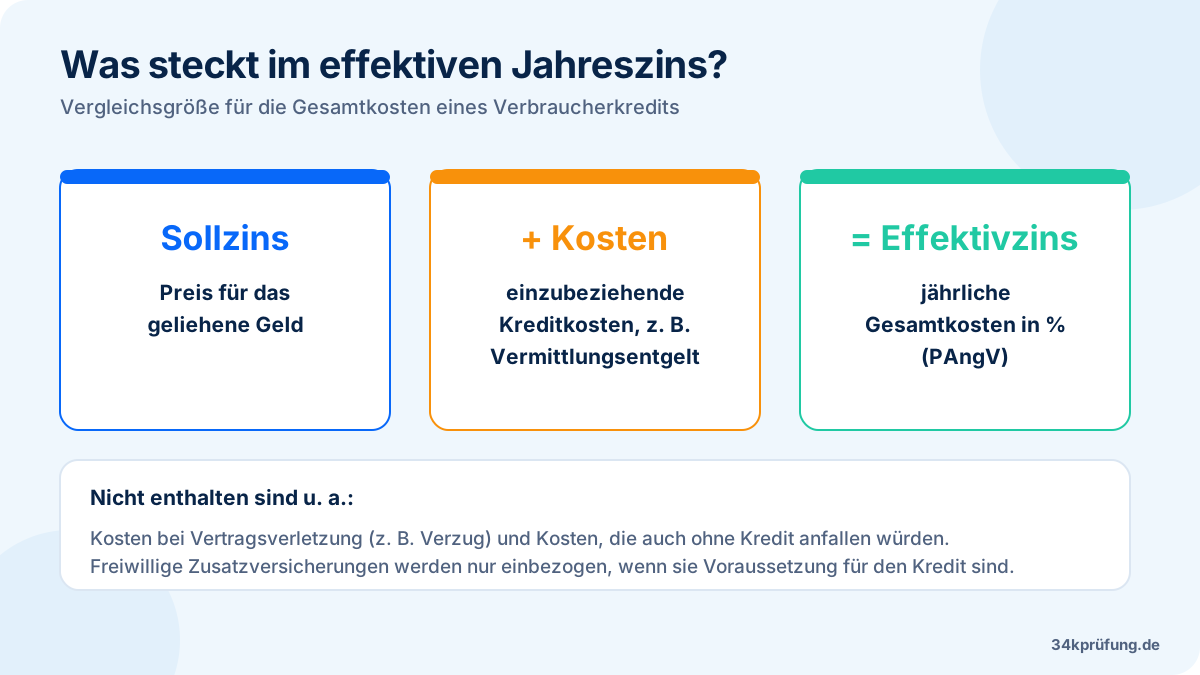
Der effektive Jahreszins drückt die Gesamtkosten eines Kredits für den Verbraucher als jährlichen Prozentsatz des Kreditbetrags aus. Die Preisangabenverordnung (PAngV) schreibt vor, dass Kreditgeber und Kreditvermittler ihn angeben müssen, damit Verbraucher Angebote vergleichen können. Er gehört auch zu den Pflichtangaben in der SECCI, den Europäischen Standardinformationen für Verbraucherkredite.
Der Unterschied zum Sollzins: Der Sollzins ist nur der vereinbarte Zinssatz auf das Darlehen. Der effektive Jahreszins berücksichtigt zusätzlich die einzubeziehenden Kosten und die Zeitpunkte der Zahlungen. Ausführlich erklärt das der Beitrag Sollzins vs. Effektivzins.
Welche Kosten gehören in den Effektivzins – und welche nicht?
Grundregel: In den effektiven Jahreszins fließen alle Kosten, die der Verbraucher im Zusammenhang mit dem Kreditvertrag zahlen muss und die dem Kreditgeber bekannt sind. Entscheidend ist, ob die Kosten Voraussetzung für den Kredit sind.
| Einbezogen | Nicht einbezogen |
|---|---|
| Sollzinsen | Notarkosten |
| Vom Verbraucher zu zahlendes Vermittlungsentgelt | Kosten bei Vertragsverletzung, z. B. Verzugszinsen und Mahngebühren |
| Kontoführungskosten, wenn ein Konto Pflicht für den Kredit ist | Kosten, die bei Barzahlung genauso anfallen würden |
| Versicherungen, die Voraussetzung für den Kredit sind (z. B. eine verpflichtende Restschuldversicherung) | Freiwillige Zusatzprodukte, die nicht Bedingung für den Kredit sind |
Hinweis
Laufzeitunabhängige Bearbeitungsentgelte von Banken sind bei Verbraucherdarlehen nach der Rechtsprechung des Bundesgerichtshofs in der Regel unzulässig. Im folgenden Beispiel verwenden wir deshalb eine einmalige Gebühr, die der Kunde zahlt – etwa ein Vermittlungsentgelt. Für die Rechenlogik ist die Bezeichnung egal.
Wie lautet die Formel für den effektiven Jahreszins?
Die PAngV beruht auf der Barwertgleichung: Alles, was der Kreditgeber auszahlt, muss – abgezinst mit dem Effektivzins – genau dem Wert aller Zahlungen des Kunden entsprechen. Für einen Ratenkredit mit Monatsraten lässt sich das so schreiben:
Auszahlung = R ÷ (1 + m)^1 + R ÷ (1 + m)^2 + … + R ÷ (1 + m)^n
Effektiver Jahreszins = (1 + m)^12 − 1
Dabei ist „Auszahlung“ der Betrag, der dem Kunden nach Abzug der einmaligen Kosten tatsächlich zur Verfügung steht, R die Monatsrate, n die Zahl der Raten und m der monatliche interne Zinsfuß (englisch: IRR). Weil m in jedem Summanden steckt, kannst du die Gleichung nicht einfach nach m auflösen. Man findet m durch Probieren: Zins einsetzen, Barwert ausrechnen, Zins anpassen – bis der Barwert stimmt.
Sonderfall: keine Zusatzkosten
Fallen keine weiteren Kosten an, entspricht der monatliche interne Zinsfuß genau dem Sollzins ÷ 12. Die Umrechnung ist dann einfach:
Rechenbeispiel
Beispiel (hypothetisch): Sollzins 5,9 % p. a., Monatsraten, keine Gebühren.
Effektivzins = (1 + 0,059 ÷ 12)^12 − 1 = 1,0049167^12 − 1 ≈ 6,06 %
Der Effektivzins liegt über dem Sollzins, weil die monatlich verrechneten Zinsen unterjährig wie Zinseszinsen wirken.
Effektiven Jahreszins berechnen: Schritt für Schritt mit Gebühr
Jetzt wird es prüfungsrelevant. Im folgenden Beispiel zahlt der Kunde bei Auszahlung eine einmalige Gebühr. Dadurch erhält er effektiv weniger Geld, zahlt aber dieselben Raten – der Effektivzins steigt deutlich.
- Rate berechnen Mit der Annuitätenformel R = K × q^n × (q − 1) ÷ (q^n − 1) bestimmst du die Monatsrate auf Basis des Sollzinses.
- Tatsächliche Auszahlung bestimmen Kreditbetrag minus einmalige, einzubeziehende Kosten.
- Monatlichen internen Zinsfuß suchen Den Zins m finden, bei dem der Barwert aller Raten der Auszahlung entspricht.
- Auf ein Jahr hochrechnen Effektivzins = (1 + m)^12 − 1.
- Plausibilität prüfen Mit dem gefundenen Zins den Barwert nachrechnen und mit einer Näherungsformel vergleichen.
Rechenbeispiel
Beispiel (hypothetisch): Kreditbetrag 10.000 €, Sollzins 5,9 % p. a., Laufzeit 48 Monate, einmalige Gebühr 300 € bei Auszahlung (vom Kunden zu tragen).
Schritt 1 – Rate: q = 1 + 0,059 ÷ 12 ≈ 1,0049167; q^48 ≈ 1,265442
R = 10.000 × 1,265442 × 0,0049167 ÷ 0,265442 ≈ 234,39 €
Schritt 2 – Auszahlung: 10.000 € − 300 € = 9.700 €
Schritt 3 – Monatlicher Zinsfuß: Gesucht ist m mit 234,39 ÷ (1 + m) + … + 234,39 ÷ (1 + m)^48 = 9.700. Iterativ ergibt sich m ≈ 0,6224 % pro Monat.
Schritt 4 – Effektivzins: (1 + 0,006224)^12 − 1 ≈ 7,73 %
Schritt 5 – Probe: Barwert der 48 Raten bei 7,73 % effektiv ≈ 9.700 € ✓
Zum Vergleich: Ohne Gebühr läge der Effektivzins bei 6,06 %. Die einmalige Gebühr von 300 € erhöht ihn also um rund 1,7 Prozentpunkte.
Praxistipp
Eine einmalige Gebühr wirkt sich umso stärker auf den Effektivzins aus, je kürzer die Laufzeit ist. Bei kurzen Krediten können schon kleine Gebühren den Effektivzins spürbar nach oben treiben. Das ist ein gutes Argument, um im Beratungsgespräch auf den Effektivzins statt auf den Sollzins zu schauen.
Gibt es eine Näherungsformel für die Prüfung?
Die exakte Berechnung ist ohne Rechner mühsam. Für eine schnelle Schätzung des Effektivzinses eines Ratenkredits eignet sich eine bekannte Näherungsformel, die die durchschnittliche Kapitalbindung berücksichtigt:
Effektivzins ≈ 24 × Kreditkosten ÷ (Auszahlung × (n + 1))
Kreditkosten sind alle Zinsen plus einmalige Kosten, n ist die Zahl der Monatsraten. Der Faktor 24 ÷ (n + 1) berücksichtigt, dass bei einem Ratenkredit im Schnitt nur etwa die Hälfte des Kredits über die Laufzeit gebunden ist.
Rechenbeispiel
Beispiel (hypothetisch, Fortsetzung): Zinsen = 48 × 234,39 € − 10.000 € ≈ 1.250,82 €; plus Gebühr 300 € ergibt Kreditkosten ≈ 1.550,82 €.
Effektivzins ≈ 24 × 1.550,82 ÷ (9.700 × 49) ≈ 7,83 %
Die Näherung liegt rund 0,1 Prozentpunkte über dem exakten Wert von 7,73 %. Als Plausibilitätscheck ist das völlig ausreichend, für verbindliche Angaben nicht.
Prüfungstipp
Achte in Rechenaufgaben darauf, ob nach dem Sollzins, den monatlichen Zinsen, der Rate oder dem Effektivzins gefragt ist. Ein typischer Fehler: Sollzins ÷ 12 als „Effektivzins pro Monat“ einsetzen und dann einfach mit 12 multiplizieren. Damit fehlt der Zinseszinseffekt. Wenn Antwortoptionen nah beieinanderliegen, hilft die Umrechnung (1 + i ÷ 12)^12 − 1.
Effektiven Jahreszins mit dem Rechner prüfen
Im Alltag rechnest du den Effektivzins nicht per Hand. Mit unserem Rechner kannst du Kreditbetrag, Zins, Laufzeit und Kosten eingeben und das Ergebnis direkt nachvollziehen:
Unverbindliche Modellrechnung (Annuität, monatliche Verzinsung, ohne Zusatzkosten). Effektiver Jahreszins nur ohne weitere Kosten identisch.
Weitere Werkzeuge findest du auf der Seite Kredit- und Tilgungsrechner. Wie sich die Rate in Zins und Tilgung aufteilt, zeigt der Beitrag Annuitätendarlehen & Tilgungsplan. Alle Formeln kompakt zum Ausdrucken bietet die §34k-Formelsammlung.
Warum ist der Effektivzins in der Kreditvermittlung so wichtig?
Als Darlehensvermittler musst du Verbrauchern die Kosten eines Kredits transparent machen. Werbung für Verbraucherdarlehen mit Zinsangaben muss nach PAngV unter anderem den effektiven Jahreszins nennen und ein repräsentatives Beispiel enthalten. In der SECCI steht der Effektivzins als zentrale Vergleichsgröße – mehr dazu im Artikel SECCI und Informationspflichten.
Beachte außerdem: Viele Kreditgeber arbeiten mit bonitätsabhängigen Zinsen. Der beworbene Effektivzins gilt dann nicht automatisch für jeden Kunden. Den gesamten Prüfungsbereich rund um Kreditprodukte, Konditionsvergleich und Sicherheiten findest du im Leitfaden Kreditprodukte & Finanzierung.
Häufige Fragen
Wie rechne ich den Sollzins in den Effektivzins um?
Ohne weitere Kosten und bei monatlicher Zahlung gilt: Effektivzins = (1 + Sollzins ÷ 12)^12 − 1. Aus 6 % Sollzins werden so rund 6,17 % effektiver Jahreszins.
Welche Kosten gehören in den effektiven Jahreszins?
Grundsätzlich alle Kosten, die der Verbraucher im Zusammenhang mit dem Kreditvertrag zahlen muss und die dem Kreditgeber bekannt sind, etwa Zinsen, ein vom Verbraucher zu zahlendes Vermittlungsentgelt oder Pflichtversicherungen. Notarkosten und Kosten bei Vertragsverletzung gehören nicht dazu.
Kann man den effektiven Jahreszins exakt per Hand ausrechnen?
Nicht direkt. Der Effektivzins ergibt sich aus einer Gleichung, die man nur schrittweise (iterativ) löst. In der Praxis nutzt man Rechner oder Software; für eine Schätzung reicht eine Näherungsformel.
Ist der Effektivzins immer höher als der Sollzins?
Bei monatlicher Zahlung und nachschüssiger Zinsverrechnung liegt der Effektivzins durch den Zinseszinseffekt mindestens leicht über dem Sollzins, mit zusätzlichen Kosten deutlich darüber.
Sitzt die Zinsrechnung? Teste dein Wissen mit Rechenaufgaben und Übungsfragen zum Prüfungsbereich Finanzierung.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Ratenkredit, Dispo, Rahmenkredit oder BNPL? Kreditarten im Vergleich
Vier Kreditarten, vier Einsatzzwecke: Der große Vergleich von Ratenkredit, Dispo, Rahmenkredit und Buy now, pay later – mit Kostenbeispiel, neuen Verbraucherkreditregeln und der Perspektive des Darlehensvermittlers.
Sollzins vs. Effektivzins: Der Unterschied einfach erklärt
Sollzins und Effektivzins werden oft verwechselt. Hier lernst du den Unterschied, siehst an einem Rechenbeispiel, warum der niedrigere Sollzins nicht immer das günstigere Angebot ist, und kennst die typischen Prüfungsfallen.
Kreditprodukte & Finanzierung: Das Prüfungswissen für Darlehensvermittler
Der große Leitfaden zum Prüfungsbereich Finanzierung: alle Kreditprodukte, Konditionsvergleich, Ratenberechnung, Kreditwürdigkeitsprüfung, Sicherheiten und Beendigung von Krediten – verständlich erklärt mit Rechenbeispielen.