Brauche ich eine §34k-Erlaubnis? Der interaktive 2-Minuten-Check
Finde in zwei Minuten heraus, ob du ab 20.11.2026 eine Erlaubnis nach § 34k GewO brauchst – mit Erklärung aller Fragen und Ausnahmen.
Inhaltsverzeichnis
Brauche ich eine 34k Erlaubnis? Diese Frage stellen sich gerade viele Kreditvermittler, Autohäuser, Möbelhändler und Finanzvertriebe. Denn ab dem 20.11.2026 gilt für die Vermittlung von Allgemein-Verbraucherdarlehen eine eigene Erlaubnispflicht nach § 34k GewO. Unser interaktiver Check gibt dir in rund zwei Minuten eine erste Einschätzung. Stand: Oktober 2026.
Kurz gesagt: Du brauchst ab 20.11.2026 eine §34k-Erlaubnis, wenn du gewerbsmäßig und gegen Vergütung Allgemein-Verbraucherdarlehen oder vergleichbare entgeltliche Finanzierungshilfen vermittelst oder dazu berätst. Ausgenommen sind unter anderem reine Tippgeber, Angestellte eines Erlaubnisinhabers, Kreditinstitute und kleine Händler, die nur eigene Waren finanzieren.
Das Wichtigste in Kürze
- Erlaubnispflicht nach § 34k GewO ab 20.11.2026 – nur bei Vergütung.
- Gilt für Allgemein-Verbraucherdarlehen; Immobiliar-Verbraucherdarlehen bleiben bei § 34i GewO.
- Kredite zwischen Unternehmern sind grundsätzlich nicht mehr erlaubnispflichtig.
- Ausnahmen: Tippgeber, Angestellte eines Erlaubnisinhabers, Kreditinstitute, KMU-Händler mit eigenen Waren.
- Das Ergebnis ist eine Orientierung, keine Rechtsauskunft.
Wie funktioniert der Check „Brauche ich eine 34k Erlaubnis“?
Der Check stellt dir nacheinander einfache Ja-/Nein-Fragen. Jede Frage prüft ein Merkmal der Erlaubnispflicht oder eine Ausnahme. Sobald eine Antwort eindeutig zu einem Ergebnis führt, zeigt dir das Tool die Einschätzung an – zusammen mit Links zu passenden Ratgebern. Im Folgenden erklären wir dir die Logik hinter jeder Frage, damit du das Ergebnis nachvollziehen kannst.
Frage 1: Vermittelst oder berätst du zu Krediten für Verbraucher?
§ 34k GewO betrifft Darlehen und Finanzierungshilfen für Verbraucher, also Privatpersonen, die nicht zu gewerblichen oder selbstständigen beruflichen Zwecken handeln. Vermittelst du ausschließlich Kredite zwischen Unternehmern, bist du ab 20.11.2026 grundsätzlich nicht mehr erlaubnispflichtig. Diese Tätigkeit fällt dann aus § 34c GewO heraus.
Frage 2: Geht es um Immobiliar-Verbraucherdarlehen?
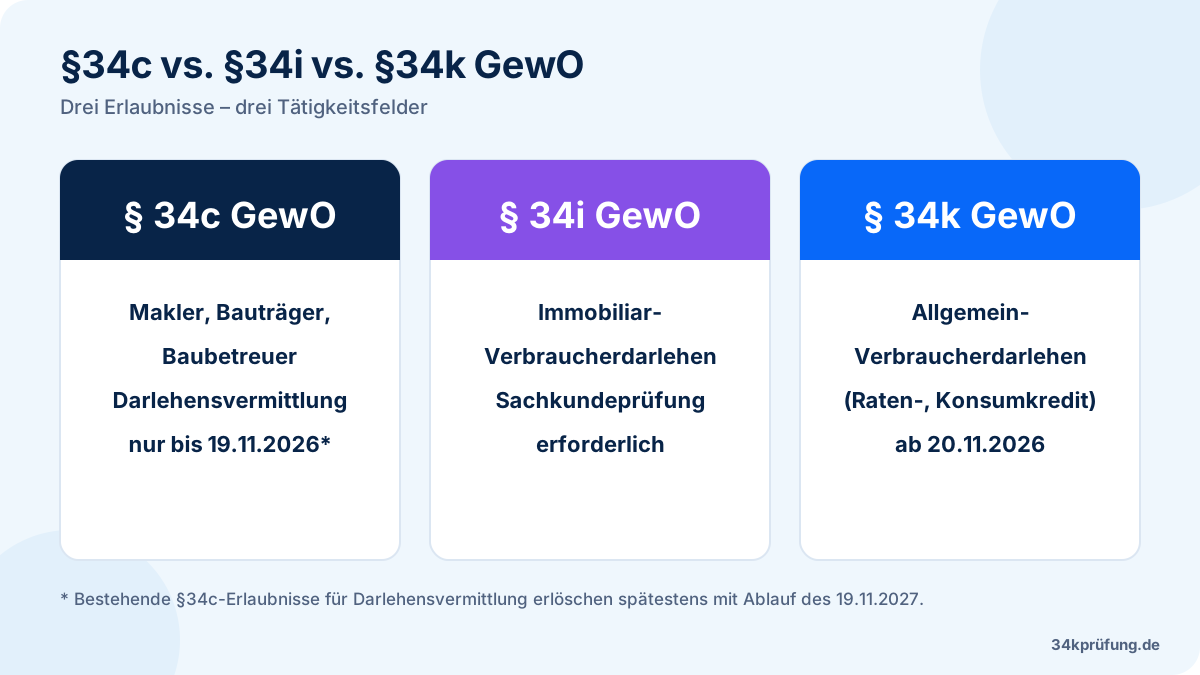
Immobiliar-Verbraucherdarlehen – etwa grundpfandrechtlich besicherte Baufinanzierungen – bleiben bei § 34i GewO. Vermittelst du nur solche Darlehen, brauchst du keine § 34k-Erlaubnis, sondern eine § 34i-Erlaubnis. Vermittelst du beides, kommen in der Regel beide Erlaubnisse in Betracht. Den Unterschied erklärt unser Vergleich von § 34c, § 34i und § 34k.
Frage 3: Erhältst du eine Vergütung?
Die Erlaubnispflicht greift nur, wenn du für die Vermittlung oder Beratung eine Vergütung erhältst. Gemeint ist Geld oder eine andere vereinbarte wirtschaftliche Gegenleistung, zum Beispiel eine Provision vom Kreditgeber oder ein Honorar vom Kunden. Wer etwa im Freundeskreis ohne jede Gegenleistung hilft, wird nicht erfasst.
Frage 4: Vermittelst du aktiv oder gibst du nur Kontakte weiter?
Reine Tippgeber sind ausgenommen. Ein Tippgeber stellt nur den Kontakt her – zum Beispiel durch die Weitergabe einer Telefonnummer – und wirkt nicht aktiv an der Vermittlung mit. Berätst du zu Konditionen, sammelst Unterlagen oder bereitest den Vertragsschluss vor, gehst du über die Tippgeber-Rolle hinaus.
Frage 5: Arbeitest du als Angestellter eines Erlaubnisinhabers?
Mitarbeiter, die unter der Verantwortung eines Unternehmens mit § 34k-Erlaubnis tätig sind, brauchen keine eigene Erlaubnis. Sie müssen keinen formalen Sachkundenachweis erbringen, aber die nötigen Kenntnisse haben. Dafür ist der Erlaubnisinhaber verantwortlich. Außerdem gilt die Weiterbildungspflicht auch für mitwirkende Beschäftigte.
Frage 6: Ist dein Unternehmen ein Kreditinstitut oder ein vergleichbares Institut?
Kreditinstitute mit KWG-Erlaubnis, Wertpapierinstitute nach dem WpIG und Kapitalverwaltungsgesellschaften nach dem KAGB sind von der Erlaubnispflicht ausgenommen. Sie unterliegen bereits einer eigenen Aufsicht.
Frage 7: Finanzierst du nur eigene Waren oder Leistungen – und bist du ein KMU?
Diese Frage ist vor allem für Autohäuser, Möbelhändler und Elektronikanbieter wichtig. Warenverkäufer und Dienstleister, die Finanzierungen nur für ihre eigenen Waren oder Leistungen vermitteln, sind ausgenommen – aber nur, wenn sie kleine oder mittlere Unternehmen sind.
| Kriterium | Grenze |
|---|---|
| Beschäftigte | höchstens 250 |
| Jahresumsatz | höchstens 50 Mio. € oder |
| Jahresbilanzsumme | höchstens 43 Mio. € |
Verbundene und Partnerunternehmen können mitzählen. Große Autohaus-Gruppen oder Möbelketten können deshalb erlaubnispflichtig werden, obwohl sie nur eigene Waren finanzieren.
Was bedeutet dein Ergebnis?
- Erlaubnis wahrscheinlich nötig: Plane deinen Sachkundenachweis und den Antrag ab 20.11.2026. Die Schritte zeigt dir die Infografik zum Weg zur §34k-Erlaubnis.
- Bereits § 34c-Inhaber: Nutze das vereinfachte Verfahren bis 31.05.2027 und prüfe die Alte-Hasen-Regelung.
- Keine Erlaubnis nötig: Dokumentiere, warum eine Ausnahme greift, und prüfe sie regelmäßig – etwa wenn dein Unternehmen wächst.
Achtung
Bestehende § 34c-Erlaubnisse für Darlehensvermittlung erlöschen spätestens mit Ablauf des 19.11.2027. Ab 20.11.2027 darfst du nur noch mit § 34k-Erlaubnis und Registrierung vermitteln.
Drei Praxisbeispiele: Erlaubnis ja oder nein?
| Situation | Einschätzung | Warum? |
|---|---|---|
| Selbstständiger Kreditvermittler vermittelt Ratenkredite an Privatkunden gegen Provision | Erlaubnis nötig | Verbraucherdarlehen, gewerbsmäßig, mit Vergütung, keine Ausnahme |
| Angestellte Verkäuferin im Autohaus mit § 34k-Erlaubnis bietet Finanzierungen an | Keine eigene Erlaubnis | Tätigkeit unter Verantwortung des Erlaubnisinhabers |
| Inhabergeführtes Möbelhaus mit 40 Beschäftigten finanziert nur eigene Möbel | In der Regel keine Erlaubnis | KMU-Ausnahme für eigene Waren – sofern keine verbundenen Unternehmen die Grenzen sprengen |
Welche Grenzfälle solltest du mit der Behörde klären?
Nicht jede Situation lässt sich mit Ja oder Nein beantworten. Unklar kann es etwa sein, wenn du Leasing oder Zahlungsaufschübe vermittelst, die mit Verbraucherdarlehen vergleichbar sind, oder wenn dein Händlerbetrieb zu einer Unternehmensgruppe gehört. Auch die Grenze zwischen Tippgeber und Vermittler ist in der Praxis manchmal fließend.
In solchen Fällen hilft nur eine Rückfrage bei der zuständigen Erlaubnisbehörde – je nach Bundesland IHK oder Gewerbeamt. Alle Hintergründe zur neuen Erlaubnispflicht findest du im Leitfaden zum § 34k GewO, weitere Antworten in den FAQ zum § 34k.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.
Häufige Fragen
Brauche ich als Autohaus eine §34k-Erlaubnis?
Das hängt von der Größe ab. Vermittelt ein Autohaus nur Finanzierungen für eigene Fahrzeuge und ist es ein KMU (höchstens 250 Beschäftigte und max. 50 Mio. € Umsatz oder max. 43 Mio. € Bilanzsumme), greift die Ausnahme. Größere Autohaus-Gruppen können erlaubnispflichtig werden; verbundene Unternehmen zählen mit.
Brauche ich als angestellter Verkäufer eine eigene Erlaubnis?
Nein, wenn du unter der Verantwortung eines Unternehmens mit § 34k-Erlaubnis arbeitest. Du brauchst keinen formalen Sachkundenachweis, musst aber die nötigen Kenntnisse haben.
Ich vermittle nur Kredite an Unternehmen. Brauche ich eine Erlaubnis?
Die Vermittlung von Darlehen zwischen Unternehmern ist ab 20.11.2026 grundsätzlich nicht mehr erlaubnispflichtig, weil sie aus § 34c GewO herausfällt und § 34k GewO nur Verbraucherdarlehen erfasst.
Was ist, wenn ich nur Kontakte weitergebe?
Reine Tippgeber, die nur den Kontakt herstellen und nicht aktiv vermitteln, sind von der Erlaubnispflicht ausgenommen. Sobald du berätst, Unterlagen aufbereitest oder auf den Vertragsschluss hinwirkst, ist die Grenze schnell überschritten.
Ist das Ergebnis des Checks rechtsverbindlich?
Nein. Der Check gibt eine erste Orientierung. Verbindlich entscheidet die zuständige Erlaubnisbehörde – je nach Bundesland IHK oder Gewerbeamt.
Erlaubnis nötig? Dann starte jetzt mit der Prüfungsvorbereitung – unsere Übungsfragen decken Recht, Beratung und Finanzierung ab.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Infografik: In 5 Schritten zur §34k-Erlaubnis (zum Einbetten)
Der Weg zur §34k-Erlaubnis in fünf Schritten als Infografik – mit Erklärung jedes Schritts, Fristen-Zeitstrahl und Einbettungscode.
§34k-Formelsammlung: Die 12 wichtigsten Formeln für die Prüfung
Alle wichtigen Formeln für die Sachkundeprüfung Darlehensvermittlung auf einer Seite: von der Zinsformel über die Annuität bis zum Effektivzins – jeweils mit Bedeutung und nachgerechnetem Mini-Beispiel. Zum Ausdrucken und Teilen.
§34k-Prüfung: Gebühren & Termine der IHKs im Überblick (Stand Oktober 2026)
Was kostet die §34k-Prüfung und wann sind die nächsten Termine? Unsere Datenübersicht zeigt geprüfte Angaben von 10 IHKs mit Quellenlinks.