Kreditprodukte & Finanzierung: Das Prüfungswissen für Darlehensvermittler
Der große Leitfaden zum Prüfungsbereich Finanzierung: alle Kreditprodukte, Konditionsvergleich, Ratenberechnung, Kreditwürdigkeitsprüfung, Sicherheiten und Beendigung von Krediten – verständlich erklärt mit Rechenbeispielen.
Inhaltsverzeichnis
Kreditprodukte sind das Herzstück deiner Arbeit als Darlehensvermittler – und der größte Brocken der Sachkundeprüfung nach § 34k GewO. Der Prüfungsteil „Finanzierung und Kreditprodukte“ umfasst 60 von 100 Fragen, der DIHK-Rahmenplan empfiehlt dafür 60 Unterrichtseinheiten. In diesem Leitfaden bekommst du das komplette Prüfungswissen kompakt, verständlich und mit nachgerechneten Beispielen.
Kurz gesagt: Für die §34k-Prüfung musst du die gängigen Kreditprodukte für Verbraucher kennen – vom Dispo über den Ratenkredit bis zu Leasing und Buy now, pay later. Dazu kommen Finanzierungsbedarf, Konditionsvergleich mit Effektivzins, Ratenberechnung, Kreditwürdigkeitsprüfung, Sicherheiten, Risiken und die Beendigung von Krediten. Das ist der größte Prüfungsteil.
Das Wichtigste in Kürze
- Prüfungsteil 2 „Finanzierung und Kreditprodukte“: 60 von 100 Fragen, Rahmenplan-Empfehlung 60 UE.
- Jedes Kreditprodukt hat einen typischen Einsatzzweck: kurzfristige Liquidität (Dispo, Kreditkarte) oder langfristige Anschaffung (Ratenkredit, Leasing).
- Vergleichsmaßstab für Kreditkosten ist der effektive Jahreszins nach PAngV – nicht der Sollzins.
- Die Annuitätenformel R = K × q^n × (q − 1) ÷ (q^n − 1) solltest du sicher beherrschen.
- Ab 20.11.2026 gelten neue Verbraucherkreditregeln, u. a. für BNPL, Dispo-Widerruf und die Kreditwürdigkeitsprüfung.
Warum sind Kreditprodukte so wichtig für die §34k-Prüfung?
Die IHK-Prüfung zum „Geprüften Fachmann / zur Geprüften Fachfrau für Darlehensvermittlung IHK“ besteht aus 100 Fragen in 150 Minuten. Teil 1 behandelt mit 40 Fragen die Kenntnisse für Vermittlung und Beratung, Teil 2 mit 60 Fragen die Finanzierung und Kreditprodukte. Wer diesen Bereich sicher beherrscht, hat einen großen Schritt zum Bestehen gemacht – bestanden ist die Prüfung ab 50 von 100 Punkten, ohne Mindestpunktzahl je Bereich.
Der DIHK-Rahmenplan empfiehlt insgesamt 140 Unterrichtseinheiten, davon 60 UE für Finanzierung und Kreditprodukte. Das ist eine Empfehlung, keine Pflicht. Einen Überblick über alle Lernbereiche findest du unter Rahmenplan & Lernmaterial, die passende Lernstrategie im Leitfaden §34k-Prüfung vorbereiten.
Prüfungstipp
Zu den Fragetypen gehören auch Rechenaufgaben. Du darfst einen eigenen nicht programmierbaren, batteriebetriebenen Taschenrechner ohne Kommunikationsfunktion mitbringen. Übe die Formeln deshalb mit genau diesem Gerät – unsere §34k-Formelsammlung hilft dir dabei.
Welche Finanzierungsanlässe gibt es bei Verbrauchern?
Am Anfang jeder Kreditberatung steht die Frage: Wofür braucht der Kunde das Geld? Der Finanzierungsanlass bestimmt, welches Kreditprodukt passt, wie lang die Laufzeit sein sollte und welche Sicherheiten sinnvoll sind. Ein Grundsatz aus der Praxis: Die Laufzeit des Kredits sollte die Nutzungsdauer des finanzierten Gegenstands möglichst nicht überschreiten.
- Konsum und Anschaffungen: Auto, Möbel, Küche, Elektronik, Haushaltsgeräte.
- Kurzfristige Liquiditätsengpässe: Reparaturen, unerwartete Rechnungen, Gehaltsverschiebungen.
- Lebensereignisse: Umzug, Hochzeit, Familiengründung.
- Bildung: Weiterbildung, Studium, Führerschein – teils über Förderprogramme finanzierbar.
- Modernisierung außerhalb der Immobilienfinanzierung: kleinere Renovierungen ohne Grundpfandrecht.
- Umschuldung: Ablösung teurer Kredite oder eines dauerhaft genutzten Dispos.
Wichtig für deine Abgrenzung: Immobiliar-Verbraucherdarlehen gehören zur § 34i GewO. Der § 34k GewO betrifft Allgemein-Verbraucherdarlehen und vergleichbare entgeltliche Finanzierungshilfen. Mehr dazu im Leitfaden §34k GewO.
Welche Kreditprodukte musst du kennen?
Der Rahmenplan nennt eine Reihe konkreter Kreditprodukte. Für jedes solltest du wissen: Wie funktioniert es, wofür eignet es sich, was kostet es typischerweise im Verhältnis zu anderen Produkten und welche Risiken bestehen?
Kontokorrentkredit und Dispositionskredit
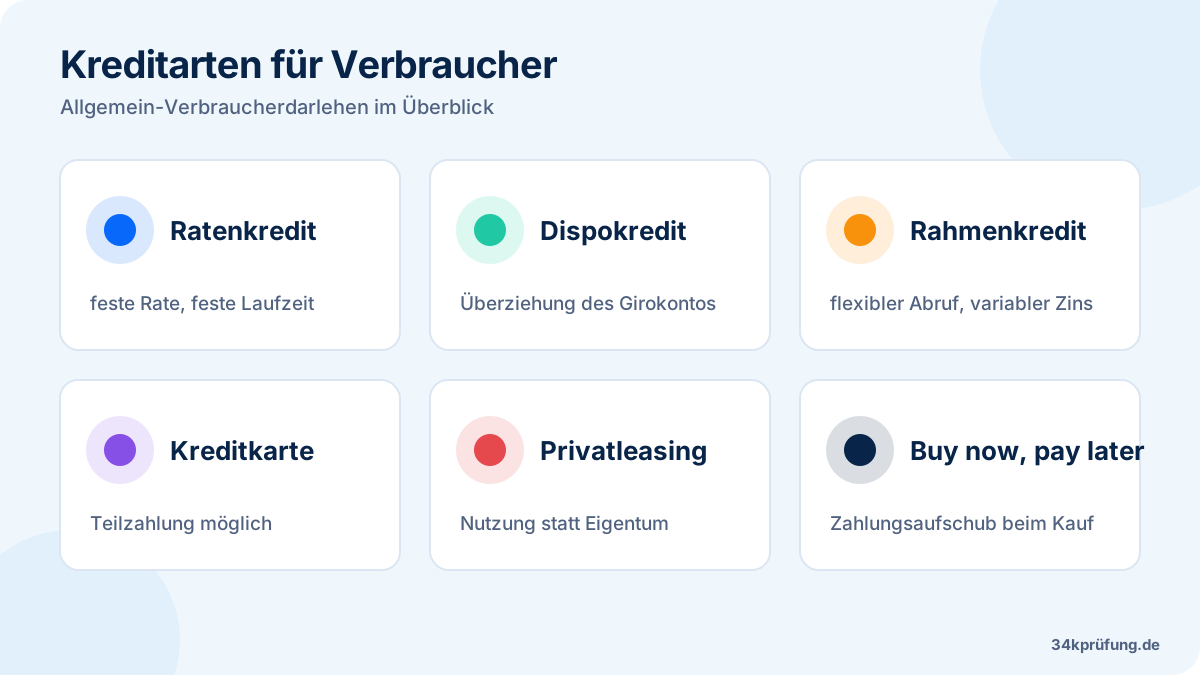
Der Kontokorrentkredit ist ein Kredit auf dem laufenden Konto. Beim Verbraucher heißt die eingeräumte Überziehungsmöglichkeit meist Dispositionskredit („Dispo“). Die Bank räumt einen Rahmen ein, den der Kunde flexibel nutzen kann. Zinsen fallen nur auf den tatsächlich in Anspruch genommenen Betrag und nur für die Dauer der Nutzung an.
Der Dispo ist bequem, aber in der Regel deutlich teurer als ein Ratenkredit. Er eignet sich für kurzfristige Engpässe, nicht für langfristige Anschaffungen. Neben der eingeräumten gibt es die geduldete Überziehung – also die Überziehung über den Rahmen hinaus, die meist noch teurer ist. Neu ab 20.11.2026: Auch bei einer eingeräumten Überziehungsmöglichkeit besteht ein Widerrufsrecht.
Rechenbeispiel
Beispiel (hypothetisch): Dein Kunde nutzt seinen Dispo 30 Tage lang mit 2.000 € bei einem Sollzins von 12 % p. a. (vereinfacht nach der Methode 30/360).
Zinsen = Kapital × Zinssatz × Tage ÷ 360
= 2.000 € × 0,12 × 30 ÷ 360 = 20,00 €
Ratendarlehen (Ratenkredit)
Beim Ratendarlehen – umgangssprachlich Ratenkredit – erhält der Kunde einen festen Betrag und zahlt ihn in gleichbleibenden Monatsraten über eine feste Laufzeit zurück. Fachlich handelt es sich meist um ein Annuitätendarlehen: Die Rate bleibt gleich, der Zinsanteil sinkt, der Tilgungsanteil steigt. Daneben gibt es das Tilgungsdarlehen (auch „Ratendarlehen“ im engeren Sinn) mit gleichbleibender Tilgung und sinkender Rate.
Ratenkredite können zweckgebunden (z. B. Autokredit) oder frei verwendbar sein. Zweckgebundene Kredite sind häufig günstiger, weil der finanzierte Gegenstand als Sicherheit dienen kann. Wie die Raten entstehen, erklärt der Beitrag Annuitätendarlehen & Tilgungsplan.
Rahmenkredit (Abrufkredit)
Der Rahmenkredit liegt zwischen Dispo und Ratenkredit: Der Kunde erhält einen Kreditrahmen, meist auf einem separaten Konto, ruft Beträge flexibel ab und zahlt mit einer Mindestrate zurück. Er ist oft günstiger als der Dispo, aber in der Regel teurer als ein Ratenkredit mit fester Laufzeit. Häufig ist der Zinssatz variabel.
Bauspardarlehen außerhalb der Immobilienfinanzierung
Bauspardarlehen sind eigentlich für wohnwirtschaftliche Zwecke gedacht. Für die §34k-Prüfung relevant ist das Bauspardarlehen außerhalb der klassischen Immobilienfinanzierung, etwa für kleinere Modernisierungen ohne Grundpfandrecht. Typisch ist das Zweiphasenmodell: Erst spart der Kunde ein Guthaben an, nach Zuteilung erhält er ein Darlehen zu einem bei Vertragsabschluss festgelegten Zins. Abschluss- und Kontogebühren sind je nach Tarif zu beachten.
Kreditkarte
Bei der Kreditkarte musst du verschiedene Formen unterscheiden. Bei der Charge-Karte werden die Umsätze gesammelt und einmal im Monat vollständig abgebucht. Bei der Revolving-Karte zahlt der Kunde nur einen Teilbetrag, der Rest wird zu oft hohen Zinsen weiterfinanziert. Debitkarten belasten das Konto dagegen direkt. Wichtig: Debitkarten mit Zahlungsaufschub sind nach den neuen Regeln vom Verbraucherkreditrecht ausgenommen, wenn innerhalb von 40 Tagen zinsfrei und mit geringen Gebühren zurückgezahlt wird.
Privatleasing
Beim Privatleasing überlässt der Leasinggeber dem Kunden ein Wirtschaftsgut, meist ein Auto, gegen monatliche Leasingraten zur Nutzung. Der Kunde wird nicht Eigentümer. Häufige Varianten sind der Kilometervertrag (Abrechnung von Mehr- und Minderkilometern) und der Restwertvertrag (Kunde trägt das Restwertrisiko). Typische Kostenpunkte sind Sonderzahlung, Überführung und Ausgleichszahlungen bei Rückgabe – etwa für Schäden.
Avale und Mietgarantien
Ein Aval ist eine Kreditleihe: Die Bank stellt kein Geld bereit, sondern übernimmt eine Bürgschaft oder Garantie für ihren Kunden. Bei Verbrauchern ist die Mietkautionsbürgschaft bzw. Mietgarantie das typische Beispiel. Statt die Kaution bar zu hinterlegen, erhält der Vermieter eine Garantie. Der Kunde zahlt dafür eine laufende Avalprovision. Muss die Bank zahlen, nimmt sie beim Kunden Rückgriff.
Buy now, pay later (BNPL)
BNPL-Angebote ermöglichen es, beim Online- oder Ladenkauf später oder in Raten zu zahlen – oft zinsfrei für den Kunden. Ab 20.11.2026 fallen zinsfreie und kurzfristige Kredite, Kredite unter 200 € und vergleichbare Zahlungsaufschübe einschließlich BNPL unter das Verbraucherkreditrecht. Ausgenommen bleibt der Rechnungskauf, wenn der Händler selbst zinsfrei bis 50 Tage stundet; große Online-Anbieter nur bis 14 Tage und nur, wenn kein Dritter die Forderung erwirbt. Details erklärt der Beitrag Buy now, pay later und die neue Verbraucherkreditrichtlinie.
| Kreditprodukt | Typischer Einsatz | Vorteile | Nachteile |
|---|---|---|---|
| Dispositionskredit | Kurzfristige Engpässe | Sofort verfügbar, flexibel, Zinsen nur bei Nutzung | Meist hoher Zins, Gefahr der Dauernutzung |
| Ratenkredit | Auto, Möbel, größere Anschaffungen | Planbare Rate, feste Laufzeit, oft fester Zins | Weniger flexibel, ggf. Vorfälligkeitsentschädigung |
| Rahmenkredit | Wiederkehrender, flexibler Bedarf | Flexible Abrufe, meist günstiger als Dispo | Oft variabler Zins, Disziplin bei Tilgung nötig |
| Bauspardarlehen | Modernisierung ohne Grundpfandrecht | Zinssicherheit nach Zuteilung | Ansparphase, Gebühren, wenig flexibel |
| Kreditkarte (Revolving) | Zahlungsmittel, kurzfristige Finanzierung | Weltweit einsetzbar, zinsfreie Phase bis Abrechnung möglich | Hohe Zinsen bei Teilzahlung, Kostenintransparenz |
| Privatleasing | Fahrzeugnutzung | Planbare Rate, aktuelles Fahrzeug | Kein Eigentum, Nachzahlungsrisiko bei Rückgabe |
| Aval / Mietgarantie | Mietkaution | Keine Kapitalbindung beim Kunden | Laufende Avalprovision, Rückgriffsrisiko |
| BNPL | Online- und Ladenkäufe | Einfach, oft zinsfrei, schnell | Überblick geht verloren, Mahn- und Verzugskosten |
Einen ausführlichen Produktvergleich mit Beratungsperspektive findest du im Artikel Ratenkredit, Dispo, Rahmenkredit oder BNPL?.
Wie ermittelst du Finanzierungsbedarf und Eigenmittel?
Bevor du ein Kreditprodukt auswählst, klärst du die Höhe des Finanzierungsbedarfs. Dazu erstellst du einen einfachen Kosten- und Finanzierungsplan: Auf der einen Seite stehen alle Kosten des Vorhabens, auf der anderen die verfügbaren Eigenmittel. Die Differenz ist der Kreditbedarf.
Zu den Eigenmitteln gehören Ersparnisse, eine Inzahlungnahme (z. B. des alten Autos) oder Zuschüsse. Prüfe auch, ob ein Förderprogramm in Frage kommt. Achte darauf, dass dem Kunden nach Einsatz der Eigenmittel noch eine Liquiditätsreserve bleibt – wer alles Ersparte einsetzt, gerät bei der nächsten Reparatur schnell in den Dispo.
Rechenbeispiel
Beispiel (hypothetisch): Ein Kunde möchte einen Gebrauchtwagen für 18.000 € kaufen. Für Zulassung und Nebenkosten rechnet er mit 400 €. Er hat 5.000 € Erspartes und gibt seinen alten Wagen für 3.000 € in Zahlung.
Gesamtkosten = 18.000 € + 400 € = 18.400 €
Eigenmittel = 5.000 € + 3.000 € = 8.000 €
Finanzierungsbedarf = 18.400 € − 8.000 € = 10.400 €
Zum Finanzierungsplan gehören auch die nötigen Unterlagen (z. B. Einkommensnachweise, Kontoauszüge, Ausweis) und die Auszahlungsvoraussetzungen – also die Bedingungen, die erfüllt sein müssen, bevor der Kreditgeber auszahlt, etwa das Vorliegen des unterschriebenen Vertrags oder die Bestellung von Sicherheiten.
Wie vergleichst du Kreditkonditionen richtig?
Ein guter Konditionsvergleich besteht aus mehr als dem niedrigsten Zinssatz. Du solltest vier Stellschrauben kennen: Bonität bzw. Score, effektiver Jahreszins, Zinsbindung (fest oder variabel) und Laufzeit.
Score und Bonität
Viele Kreditgeber bieten bonitätsabhängige Zinsen an. Der beworbene Zinssatz gilt dann nicht für alle Kunden. Je besser Score und Haushaltsrechnung, desto günstiger in der Regel die Kondition. Für dich als Darlehensvermittler bedeutet das: Ein „ab“-Zins ist kein Angebot. Erst nach Prüfung der Bonität steht die individuelle Kondition fest.
Effektiver Jahreszins nach PAngV
Der Sollzins ist der reine Zinssatz. Der effektive Jahreszins nach der Preisangabenverordnung (PAngV) berücksichtigt zusätzlich die einzubeziehenden Kosten und die Zahlungszeitpunkte. Er ist deshalb die maßgebliche Vergleichsgröße für Verbraucher. Ohne weitere Kosten liegt der Effektivzins bei monatlicher Zahlung leicht über dem Sollzins: Aus 6,00 % Sollzins werden 6,17 % effektiv, weil (1 + 0,06 ÷ 12)^12 − 1 ≈ 6,17 % ergibt.
Wie die Berechnung genau funktioniert, zeigt die Anleitung Effektiven Jahreszins berechnen. Die typischen Prüfungsfallen zur Abgrenzung erklärt Sollzins vs. Effektivzins.
Fester oder variabler Zins?
Gebundener (fester) Sollzins
- Zins für die vereinbarte Zeit fest
- Planungssicherheit für den Kunden
- Kein Zinsänderungsrisiko
- Bei vorzeitiger Rückzahlung ggf. Vorfälligkeitsentschädigung
Veränderlicher (variabler) Sollzins
- Zins kann sich an einen Referenzzins anpassen
- Chance auf sinkende Zinsen
- Zinsänderungsrisiko trägt der Kunde
- Typisch bei Dispo und vielen Rahmenkrediten
Laufzeit: niedrige Rate oder niedrige Gesamtkosten?
Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Gesamtzinsen. Diesen Zielkonflikt musst du im Beratungsgespräch transparent machen. Am Beispiel des Finanzierungsbedarfs von oben siehst du den Effekt deutlich.
Rechenbeispiel
Beispiel (hypothetisch): 10.400 € Kredit, Sollzins 6 % p. a., monatliche Annuität, q = 1 + 0,06 ÷ 12 = 1,005.
| Laufzeit | Monatsrate | Zinsen gesamt |
|---|---|---|
| 48 Monate | 244,24 € | 1.323,73 € |
| 60 Monate | 201,06 € | 1.663,67 € |
Die um 12 Monate längere Laufzeit senkt die Rate um rund 43 €, kostet aber rund 340 € mehr Zinsen (Werte gerundet, ohne Rundungsausgleich der letzten Rate).
Wie berechnest du die Rate eines Ratenkredits?
Für die monatliche Annuität gilt die Formel:
R = K × q^n × (q − 1) ÷ (q^n − 1), mit q = 1 + i ÷ 12
Dabei ist R die Monatsrate, K der Kreditbetrag, i der Sollzins p. a. als Dezimalzahl und n die Anzahl der Monatsraten. Die Rate besteht jeden Monat aus einem Zinsanteil (Restschuld × i ÷ 12) und einem Tilgungsanteil (Rate − Zinsanteil).
Rechenbeispiel
Beispiel (hypothetisch): K = 10.000 €, Sollzins 6 % p. a., n = 48 Monate.
q = 1,005; q^48 ≈ 1,270489
R = 10.000 × 1,270489 × 0,005 ÷ 0,270489 ≈ 234,85 €
Monat 1: Zinsanteil = 10.000 × 0,005 = 50,00 €, Tilgungsanteil = 234,85 − 50,00 = 184,85 €, Restschuld = 9.815,15 €.
Gesamtzahlung ≈ 48 × 234,85 € = 11.272,81 € (ungerundete Rate), Zinsen gesamt ≈ 1.272,81 €.
Den vollständigen Tilgungsplan kannst du mit unserem Kredit- und Tilgungsrechner erstellen. Alle Formeln auf einen Blick findest du in der Formelsammlung.
Wie läuft die Kreditwürdigkeitsprüfung ab?
Bevor ein Kreditgeber einen Verbraucherkredit vergibt, muss er die Kreditwürdigkeit prüfen. Ab 20.11.2026 gilt ein strengerer Maßstab: Ein Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist – bisher genügte, dass keine erheblichen Zweifel bestanden. Für die Prüfung solltest du die Bausteine kennen:
- Selbstauskunft und Unterlagen Einkommen, Beschäftigung, bestehende Kredite, Haushaltsgröße, Ausgaben.
- Auskunfteien und Scoring Abfrage z. B. bei der SCHUFA; der Score schätzt statistisch die Ausfallwahrscheinlichkeit.
- Haushaltsrechnung Einnahmen minus Ausgaben minus Puffer ergibt den freien Betrag für die Rate.
- Tragfähigkeit (Kapitaldienstfähigkeit) Passt die Rate dauerhaft in den freien Betrag – auch bei Veränderungen?
- Betrugsprävention (Fraud) Prüfung von Identität und Unterlagen auf Fälschungen und Unstimmigkeiten.
Rechenbeispiel
Beispiel (hypothetisch): Die Haushaltsrechnung deines Kunden ergibt einen freien Betrag von 300 € im Monat. Welcher Kredit ist bei 6 % Sollzins und 48 Monaten höchstens tragbar?
K = R × (q^n − 1) ÷ (q^n × (q − 1)) = 300 × 0,270489 ÷ (1,270489 × 0,005) ≈ 12.774,10 €
Vertiefe das Thema in den Beiträgen Kreditwürdigkeitsprüfung & Scoring und Haushaltsrechnung für den Kredit. Welche Informationen du dem Kunden vorvertraglich geben musst, erklärt der Artikel zu SECCI und Informationspflichten.
Welche Kreditsicherheiten gibt es?
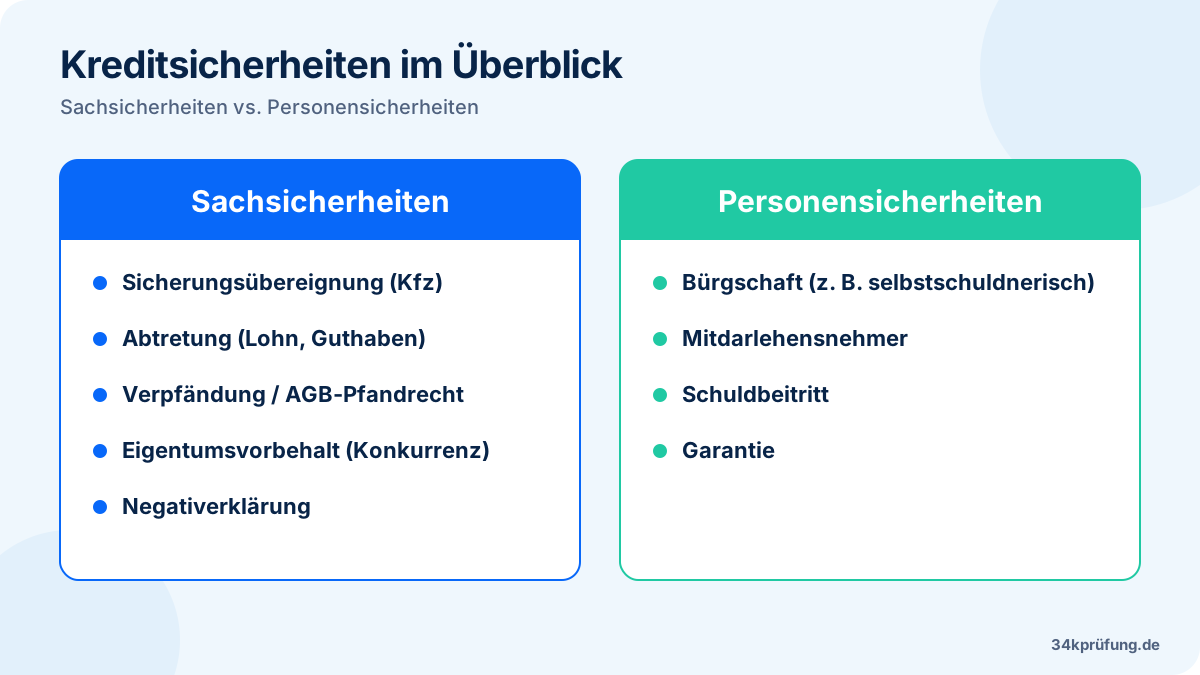
Sicherheiten reduzieren das Ausfallrisiko des Kreditgebers. Man unterscheidet Sachsicherheiten, bei denen ein Gegenstand oder Recht haftet, und Personensicherheiten, bei denen eine weitere Person einsteht. Bei Allgemein-Verbraucherdarlehen sind die Beträge kleiner als bei Immobilienkrediten, entsprechend kommen andere Sicherheiten zum Einsatz.
| Sicherheit | Art | So funktioniert es |
|---|---|---|
| Sicherungsübereignung (Kfz) | Sachsicherheit | Bank wird Sicherungseigentümerin, Kunde nutzt das Fahrzeug; oft wird die Zulassungsbescheinigung Teil II verwahrt. |
| Lohn- und Gehaltsabtretung | Sachsicherheit (Forderung) | Pfändbare Teile künftiger Lohnansprüche werden zur Sicherheit abgetreten. |
| Verpfändung | Sachsicherheit | Z. B. Verpfändung eines Sparguthabens; das Pfandrecht entsteht zugunsten des Kreditgebers. |
| AGB-Pfandrecht | Sachsicherheit | Pfandrecht der Bank an Werten des Kunden, die in ihren Besitz gelangen, gemäß ihren AGB. |
| Negativerklärung | Schuldrechtliche Verpflichtung | Kunde verpflichtet sich, Vermögen nicht ohne Zustimmung zu belasten oder zu veräußern. |
| Bürgschaft | Personensicherheit | Ein Dritter verpflichtet sich, für die Schuld einzustehen, wenn der Kreditnehmer nicht zahlt. |
Achtung
Prüfungsklassiker: die Konkurrenz zwischen Eigentumsvorbehalt und Sicherungsübereignung. Hat der Händler die Ware unter Eigentumsvorbehalt verkauft und ist der Kaufpreis noch nicht voll bezahlt, ist der Kunde nicht Eigentümer – er kann der Bank also nicht wirksam das Eigentum zur Sicherheit übertragen. Der Kreditgeber muss deshalb klären, wem der Gegenstand gehört.
Was sind Kopplungsgeschäfte und warum sind sie heikel?
Ein Kopplungsgeschäft liegt vor, wenn der Kredit nur zusammen mit einem anderen Produkt angeboten wird, das nicht separat erhältlich ist – etwa nur mit einer bestimmten Versicherung oder einem Kontomodell. Davon zu unterscheiden ist das Bündelungsgeschäft: Hier kann der Kunde den Kredit auch einzeln abschließen, das Paket ist lediglich ein zusätzliches Angebot.
Kopplungsgeschäfte sind im Verbraucherkreditrecht grundsätzlich kritisch und nur in engen Ausnahmen zulässig; die neue Verbraucherkreditrichtlinie stärkt diesen Schutz. Für dich als Vermittler heißt das: Zusatzprodukte wie eine Restschuldversicherung klar als freiwillig kennzeichnen, die Kosten offenlegen und keine vorangekreuzten Optionen verwenden – diese sind ab 20.11.2026 ausdrücklich verboten.
Welche Risiken musst du in der Beratung ansprechen?
Der Rahmenplan unterscheidet drei Risikogruppen, die du im Beratungsgespräch ansprechen solltest:
- Objektrisiko: Das finanzierte Objekt verliert an Wert, geht kaputt oder wird gestohlen – die Kreditschuld bleibt bestehen.
- Persönliche Risiken: Arbeitslosigkeit, Krankheit, Trennung oder Tod können die Rückzahlung gefährden. Hier kommt ggf. ein Ratenschutz ins Spiel.
- Zinsänderungsrisiko: Bei variablem Zins kann die Belastung steigen; bei kurzer Zinsbindung droht eine teurere Anschlussfinanzierung.
Wie du diese Risiken kundengerecht erklärst, zeigt der Leitfaden Kundenberatung & Recht für Darlehensvermittler.
Wie endet ein Kredit – Kündigung, Vorfälligkeit, Umschuldung, Insolvenz?
Kündigung und Früherkennung
Ein Kredit endet regulär mit der letzten Rate. Gerät der Kunde mit Raten in Verzug, kann der Kreditgeber unter gesetzlich geregelten Voraussetzungen kündigen und die Restschuld fällig stellen. Dafür gelten im Verbraucherkreditrecht besondere Schutzvorschriften, unter anderem eine vorherige Fristsetzung. Neu ab 20.11.2026: Kreditgeber müssen vor Vollstreckungsmaßnahmen angemessene Nachsicht („Forbearance“) üben – etwa durch Stundung oder Ratenanpassung.
Wichtig ist die Früherkennung: Rücklastschriften, ein dauerhaft ausgeschöpfter Dispo oder neue Kredite zur Bedienung alter Kredite sind Warnsignale. Je früher Kunde, Vermittler und Kreditgeber reagieren, desto mehr Optionen gibt es – etwa eine Prolongation, also die Verlängerung der Laufzeit mit niedrigerer Rate.
Vorzeitige Rückzahlung und Vorfälligkeitsentschädigung
Verbraucher können ein Allgemein-Verbraucherdarlehen grundsätzlich jederzeit ganz oder teilweise vorzeitig zurückzahlen. Bei gebundenem Sollzins darf der Kreditgeber dann eine Vorfälligkeitsentschädigung verlangen. Diese ist gesetzlich gedeckelt: Sie richtet sich prozentual nach dem vorzeitig zurückgezahlten Betrag, der Höchstsatz hängt von der Restlaufzeit ab, und sie darf die Sollzinsen nicht übersteigen, die bis zum vereinbarten Laufzeitende angefallen wären. Prüfe die konkreten Sätze im aktuellen BGB, da das Verbraucherkreditrecht zum 20.11.2026 neu gefasst wird.
Umschuldung
Bei einer Umschuldung wird ein bestehender Kredit durch einen neuen, günstigeren ersetzt – oder mehrere Kredite werden zu einem zusammengefasst. Entscheidend ist der Gesamtkostenvergleich inklusive Vorfälligkeitsentschädigung.
Rechenbeispiel
Beispiel (hypothetisch): Restschuld 8.000 €, Restlaufzeit 36 Monate, alter Sollzins 9,9 % p. a. Ein neuer Kredit kostet 6,5 % p. a. bei gleicher Laufzeit. Angenommene Vorfälligkeitsentschädigung: 1 % der Restschuld = 80 €.
Alte Rate: 257,76 € → Summe 36 Raten ≈ 9.279,43 €
Neue Rate: 245,19 € → Summe 36 Raten ≈ 8.826,91 €
Ersparnis vor Kosten ≈ 452,52 €; abzüglich 80 € Vorfälligkeitsentschädigung ≈ 372,52 € Vorteil
Privatinsolvenz
Ist ein Kunde zahlungsunfähig, kann die Verbraucherinsolvenz der letzte Ausweg sein. Vorgeschaltet ist ein außergerichtlicher Einigungsversuch mit den Gläubigern, häufig mit Unterstützung einer Schuldnerberatungsstelle. Scheitert er, folgt das gerichtliche Verfahren; am Ende kann der Schuldner nach einer Wohlverhaltensphase die Restschuldbefreiung erlangen. Als Darlehensvermittler solltest du Überschuldung erkennen und auf seriöse Schuldnerberatung verweisen, statt neue Kredite zu vermitteln.
Teste dein Wissen zu Kreditprodukten
Mit den folgenden Übungsfragen prüfst du, ob das Gelernte sitzt. Die Fragen sind von unserer Redaktion erstellt – wir sind keine IHK und bieten keine amtlichen Prüfungsfragen.
Lädt Fragen …
Unbekannte Fachbegriffe schlägst du im §34k-Glossar nach. Alles zum Ablauf der Prüfung erfährst du im Prüfungs-Hub.
Häufige Fragen
Wie viele Fragen zu Kreditprodukten kommen in der §34k-Prüfung?
Teil 2 der Prüfung „Finanzierung und Kreditprodukte“ umfasst 60 der insgesamt 100 Fragen. Kundenberatung wird zusätzlich in beide Prüfungsteile integriert.
Welche Kreditprodukte muss ich für die Prüfung kennen?
Laut DIHK-Rahmenplan unter anderem Kontokorrent- und Dispositionskredit, Ratendarlehen, Bauspardarlehen außerhalb der Immobilienfinanzierung, Kreditkarte, Privatleasing, Avale bzw. Mietgarantien und Buy now, pay later.
Muss ich in der Prüfung Raten selbst ausrechnen?
Rechenaufgaben gehören zu den Fragetypen. Du darfst einen nicht programmierbaren Taschenrechner mitbringen, zusätzlich gibt es einen Rechner in der Prüfungssoftware. Die Annuitätenformel solltest du sicher anwenden können.
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Der Sollzins ist der reine Zinssatz auf das Darlehen. Der effektive Jahreszins enthält zusätzlich die nach PAngV einzubeziehenden Kosten und den Zinseszinseffekt unterjähriger Zahlungen und ist deshalb die bessere Vergleichsgröße.
Kann ein Verbraucher seinen Ratenkredit vorzeitig zurückzahlen?
Ja, ein Verbraucher kann ein Allgemein-Verbraucherdarlehen grundsätzlich jederzeit ganz oder teilweise vorzeitig zurückzahlen. Bei gebundenem Sollzins kann der Kreditgeber eine gesetzlich gedeckelte Vorfälligkeitsentschädigung verlangen.
Bereit für den Praxistest? Trainiere den Prüfungsbereich Finanzierung mit unseren Übungsfragen und rechne Raten mit dem Kreditrechner nach.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Sollzins vs. Effektivzins: Der Unterschied einfach erklärt
Sollzins und Effektivzins werden oft verwechselt. Hier lernst du den Unterschied, siehst an einem Rechenbeispiel, warum der niedrigere Sollzins nicht immer das günstigere Angebot ist, und kennst die typischen Prüfungsfallen.
Ratenkredit, Dispo, Rahmenkredit oder BNPL? Kreditarten im Vergleich
Vier Kreditarten, vier Einsatzzwecke: Der große Vergleich von Ratenkredit, Dispo, Rahmenkredit und Buy now, pay later – mit Kostenbeispiel, neuen Verbraucherkreditregeln und der Perspektive des Darlehensvermittlers.
Annuitätendarlehen & Tilgungsplan einfach erklärt (mit Beispielrechnung)
So funktioniert das Annuitätendarlehen: gleichbleibende Rate, sinkender Zinsanteil, steigender Tilgungsanteil. Mit Formel, nachgerechnetem Tilgungsplan für 10.000 € und Prüfungstipps.