Darlehensvermittler vs. Honorar-Darlehensberater: Unterschiede, Pflichten, Vergütung
Provision vom Kreditgeber oder Honorar vom Kunden: Wir vergleichen Darlehensvermittler und Honorar-Darlehensberater nach § 34k GewO und zeigen, welche Rolle zu dir passt.
Inhaltsverzeichnis
Mit dem neuen § 34k GewO gibt es ab dem 20.11.2026 zwei klar getrennte Rollen: den Darlehensvermittler und den Honorar-Darlehensberater. Beide brauchen dieselbe Erlaubnis und Sachkunde – aber sie werden völlig unterschiedlich bezahlt und haben unterschiedliche Pflichten. Dieser Vergleich zeigt dir, worauf es ankommt und welche Rolle zu deinem Geschäftsmodell passt. Stand: Oktober 2026.
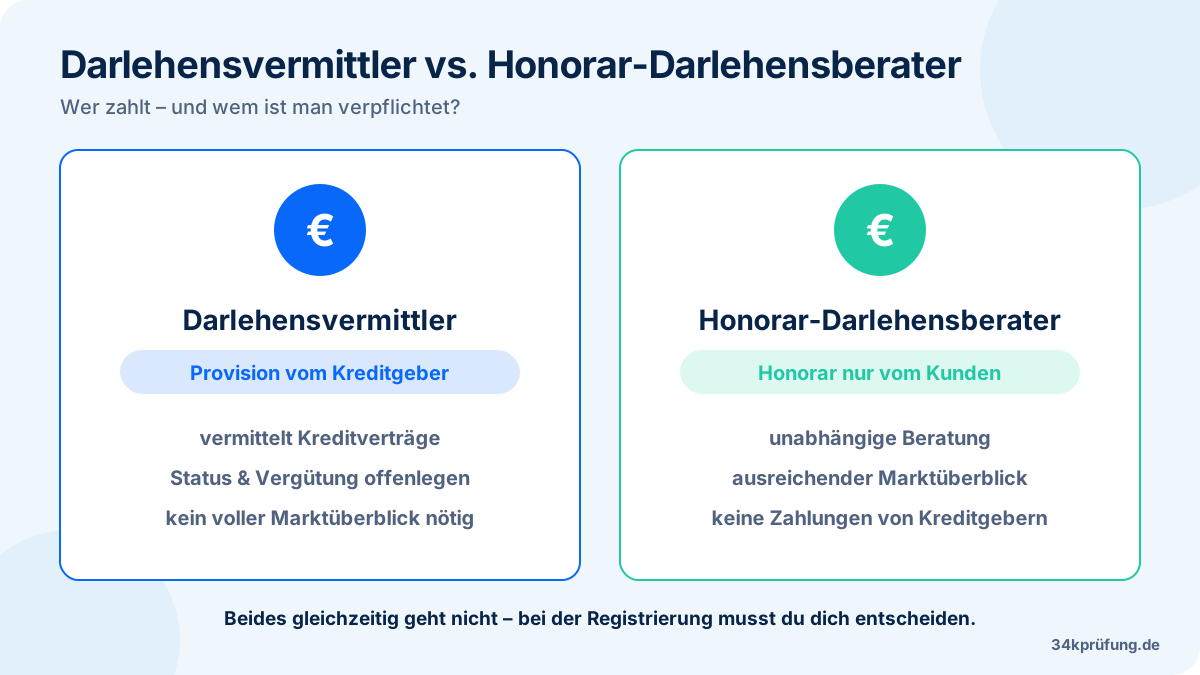
Kurz gesagt: Der Darlehensvermittler erhält in der Regel eine Provision vom Kreditgeber und vermittelt Kredite von einem oder mehreren Partnern. Der Honorar-Darlehensberater wird ausschließlich vom Kunden bezahlt, muss unabhängig sein und einen ausreichenden Marktüberblick haben. Beide Rollen schließen sich nach § 34k GewO gegenseitig aus.
Das Wichtigste in Kürze
- Beide Tätigkeiten sind ab dem 20.11.2026 nach § 34k GewO erlaubnispflichtig, wenn sie gegen Vergütung erfolgen.
- Darlehensvermittler: Provision meist vom Kreditgeber, Bindung an Partner möglich.
- Honorar-Darlehensberater: nur vom Kunden vergütet, keine Zahlungen von Kreditgebern, ausreichender Marktüberblick.
- Du musst dich beim Erlaubnisantrag für eine Rolle entscheiden – beides gleichzeitig geht nicht.
- In beiden Fällen gilt: Status und Vergütung offenlegen.
Was macht ein Darlehensvermittler?
Ein Darlehensvermittler bringt Verbraucher und Kreditgeber zusammen. Er analysiert den Bedarf, stellt passende Angebote vor, bereitet den Kreditantrag vor und begleitet den Kunden bis zur Auszahlung. Typische Beispiele sind freie Kreditvermittler, Finanzvertriebe oder Mitarbeiter im Autohandel, die Finanzierungen anbieten.
Bezahlt wird der Darlehensvermittler in der Regel vom Kreditgeber – über eine Provision, die oft vom Kreditbetrag abhängt. Viele Vermittler arbeiten nur mit einem oder wenigen Kreditgebern zusammen. Das ist zulässig, muss dem Kunden aber offengelegt werden: Er soll wissen, ob du den Markt breit vergleichst oder nur Produkte bestimmter Partner anbietest.
Verlangt ein Vermittler zusätzlich eine Vergütung vom Verbraucher, greifen die Schutzregeln zum Darlehensvermittlungsvertrag (§§ 655a ff. BGB). Danach entsteht ein Vergütungsanspruch gegen den Verbraucher grundsätzlich erst, wenn das Darlehen ausgezahlt ist und nicht mehr widerrufen werden kann; zusätzliche Nebenentgelte sind – abgesehen von erforderlichen Auslagen – grundsätzlich unzulässig.
Was macht ein Honorar-Darlehensberater?
Der Honorar-Darlehensberater berät Verbraucher unabhängig zu Allgemein-Verbraucherdarlehen. Er steht klar auf der Seite des Kunden: Er bekommt sein Geld ausschließlich vom Kunden und darf keine Zahlungen von Kreditgebern annehmen. So soll verhindert werden, dass Provisionsinteressen die Empfehlung beeinflussen.
Dafür stellt das Gesetz besondere Anforderungen: Der Honorar-Berater muss einen ausreichenden Marktüberblick haben, also eine hinreichende Zahl von Angeboten am Markt in seine Empfehlung einbeziehen, und unabhängig handeln. Die Höhe des Honorars und die Berechnungsweise solltest du vor Beginn der Beratung transparent in Textform vereinbaren.
Darlehensvermittler vs. Honorar-Darlehensberater im direkten Vergleich
| Merkmal | Darlehensvermittler | Honorar-Darlehensberater |
|---|---|---|
| Rechtsgrundlage | § 34k GewO | § 34k GewO |
| Vergütung | in der Regel Provision vom Kreditgeber | nur Honorar vom Kunden |
| Zahlungen von Kreditgebern | üblich | nicht erlaubt |
| Marktüberblick | Bindung an einen oder mehrere Kreditgeber möglich | ausreichender Marktüberblick erforderlich |
| Unabhängigkeit | nicht vorausgesetzt, Bindung offenlegen | zwingend |
| Sachkunde | IHK-Prüfung oder gleichgestellte Qualifikation | IHK-Prüfung oder gleichgestellte Qualifikation |
| Registrierung | Vermittlerregister (§ 11a GewO) | Vermittlerregister (§ 11a GewO) |
| Typischer Kunde | Kunden, die eine schnelle Finanzierung über Partnerbanken suchen | Kunden, die eine unabhängige Empfehlung wünschen und dafür zahlen |
Darlehensvermittler
- Für den Kunden meist ohne direktes Entgelt
- Gut geeignet für Handel, Autohaus, Finanzvertrieb
- Interessenkonflikt durch Provision möglich – Transparenz ist Pflicht
- Produktauswahl kann auf Partner begrenzt sein
Honorar-Darlehensberater
- Unabhängige Empfehlung ohne Provisionsanreiz
- Kunde zahlt direkt, auch wenn kein Kredit zustande kommt (je nach Vereinbarung)
- Hoher Anspruch an Marktüberblick
- Bisher eher Nischenmodell, Beratung muss den Preis rechtfertigen
Was bedeutet das Vergütungsmodell für den Kunden?
Für Kunden wirkt die Vermittlung über einen provisionsbasierten Darlehensvermittler oft „kostenlos“. Tatsächlich ist die Provision aber Teil der Kalkulation des Kreditgebers und fließt indirekt in die Konditionen ein. Das ist nicht verwerflich, sollte aber offen angesprochen werden – gerade weil eine höhere Provision theoretisch einen Anreiz für ein bestimmtes Produkt schaffen kann.
Beim Honorar-Darlehensberater ist es umgekehrt: Die Kosten sind sichtbar, weil der Kunde sie direkt bezahlt. Dafür entfällt der Provisionsanreiz. Ob sich das Honorar rechnet, hängt davon ab, wie viel der Kunde durch die unabhängige Beratung bei Zinsen und Nebenkosten einspart. Ein fairer Vergleich gelingt am besten über den effektiven Jahreszins der angebotenen Kredite plus Honorar – wie du den effektiven Jahreszins ermittelst, erklärt die Anleitung effektiven Jahreszins berechnen.
Welche Pflichten gelten für beide Rollen?
Unabhängig von der Rolle gelten viele Pflichten gleichermaßen. Beide brauchen die Erlaubnis nach § 34k GewO mit persönlicher Zuverlässigkeit, geordneten Vermögensverhältnissen und Sachkunde sowie die Registrierung im Vermittlerregister. Auch die Weiterbildungspflicht trifft beide.
- Statusangabe: Zu Beginn klar sagen, ob du als Vermittler oder Honorar-Berater tätig bist und für wen du arbeitest.
- Vergütung offenlegen: Provision bzw. Honorar transparent machen.
- Erläuterungspflichten: Kreditangebote und die vorvertraglichen Informationen (SECCI) verständlich erklären.
- Bedarfsgerechte Beratung: Haushaltssituation erfassen, etwa mit einer Haushaltsrechnung.
- Datenschutz und Verschwiegenheit: Kundendaten nur zweckgebunden verarbeiten.
Einen Überblick über alle Beratungs- und Rechtspflichten gibt der Leitfaden Kundenberatung & Recht in der Darlehensvermittlung.
Achtung
Du kannst nicht zwischen beiden Rollen wechseln, je nachdem, was im Einzelfall besser passt. Die Entscheidung triffst du beim Erlaubnisantrag. Wer als Honorar-Berater auftritt und trotzdem Provisionen annimmt, verstößt gegen seine Berufspflichten.
Welche Rolle passt zu dir?
Die Entscheidung hängt vor allem von deinem Geschäftsmodell ab. Arbeitest du im Handel, etwa im Autohaus oder Möbelhaus, und vermittelst Finanzierungen über Partnerbanken, ist die Rolle als Darlehensvermittler naheliegend. Beachte dabei: Kleine und mittlere Händler, die nur Finanzierungen für eigene Waren vermitteln, können von der Erlaubnispflicht ausgenommen sein. Ob das für dich gilt, prüfst du mit dem Erlaubnis-Check.
Als Honorar-Darlehensberater brauchst du Kunden, die bereit sind, für unabhängige Beratung direkt zu zahlen. Das kann sich etwa bei komplexen Umschuldungen oder bei Kunden mit mehreren laufenden Krediten lohnen. Gleichzeitig musst du den Markt kontinuierlich beobachten und deine Unabhängigkeit belegen können.
Abzugrenzen sind beide Rollen vom reinen Tippgeber, der nur einen Kontakt herstellt und nicht aktiv vermittelt. Er braucht keine Erlaubnis nach § 34k GewO. Wie die neue Erlaubnis im Verhältnis zu anderen Vermittlererlaubnissen steht, zeigt der Vergleich § 34c, § 34i und § 34k; den Weg zur Erlaubnis beschreibt die Anleitung §34k-Erlaubnis beantragen.
Prüfungstipp
Typische Prüfungsfrage: „Von wem darf ein Honorar-Darlehensberater vergütet werden?“ Richtige Antwort: ausschließlich vom Kunden. Merke dir außerdem die drei Kernmerkmale Unabhängigkeit, Marktüberblick und keine Zahlungen von Kreditgebern.
Häufige Fragen
Kann ich gleichzeitig Darlehensvermittler und Honorar-Darlehensberater sein?
Nein. Nach § 34k GewO schließen sich beide Tätigkeiten gegenseitig aus. Du entscheidest dich beim Antrag auf die Erlaubnis für eine der beiden Rollen.
Darf ein Honorar-Darlehensberater Provisionen vom Kreditgeber annehmen?
Nein. Der Honorar-Darlehensberater wird ausschließlich vom Kunden vergütet und darf keine Zahlungen von Kreditgebern erhalten. Das soll seine Unabhängigkeit sichern.
Brauchen beide Rollen dieselbe Sachkundeprüfung?
Ja, beide Tätigkeiten fallen unter § 34k GewO. Die Sachkunde wird über die IHK-Prüfung zur Geprüften Fachfrau bzw. zum Geprüften Fachmann für Darlehensvermittlung oder eine gleichgestellte Qualifikation nachgewiesen.
Ist ein Honorar-Darlehensberater für Kunden teurer?
Nicht unbedingt. Der Kunde zahlt das Honorar direkt, dafür fließen keine Provisionen an den Berater. Ob sich das lohnt, hängt vom Honorar, vom Kreditbetrag und von den erzielten Konditionen ab.
Egal welche Rolle – die Prüfung ist dieselbe. Bereite dich mit Übungsfragen im Stil der IHK-Sachkundeprüfung vor.
Hinweis
Dieser Beitrag ersetzt keine Rechtsberatung. Verbindlich sind Gesetz, DarlVermV und die Auskunft deiner zuständigen Erlaubnisbehörde/IHK.

Redaktion 34kprüfung
Unsere Inhalte stützen sich auf Gesetz, Darlehensvermittlungsverordnung, DIHK-Rahmenplan und offizielle IHK-Informationen. So arbeiten wir · Fehler entdeckt? Schreib uns.
Das könnte dich auch interessieren
Kreditwürdigkeitsprüfung & Scoring: Was Darlehensvermittler wissen müssen
Wie Kreditgeber Bonität prüfen, welche Rolle Score und Auskunfteien spielen, welche Rechte Kunden bei automatisierten Entscheidungen haben und was sich ab 20.11.2026 ändert.
Kundenberatung & Recht in der Darlehensvermittlung: Pflichten, Gesprächsführung, Verbraucherschutz
Der große Leitfaden zu Kundenberatung und Recht für Darlehensvermittler: von der Gesprächsführung über Informationspflichten bis zu Datenschutz, Werbung und Aufsicht – passend zum Rahmenplan der §34k-Prüfung.
Haushaltsrechnung erstellen: So prüfst du, ob sich ein Kredit tragen lässt
Schritt-für-Schritt-Anleitung zur Haushaltsrechnung: mit Beispieltabelle, Puffer und Stresstest für Einkommensverlust und Zinsänderung.